

Consumer Insights
Uncover trends and behaviors shaping consumer choices today
Procurement Insights
Optimize your sourcing strategy with key market data
Industry Stats
Stay ahead with the latest trends and market analysis.
日本の自動化アズアサービス市場は、2025年にUSD 400.82 Millionと評価されました。市場は2026年から2035年の予測期間中に19.70%のCAGRで成長し、2035年までにUSD 2420.42 Millionの規模に達すると予想されています。サブスクリプションベースのロボットシステムの導入は、日本の中小企業の間でますます一般的になっています。これは、自動化アプローチが費用対効果に優れ、より高い運用上の柔軟性を提供するとともに、工業地域内で製造プロセスを拡張する機会を提供するためです。
日本の自動化アズアサービス市場の成長軌道は、AIを活用した予知保全サービスの導入などの要因によって左右されています。これにより、サービスプロバイダーは製品に対する保証を提供しながら、事業運営に関連するビジネスリスクを最小限に抑えることが可能になります。この動向の人気に寄与しているもう1つの要因は、従量課金など、より柔軟な融資スキームです。
日本の自動化アズアサービス市場では、経営者が現在、高い資本コストを伴う所有と実際の利用を分離するようになっているため、構造的な変化が進んでいます。2024年8月、Yokogawaは、サステナビリティ戦略を強化し、ESGイニシアチブを加速させ、長期的な企業価値の創出を強化するアップデートを発表しました。この動向は、資本要件のために中小工場の大半が自動化設備を保有していないことを示すMETIの報告書と一致しています。サービス購入において柔軟性を採用する現在の動向は、徐々に勢いを増しています。
日本の自動化アズアサービス市場全体のダイナミクスは、ロボティクス、クラウド管理、AI予知保全などの技術進歩によって左右されています。日本企業は、達成された成果に重点を置いた契約を締結するケースが増えています。さらに、企業はデジタルツイン機能、リアルタイム分析、モニタリング機能をサービスに統合しています。例えば、2025年11月、NECはSiemensと提携し、デジタルツインソリューションを拡大するとともに、グローバルなスマート製造および自動化機能を高度化しました。一部の高齢化が進む工業地域では労働力不足が生じており、自動化ソリューションの需要が急速に増加しています。
複合年間成長率
19.7%
値 USD Million
2026-2035
|
日本 自動化アズアサービス市場レポート概要 |
説明 |
値 |
|
基準年 |
USD Million |
2025 |
|
過去期間 |
USD Million |
2019-2025 |
|
予測期間 |
USD Million |
2026-2035 |
|
2025年の市場規模 |
USD Million |
400.82 |
|
2035年の市場規模 |
USD Million |
2420.42 |
|
CAGR 2019-2025 |
パーセンテージ |
XX% |
|
CAGR 2026-2035 |
パーセンテージ |
19.70% |
|
CAGR 2026-2035 - 地域別市場 |
関西 |
22.5% |
|
CAGR 2026-2035 - タイプ別市場 |
サービス |
21.7% |
|
CAGR 2026-2035 - 導入タイプ別市場 |
クラウド |
22.1% |
|
2025年の地域別市場シェア |
関東 |
34.5% |
OMRONとDassault Systèmesは、仮想ツインを実際の自動化プロセスに組み込むことで連携し、生産性の向上、シミュレーション精度の向上、予知保全サービスの導入を実現しました。
SoftBank Group Corp.、Sony Corp.、NEC Corp.を含む日本の大手企業が連携し、さまざまな産業のプロセスを自動化するフィジカル人工知能ロボットを開発するための合弁会社を設立しました。企業は、こうした動向を踏まえ、ロボティクス・アズ・ア・サービスのビジネスモデルの導入を検討し、物流、医療、製造業の顧客にサービスを提供することで、日本のオートメーション・アズ・ア・サービス市場における成長機会を活用できる可能性があります。
日本は、AIとロボティクスの導入における課題に焦点を当てた国家戦略を打ち出し、イノベーション、人材育成、サービスロボットの活用を促進しました。企業は、日本のオートメーション・アズ・ア・サービス市場におけるこうした動向を踏まえ、政府の取り組みに沿って、労働力不足や人口動態の課題に特化したAI対応型サービスモデルを設計することができます。
SCIO Automationは、Fabmaticsとの販売契約を締結して日本市場に参入し、高度な製造環境における自動化ソリューションとサービスの提供を強化することで、市場での地位をさらに確立しました。市場参加企業は、地域企業との提携を活用し、半導体および先端製造業向けにカスタマイズされたオートメーション・アズ・ア・サービス・ソリューションを提供することができます。
日本の主要ロボット企業は、主に中小企業に焦点を当て、サブスクリプション型の提供モデルへと移行しています。例えば、FANUCとYaskawa Electricは、設置、保守サービス、ソフトウェアのアップデートをすべて1つのパッケージにまとめたサービス型ロボットソリューションを提供しています。さらに、企業は分析ダッシュボードや稼働率保証を導入し、顧客が自動化サービスの効果を測定できるようにするとともに、設備投資の承認に伴う負担を軽減し、定期的なアップデートを提供しています。例えば、2026年3月、Rakuten SymphonyはクラウドネイティブおよびOSSソリューションを提供する専門部門を立ち上げ、日本のオートメーション・アズ・ア・サービス市場全体で企業のデジタルトランスフォーメーションとイノベーションを加速させました。
予知保全は、日本のオートメーション・アズ・ア・サービス市場の動向を変革する重要な要素となっています。Mitsubishi Electricなどの主要企業は、自社の自動化プラットフォームに人工知能アルゴリズムを導入し、潜在的な問題を特定するとともに、計画外の稼働停止を最小限に抑えています。ベンダーは、クラウドベースの技術を活用して産業プラントの稼働状況を監視し、自動アラートを発信しています。この統合により、成果連動型のサービス契約の実現が進んでいます。例えば、2026年1月、ITOKIはOracleの技術を活用したAI駆動型の予知保全ソリューションを導入し、物流設備の稼働率を最適化し、故障を削減するとともに、効率的でデータに基づく保全計画の策定を可能にしました。
日本の物流業界では、オンラインビジネスの成長と労働力不足を背景に、オートメーション・アズ・ア・サービスの導入が着実に増加しています。Daifukuなどの企業は、自律走行搬送車やサブスクリプション型サービスモデルに基づく仕分けシステムを備えた倉庫自動化ソリューションを展開しています。サービス型モデルにより、物流企業は長期的な投資を行うことなく、需要のピーク時に対応できます。このようなモデルは、都市部の配送センターを拡張する際に特に有効であり、日本のオートメーション・アズ・ア・サービス市場における需要を押し上げています。例えば、2026年4月、NeolixとPegasusは日本でL4自律走行RoboVanソリューションを披露し、AI駆動型の物流自動化と拡張性の高いラストマイル配送サービスの発展を促進しました。
日本政府は、補助金制度やデジタル化施策を通じて、企業における自動化の導入を支援しています。例えば、METIが開始した「Connected Industries」と題する取り組みを通じて、政府は特に地域の製造業企業を対象に、サービス型自動化モデルを推進してきました。さらに、2026年4月、日本政府はAI駆動型ロボティクスの導入を加速させるため、USD 6.3 billionの投資を発表し、2040年までに世界のフィジカルAI市場で30%のシェア獲得を目指しています。こうした政府主導のプログラムは、技術ベンダーと製造業企業との連携を促進しています。日本のオートメーション・アズ・ア・サービス市場に参入する企業は、政府のデジタル化政策に沿った技術開発をますます進めています。
日本のオートメーション・アズ・ア・サービス市場におけるもう1つのトレンドは、ロボットサプライヤー、銀行、システムインテグレーション企業間のパートナーシップの形成です。こうした協業では、ロボット、アプリケーション、資金調達を1つのサービス契約にまとめた統合パッケージの構築が進められています。例えば、2026年4月、FujitsuはBULLと提携し、宇宙状況認識サービスの開発に取り組み、軌道データ分析を強化するとともに、宇宙交通管理能力の向上を推進しました。このようなエコシステムは、ユーザーの導入障壁を引き下げるだけでなく、サプライヤーに安定したキャッシュフローをもたらしています。また、契約形態にも注目が集まっており、成果指標が重要な役割を果たすようになっています。
EMRのレポート日本のオートメーション・アズ・ア・サービス(AaaS)市場レポートおよび予測 2026-2035 は、以下のセグメントに基づいて、同市場に関する詳細な分析を提供しています:
種類別の市場内訳
主な洞察: 日本のオートメーション・アズ・ア・サービス(AaaS)市場レポートによると、この業界は、一方の自動化プラットフォームと、もう一方の付加価値サービスとのバランスによってますます特徴づけられるようになっている。 ソリューション分野は引き続き市場を支配している。これは、企業がさまざまな機能を統合し、業務の複雑さを軽減することで業務を効率化するソリューションを好むためである。例えば、2026年4月、Comauは柔軟な自動化およびデジタル製造ソリューションを披露し、東南アジアの商用車業界全体においてマルチモデル生産を可能にし、効率性を向上させた。 一方、サービスセグメントは、システムのライフサイクルを延長し、パフォーマンスを最適化し、消費パターンに合わせてコストを調整できるという利点から成長を続けている。これら2つのセグメントの相互作用により、ベンダーが技術を提供するだけでなく、業務に深く関与できるハイブリッドモデルが生まれる可能性がある。
導入形態別の市場内訳
主な洞察: 市場における導入形態の選択は、制御と柔軟性のバランスを取る必要性を反映しています。継続的かつ安全な運用を確保するために、最小限の遅延と厳格なデータ管理が求められる分野では、オンプレミス型ソリューションが依然として重要視されています。 一方、クラウドベースの導入は、分散した運用に対応し、リモート管理を容易にし、インフラを簡素化できることから、ますます好まれるようになっている。日本におけるオートメーション・アズ・ア・サービス(AaaS)市場レポート」によると、オンプレミス型とクラウドベースのソリューションは、多くの場合、互いに補完し合っている。分析および監視機能は、通常、クラウド環境に委託されている。
企業規模別の市場内訳
主な洞察:企業の規模に基づく分類は、日本のオートメーション・アズ・ア・サービス(AaaS)市場において、自動化技術の導入が包括的な方向に向かっているという傾向を示しています。 大企業は、さまざまな部門や拠点にわたって高度に統合された技術を導入する能力を有しているため、自動化技術の利用において引き続き主導的な立場を維持している。とはいえ、サービス指向のソリューションは導入が容易であるため、中小企業も急速に地歩を固めつつある。
業務機能別市場内訳
重要な洞察:各機能部門における自動化は、自動化のプロセスが主要な業務プロセスを超えて、組織の上位レベルにまで及んでいることを示しています。IT部門は、インフラストラクチャや接続性を管理する上で重要な役割を担っているため、引き続き主導的な地位を占めています。 一方、財務・経理部門では、その正確性、コンプライアンス対応、および意思決定能力の向上を理由に、自動化技術の導入が急速に進んでいます。 日本のオートメーション・アズ・ア・サービス(AaaS)市場におけるこの傾向に沿い、2026年1月、富士通はみずほ銀行と提携し、注文・支払処理の自動化を実現しました。これにより、手作業の負担を軽減するとともに、データ駆動型の中小企業向けデジタルトランスフォーメーション(DX)サービスが可能になりました。
エンドユーザー別の市場内訳
主な洞察:BFSI(銀行・金融・保険)セクターは、コンプライアンス要件、精度、安定性といった要因により、すべての規範や基準を確実に満たすために高度な自動化が求められていることから、現在、日本のオートメーション・アズ・ア・サービス(AaaS)市場の成長を牽引しています。 しかし、通信・情報技術セクターも、変化するネットワークに効果的に対応し、効率的なデジタルサービスを提供するために、急速に自動化を導入しています。また、他のセクターにおいても、自動化は重要な運用要素と見なされており、これが導入率を高め、利用の多様化に寄与しています。 2025年5月、オムロンとコグニザントは、製造業の変革に向けてAI、IoT、デジタルツイン技術を組み合わせた統合IT-OTオートメーションソリューションを発表した。
地域別の市場内訳
主な洞察:日本のオートメーション・アズ・ア・サービ(AaaS)市場の動向は、各地域の強みや導入レベルの違いにより、地域ごとに異なります。関東は、その産業基盤、技術的サポート、そして早期導入の文化により、依然として優位な地位を維持しています。 一方、中部地方では、製造業からの需要が自動化技術の導入を牽引しており、その存在感が高まっている。同様に、他の地域でも、産業活動や自動化技術のメリットに対する認識の高まりを背景に、自動化技術の導入が徐々に進んでいる。
タイプ別では、統合型自動化オーケストレーションプラットフォームの需要を背景に、ソリューションセグメントが最大の市場シェアを占めています
ソリューションカテゴリーは、日本 自動化アズアサービス市場において引き続き中心的な位置を占めています。これは主に、製造および物流業務におけるオーケストレーションソリューションの利用が増加しているためです。企業は、ロボティクス、人工知能分析、デジタルツイン技術を1つの包括的なシステムに統合できるオーケストレーションプラットフォームに注目しています。ベンダーは、最小限の変更で生産ライン全体に導入できるよう、自動化スタックのモジュール性の向上に取り組んでいます。これは、高度な精度が求められる日本の製造活動に携わる企業にとって特に重要です。
サービスカテゴリーは、日本 自動化アズアサービス市場で急速な成長を示しています。これは、企業が一度限りの導入ではなく、ライフサイクルベースの自動化ソリューションを選択しているためです。ベンダーは、自動化システムを円滑に稼働させるため、顧客に継続的なモニタリングおよび予測分析サービスを提供しています。ほとんどの企業が業務を自動化する際に運用費用として計上することを好むため、これは資本集約型の投資に代わる魅力的な選択肢になりつつあります。ベンダーはまた、自動化プロセスを最適化し、ワークフローの潜在的な中断を最小限に抑えるため、サービスの一部として分析インサイトを提供しています。2026年1月、Tsunaguは導入に重点を置いたAI自動化サービスを開始し、企業が実用的なAI主導のワークフローを効率的に設計、導入、運用できるようにしました。
データ管理と遅延要件の優先度を背景に、オンプレミス導入が市場成長をリードしています
オンプレミス方式は、日本 自動化アズアサービス市場の範囲全体で優位性を維持しています。特に、自動車や電子機器など、業務に対する厳格な管理と低遅延を求める産業で顕著です。これらの産業は自動化システムからの即時応答に依存しており、遅延が発生すると精度を重視するプロセスが妨げられる可能性があります。デバイスと制御システム間の円滑な連携を可能にするため、自動化インフラはローカル環境で構築されています。さらに、各産業で使用される独自のプロセスの性質上、専有製造データを企業のローカルネットワーク内に保持することが一般的に好まれています。2026年4月、Apteanは、クラウドへの移行を必要とせず、オンプレミスERPの自動化、分析、ワークフロー最適化を可能にするAppCentral AIプラットフォームを開始しました。
一方、クラウドコンピューティングは、より高い柔軟性とスケーラビリティの選択肢を備え、リモートで管理できる自動化ソリューションを多くの企業が模索しているため、急速に普及しています。ソフトウェアベンダーは、複数拠点のモニタリングを一元化できる機能を提供するクラウドネイティブの自動化ソリューションを開発しており、これは複数の拠点にまたがって事業を展開する企業にとって有利です。また、製造工場に物理的に赴くことなく、クラウド上でソフトウェアインストールの更新、分析アルゴリズムの導入、ワークフローの最適化を容易に行うことができます。
資本力と複雑な自動化統合要件を背景に、大企業が市場で優位な地位を確立しています
大企業は、自動化を導入するために必要な資金と組織構造を有していることから、自動化技術の導入を引き続きリードしています。このような企業は、製造、物流、品質管理部門において階層型の自動化構造を導入しています。このような組織の目的は、自動化をエンタープライズリソースプランニングおよび高度な分析ソフトウェアと統合することであり、これには多大な投資と知識が必要です。日本 自動化アズアサービス市場の企業は、長期的なビジネス関係や定期的なソフトウェア改善を伴う可能性のある、顧客に合わせたソリューションを構築しています。例えば、2026年3月、NECとNTT DOCOMOはAWS上でAI自動化5Gコアを開始し、ネットワークの効率性とスケーラビリティを向上させました。
一方、中小企業は、サブスクリプションベースの自動化サービスの手頃な価格を背景に、成長しつつあるカテゴリーとなっています。このような組織は、生産ニーズに応じて能力を調整できるモジュール型の自動化ソリューションをより積極的に導入するようになっています。ベンダーは、複雑な技術設定を必要としないプラグアンドプレイ型のソリューションの提供を開始しています。その結果、以前は手作業のみを利用していた組織でも、自動化を利用できるようになっています。中小企業にとって重要な要素は、自動化技術から即時に効率性の向上を得ることです。
業務機能別では、自動化オーケストレーションとインフラ管理の効率化ニーズを背景に、IT機能が市場を支配しています
情報技術は、自動化技術の導入を促進する最前線にあります。これは、インフラ管理およびシステムオーケストレーションに自動化技術が統合されているためです。企業は現在、自動化ソリューションを使用して、データトラフィックの管理、システムモニタリングの実行、デジタルエコシステムにおけるリソースの割り当てを行っています。ベンダーは、非効率性を認識し、独立して修正措置を実行できるツールを提供しています。企業は、オンプレミスとクラウドコンピューティングの両方のソリューションで構成されるハイブリッド環境を支援するため、自動化ソリューションを導入しています。日本 自動化アズアサービス市場におけるこの変化を示すものとして、2026年2月、Fujitsuはソフトウェア開発ライフサイクル全体を自動化するAI主導型プラットフォームを開始し、生産性を向上させ、システム更新を加速し、スケーラブルな企業IT変革を可能にしました。
企業が重要な業務における精度の向上と人的介入の最小化を目指しているため、金融および会計分野では自動化技術の急速な導入が進んでいます。自動化ソリューションは、金融取引の自動化、口座照合、財務報告書の作成などにますます適用されています。ソフトウェアプロバイダーによるコンプライアンス機能の統合は、日本の厳格な企業環境を考慮すると、日本における自動化ツールの導入を促進しています。リアルタイムの財務インサイト機能も、日本企業における自動化ソリューションの導入率を高めています。
正確性、コンプライアンス、業務効率の自動化ニーズを背景に、BFSIセクターが市場で大きなシェアを確保しています
BFSI業界は、日本 自動化アズアサービス市場において強固な地位を占めています。金融セクターでは、精度、効率性、セキュリティの向上を目的としてサービスを自動化する傾向があるためです。ベンダーは、バックオフィス業務、リスク評価、顧客体験、不正検知などに関連するものを含む、さまざまな自動化ソリューションを提供しています。BFSI業界は厳格な規制下にあるため、ベンダーはプロセス全体を通じて一貫したコンプライアンスと効率性を実現できる自動化ソリューションを開発する必要があります。2026年4月、CelonisとProcessLabはAI搭載の銀行向けソリューションを開始し、ワークフローを最適化するとともに、顧客体験を向上させ、リアルタイムのプロセスインテリジェンスを可能にしました。
通信およびIT業界の急速な成長により、自動化ソリューションの導入が加速しています。ネットワーク管理とサービス提供は自動化を必要とする2つの主要分野であり、そのため市場参加者はネットワークを最適化し、サービスを効率的に提供できるソリューションの提供に注力しています。日本 自動化アズアサービス市場が5Gサービスへ移行するにつれて、ネットワーク自動化の必要性が急速に高まっています。
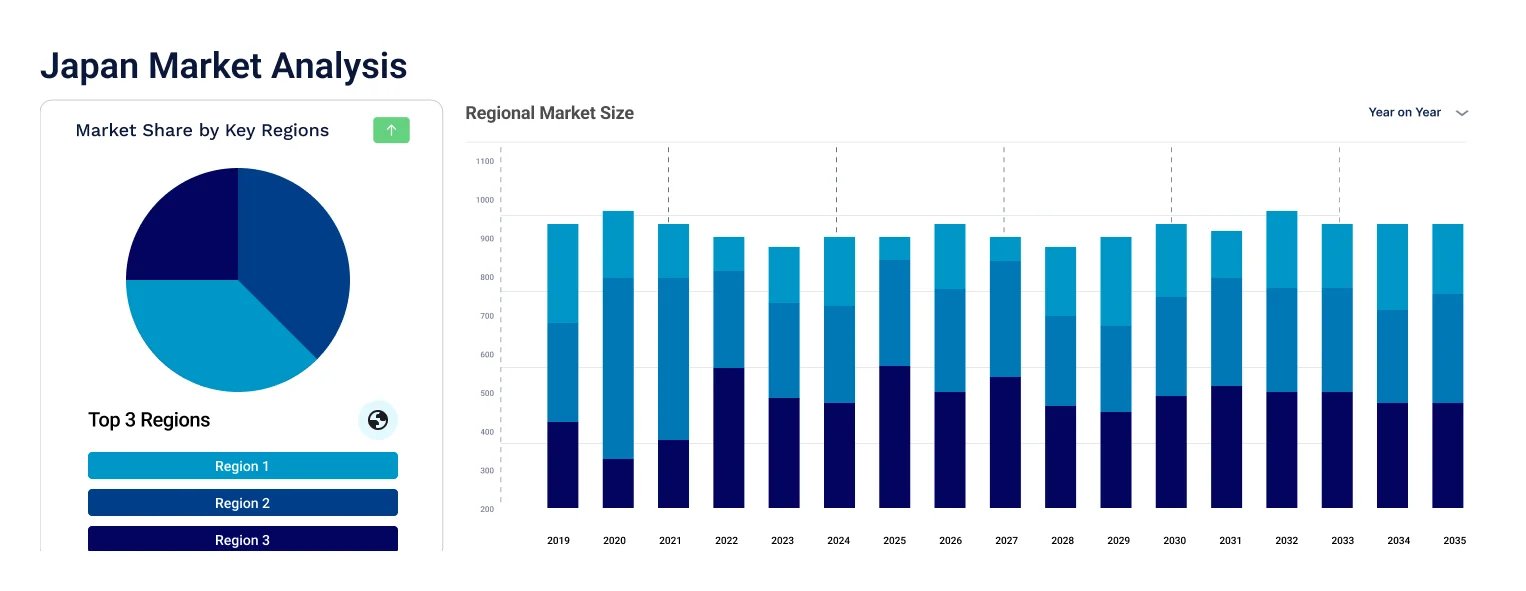
産業集積と先進技術の導入エコシステムの存在を背景に、関東地域が市場を支配しています
関東は、産業拠点、企業本社、先進技術環境の密度が高いことから、日本 自動化アズアサービス市場の支配力において主要地域となっています。東京および地域内のその他のエリアには、自動化技術を導入している企業が多数存在しています。プロバイダーは、優秀な人材とイノベーションハブの利用可能性を活用し、パイロットプログラムや高度な技術ソリューションを通じて製品を積極的に販売しています。2026年3月、Daifukuは東京イノベーションラボを開設し、高度な自動化R&Dを強化するとともに、次世代のイントラロジスティクスおよび製造技術開発イニシアチブを加速させました。
中部は、日本における主要な地域別自動化アズアサービス市場へと急速に発展しており、自動化技術に対する需要が最も高くなっています。企業は、生産性を向上させ、国際的な競争力を維持するために、自動化技術を導入しています。プロバイダーは、さまざまな製造地域の需要に対応するカスタムメイドの自動化ソリューションの提供に注力しています。この地域が精密工学に重点を置いていることから、高度なロボティクスおよび人工知能ベースの自動化技術の利用が促進されています。
競争動向は現在、プラットフォーム間の競争へと移行しており、エコシステム内でAI、オーケストレーション、サービス管理を組み合わせた自動化ソリューションが提供されています。日本の自動化アズアサービス市場の企業は、導入時間を短縮する手段として、製造業、BFSI、物流などの特定業界に基づいた自動化テンプレートの作成を重視しています。
さらに、単にソリューションを販売するのではなく、パフォーマンスに連動した価格設定モデルへの移行が進んでいます。日本の自動化アズアサービス市場の企業には、特に中堅企業を中心に新たな機会が生まれています。これらの企業では、より柔軟で複雑性の低い自動化プロセスによって、業務上のニーズを効果的に満たすことができます。
Automation Anywhereは2003年に設立され、米国のサンノゼに本社を置いています。同社は現在、クラウド技術を活用して拡張性を高める自動化ソリューションを通じて、日本の自動化アズアサービス市場で事業展開を拡大しています。日本企業が複雑なビジネスプロセスを自動化できるよう、AIを活用したロボットやプロセスディスカバリー機能を重視しています。
UiPathは2005年に設立され、米国のニューヨークに本社を置いています。現在、UiPathはAI技術を活用したエンドツーエンドの自動化ソフトウェアを通じて、日本市場でのプレゼンスを急速に拡大しています。同社が対象とする業界には、製造業や金融サービスなどがあります。現在、生成AIを活用した自動化ソリューションとユーザーインターフェース設計を重視しています。
Blue Prismは2001年に設立され、英国のウォリントンを拠点としており、企業向けに設計されたロボティック・プロセス・オートメーションソフトウェアを通じて、日本でのプレゼンスを確立しています。Blue Prismは、規制遵守が求められる業界において、安全かつ拡張性の高い自動化サービスを提供できる能力を強調しています。同社は、業界標準への準拠を可能にするため、デジタルワーカー・プラットフォームの改良を進めています。これにより、Blue PrismはBFSIをはじめとするさまざまな業界に適したソリューションとなっています。
IBMは1911年に設立され、米国のアーモンクに本社を置いており、日本における強固なプレゼンスを活用して自動化アズアサービスを提供しています。IBMは、特にAIを活用したワークフローオーケストレーションを通じて、デジタルトランスフォーメーションスイートに自動化サービスを組み込んでいます。IBMは、大企業向けに高度な分析サービスとともにエンドツーエンドの自動化を提供することに注力しています。
*Please note that this is only a partial list; the complete list of key players is available in the full report. Additionally, the list of key players can be customized to better suit your needs.*
市場におけるその他の主要企業には、Microsoft、HCLTech、Hewlett Packard Enterprise、Kofax、NICE、SAP、Oracle、Salesforce (MuleSoft/RPA)、AutomationEdgeなどが含まれます。
詳細なレポートで、日本 自動化アズアサービス市場 2026-2035を形成する最新の動向をご覧ください。競争力の維持に役立つ戦略的インサイト、将来予測、主要な市場動向を得ることができます。無料サンプルレポートをダウンロードするか、日本 自動化アズアサービス市場動向 2026に関するカスタマイズされたコンサルテーションについて、当社チームまでお問い合わせください。


最大15%オフ
USD
$2499 $2249
$3999 $3599
$4999 $4249
$5999 $5099


*私たちは常にあなたに現在の正確な情報を提供するよう努めていますが、ウェブサイトに描かれている数値は示されており、メインレポートの実際の数字とは異なる場合があります。専門家の市場調査では、市場の最新の洞察と傾向をお届けすることを目指しています。分析と予測を使用して、利害関係者は市場のダイナミクスを理解し、課題をナビゲートし、データ駆動型の戦略的意思決定を行う機会を活用できます。*
2025年、日本 オートメーション・アズ・ア・サービス市場は約USD 400.82 Millionの規模に達しました。
市場は2026年から2035年の間に19.70%のCAGRで成長すると予測されています。
市場の主要企業には、Automation Anywhere、UiPath、Blue Prism、IBM、Microsoft、HCLTech、Hewlett Packard Enterprise、Kofax、NICE、SAP、Oracle、Salesforce (MuleSoft/RPA)、AutomationEdgeなどが含まれます。
モジュール型自動化プラットフォームへの投資、エコシステムパートナーシップの形成、中小企業(SME)顧客へのアプローチ、AI主導の機能強化、ならびに進化する企業の自動化ニーズに合わせた柔軟な価格モデルの採用が、市場を牽引する主要戦略となっています。
レガシーシステム統合の複雑さ、データセキュリティへの懸念、高度なカスタマイズ要件、熟練した自動化専門人材の不足などが、シームレスな導入を制限し、日本の従来型企業における普及を遅らせる要因となっています。
レポートの重要なハイライトを調べて、戦略的決定を強化する重要な調査結果、傾向、および実用的な洞察の簡潔な概要を把握します。
| レポートの特徴 | 詳細 |
| 基準年 | 2025 |
| 過去期間 | 2019-2025 |
| 予測期間 | 2026-2035 |
| レポートの対象範囲 |
過去および予測動向、業界の推進要因および制約、セグメント別の過去および予測市場分析:
|
| タイプ別内訳 |
|
| 導入タイプ別内訳 |
|
| 企業規模別内訳 |
|
| 業務機能別内訳 |
|
| エンドユーザー別内訳 |
|
| 地域別内訳 |
|
| 市場ダイナミクス |
|
| 競争環境 |
|
| 対象企業 |
|
Datasheet
One User
USD 2,499
USD 2,249
tax inclusive*
Single User License
One User
USD 3,999
USD 3,599
tax inclusive*
Five User License
Five User
USD 4,999
USD 4,249
tax inclusive*
Corporate License
Unlimited Users
USD 5,999
USD 5,099
tax inclusive*
*Please note that the prices mentioned below are starting prices for each bundle type. Kindly contact our team for further details.*
Flash Bundle
Small Business Bundle
Growth Bundle
Enterprise Bundle
*Please note that the prices mentioned below are starting prices for each bundle type. Kindly contact our team for further details.*
Flash Bundle
Number of Reports: 3
20%
tax inclusive*
Small Business Bundle
Number of Reports: 5
25%
tax inclusive*
Growth Bundle
Number of Reports: 8
30%
tax inclusive*
Enterprise Bundle
Number of Reports: 10
35%
tax inclusive*
注文方法

ライセンスタイプを選択します
ニーズとアクセス権に適したライセンスを選択してください。

「今すぐ購入」をクリックしてください
ワンクリックでカートにレポートを追加し、登録に進みます。

支払いモードを選択します
安全なチェックアウトの支払いオプションを選択します。それに応じてリダイレクトされます。
情報に基づいた意思決定のための戦略的ソリューション
先にとどまり、機会をつかむための洞察を得る。

競争力の洞察とトレンドを取得します。

詳細な傾向レポートを備えたトラック価格。

サプライチェーンの洞察について取引データを分析します。

スマートな節約のためのコストレポートを活用します

パートナーシップでサプライチェーンを強化します。

詳細については、接続してください
アナリストの専門チームは、購入の前後にレポートに関するクエリを完全にサポートし、解決します。
アナリストの専門チームは、購入の前後にレポートに関するクエリを完全にサポートし、解決します。
私たちは、細心の注意を払う方法を採用し、高度な分析と専門家の洞察をブレンドして、正確で実用的な業界インテリジェンスを提供し、競合他社の先を行くことです。
熟練したアナリストは、現在および新興市場に関する詳細な洞察を得て、比類のない競争上の優位性を提供し、戦略的優位性を確保します。
特定の要件を効果的に満たすために、業界の洞察と分析の詳細であるが簡素化されたプレゼンテーションを提供します。




