

Consumer Insights
Uncover trends and behaviors shaping consumer choices today
Procurement Insights
Optimize your sourcing strategy with key market data
Industry Stats
Stay ahead with the latest trends and market analysis.
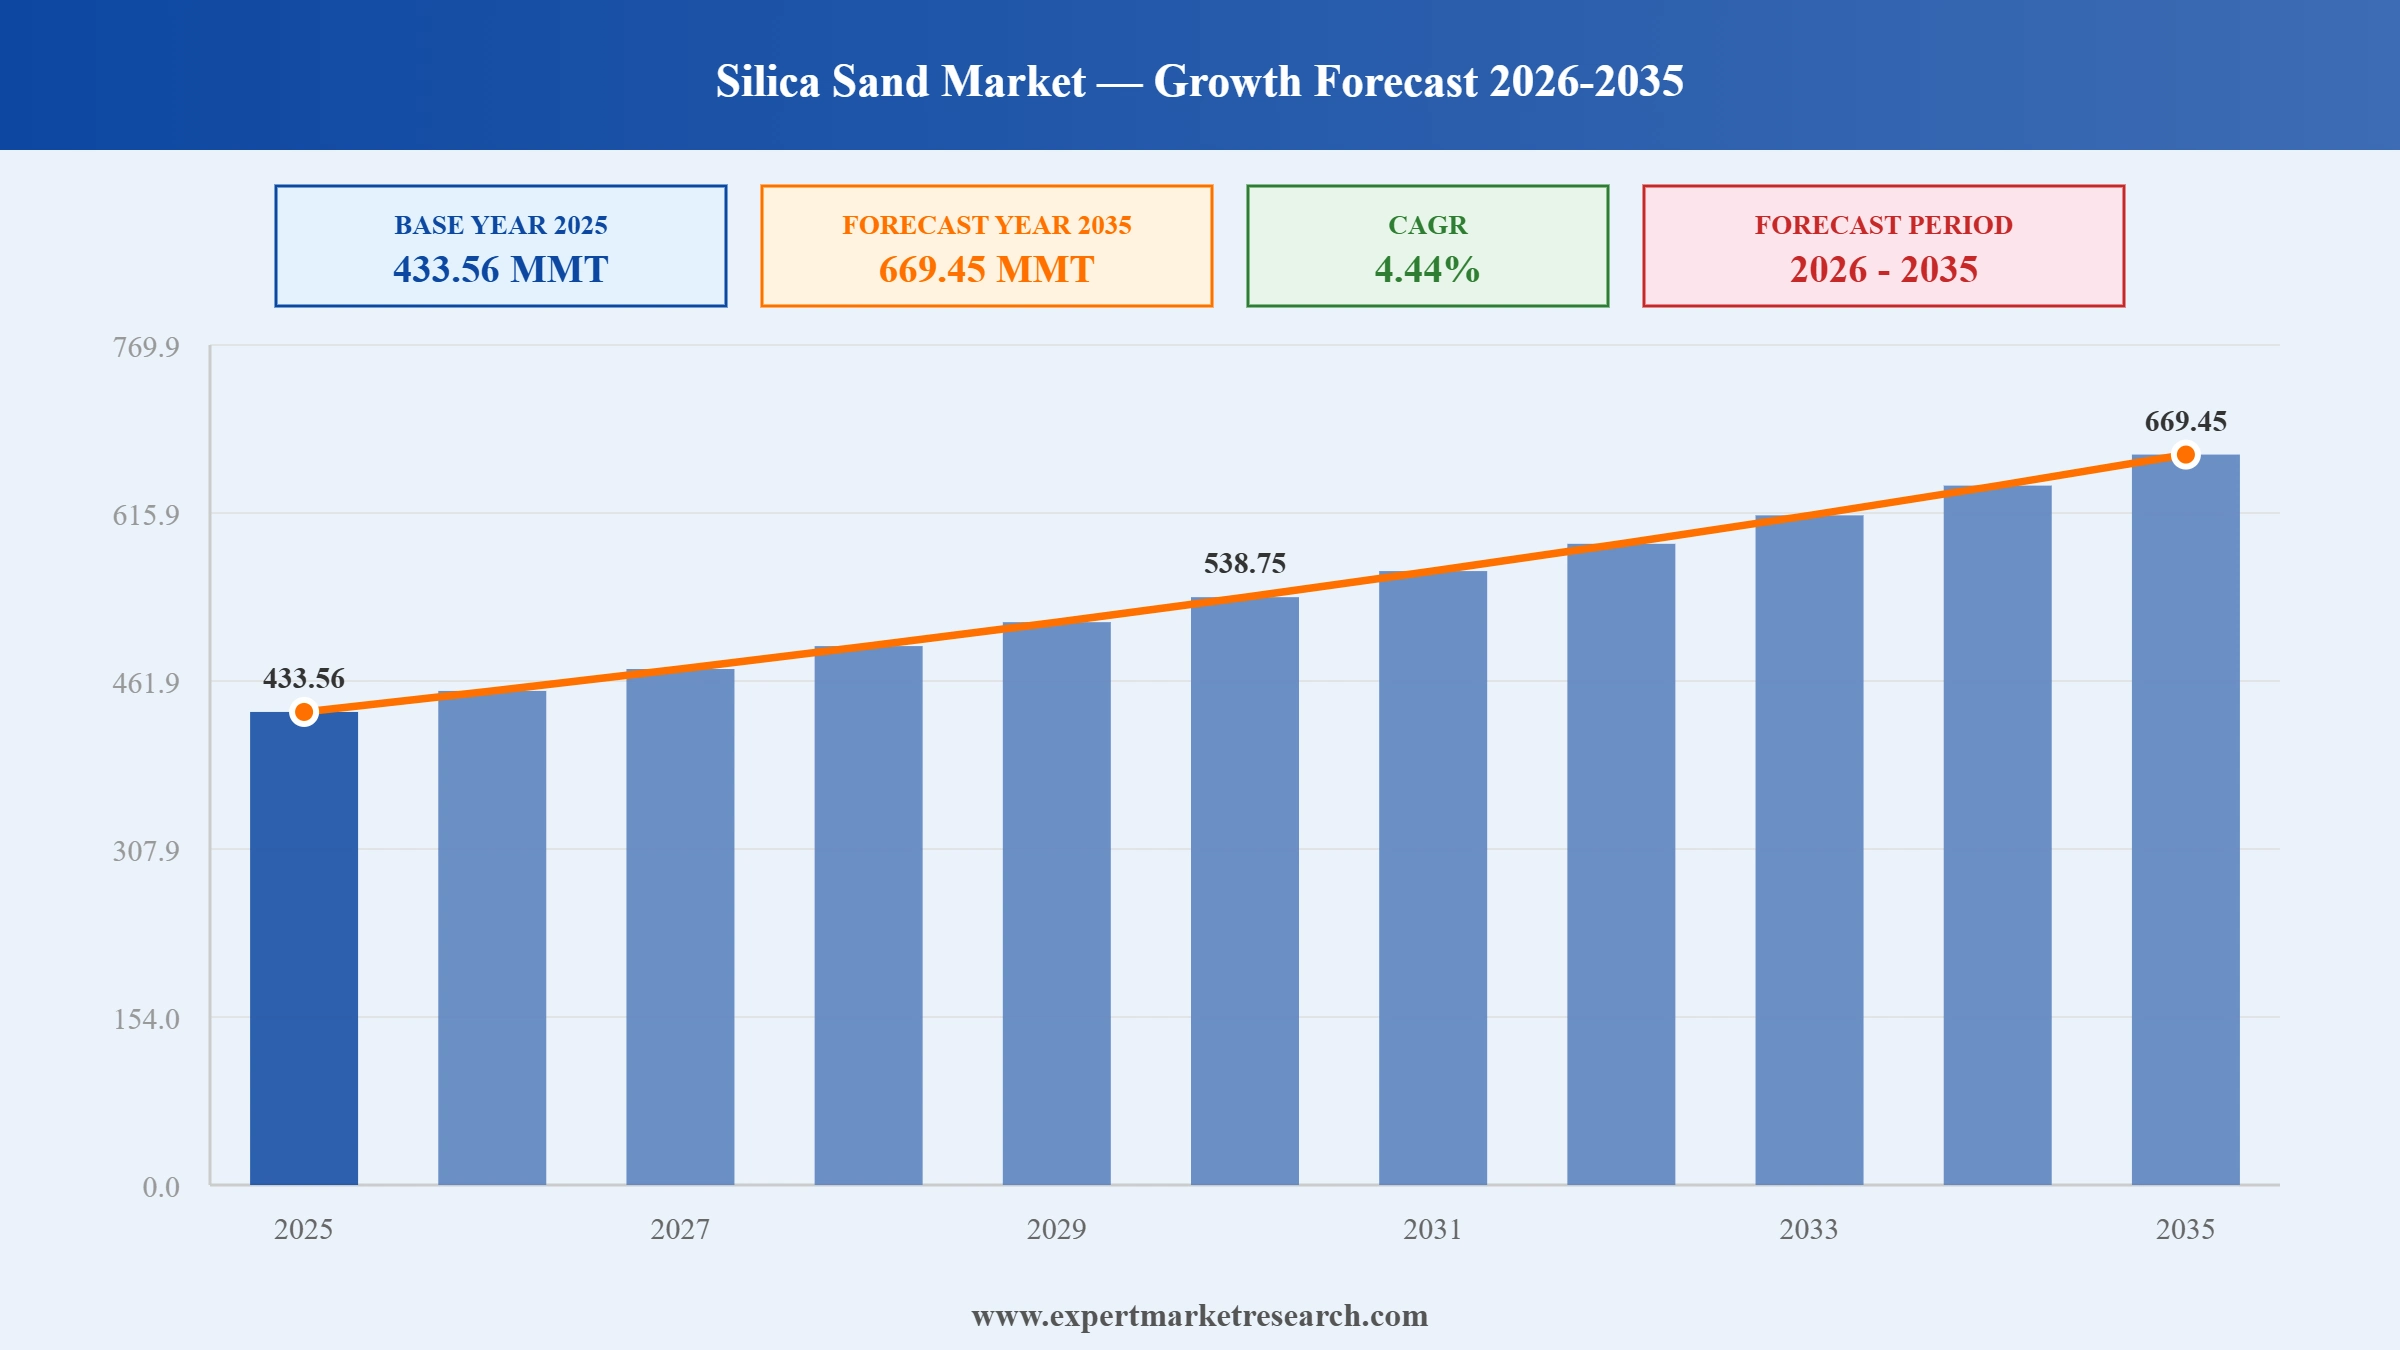
世界のケイ砂市場規模は、2025年に433.56 MMTに達しました。同市場は2026年〜2035年の予測期間中に4.44%のCAGR(年間平均成長率)で成長し、2035年までに669.45 MMTに達すると推定されています。市場の成長軌道は、新興国における建設アクティビティの加速、北米のシェール層における持続的なエネルギー生産需要、世界的な太陽光発電(PV)容量の拡大、ならびにアジア太平洋および米国における半導体製造プラントの増加によって支えられています。工業用ケイ砂または石英砂市場とも呼ばれる世界のケイ砂産業は、ガラス製造、水圧破砕(フラッキング)、鋳造、建設、水ろ過、セラミックス、そして急速に拡大する最先端の産業用途全般で使用される高純度二酸化ケイ素粒状物質の世界的な生産、加工、取引、および消費を網羅しています。
世界のケイ砂市場における競合状況は、垂直統合型の大型多国籍企業、専門的な地域生産者、ならびにコモディティ商社の組み合わせによって特徴付けられています。同産業は採掘および物流において著しい規模の経済を示しており、最終需要拠点への近接性や高品質な鉱床の確保が極めて重要な競争上の優位性となります。市場は世界レベルで適度に集約されており、SCR-Sibelco NV、US Silica Holdings、Covia Holdingsなどが地理的に最も多様化した生産者に挙げられます。日本の複合企業であるJFE Mineral & Alloy、Mitsubishi Corporation、Tochu Corporationは、電子機器および自動車セクター向けの高純度サプライチェーンにおいて非常に重要な役割を果たしています。
このレポートの詳細はこちら - PDF形式の無料サンプルコピーを請求
世界のシリカサンド業界は、3つの収束するメガトレンド―産業サプライチェーンの脱炭素化の要請、採掘および加工における技術革新の加速、そして従来のバルク用途から高付加価値の特殊用途へと広がる産業需要 に牽引され、構造的な変革を遂げつつあります。 これらのトレンドはいずれも、市場全体の競争力学、価格構造、および地理的な生産パターンを再構築しつつあります。
持続可能な調達慣行:環境の持続可能性は、シリカサンドのバリューチェーン全体において、周辺的な関心事から中心的な戦略的優先事項へと移行しました。 鉱業事業者は、規制上の圧力、地域社会との関係、そしてガラス、太陽電池、エレクトロニクス分野の下流顧客からのますます厳格化する調達基準に対応するため、先進的な粉塵抑制技術、水のリサイクルおよびゼロ放流システム、そして先進的な土地復元プログラムに投資している。 ESGフレームワークにより、主要なガラスメーカー、特に建設・自動車産業向けの板ガラスメーカーは、シリカ砂サプライヤーに対してサプライチェーン監査を要求するよう迫られており、これにより持続可能な調達のための事実上の認証システムが形成されています。 北米では、労働安全衛生局(OSHA)が厳格なシリカ粉塵曝露基準を維持しており、密閉型処理システムや個人用保護具への投資が加速している。欧州では、REACH規則および産業排出指令により、コンプライアンス上の負担が増大しており、これがベストプラクティスに基づく採掘・処理技術の導入を促進している。 SibelcoやUS Silicaを含むいくつかの大手メーカーは、炭素強度の低減、水資源管理、生物多様性への取り組みを網羅した専用のサステナビリティ・ロードマップを公表している。これらの動向により、業界全体のコンプライアンスコストは上昇すると予想される一方で、特に特殊用途およびエレクトロニクス分野において、認証を受けた持続可能なシリカ製品に対するプレミアム価格設定の機会が生まれると見込まれる。
加工技術の進歩:加工技術はシリカ砂市場における重要な差別化要因であり、製品の純度、粒子径の均一性、含水率、そして最終的には採掘された原料1トンあたりの実現価値を決定づける。 単純な採掘から、スクラビング、アトリション、泡浮選、磁気分離、酸浸出、熱処理などを含む多段階の選鉱プロセスへの移行により、生産者は半導体および太陽電池産業の厳しい品質要件に対応できるようになっている。 自動化されたセンサーベースの選別システム、人工知能を活用した品質管理プラットフォーム、および継続的なプロセスモニタリングが、主要生産者によって大規模に導入されており、エネルギー消費の削減、収率の安定化、およびオペレーターによる介入の最小化が図られています。 水圧破砕(ハイドロフラクチャリング)分野では、オペレーターが深部・高高圧井において、より高い閉塞強度と微粉の発生低減が求められる中、シリカ砂とポリマーコーティングを組み合わせた樹脂被覆プロパントが普及しつつある。遠方の処理プラントへ未加工の砂を輸送するのではなく、採掘現場でシリカを処理する先進的な盆地内採掘事業により、特にテキサス州、オクラホマ州、ウェストバージニア州において、物流コストとカーボンフットプリントが削減されている。 半導体分野向けの高純度加工では、多段階の酸浸出および熱処理を経て、SiO₂純度99.99%以上を達成しており、汎用グレードの材料に比べて大幅な付加価値を生み出している。
用途の多様化: シリカ砂の用途は、従来の主力分野であるガラス製造や建設をはるかに超えて拡大しています。近年、構造的に重要な新たな需要源がいくつか出現しています。高純度シリカ砂は、半導体用シリコンウェーハの製造において不可欠な原材料であり、その純度要件は工業用鉱物業界の中でも最も厳しいものの一つです。 米国(CHIPS法に基づき)や 欧州(欧州CHIPS法)、およびアジアで主要な新製造工場の建設が相次いで発表される中、IOTAグレードおよびプレミアム級石英砂の需要が大幅に増加すると予想される。太陽電池パネルの透明な前面板を構成する太陽光発電用ガラスには、超高透明度の 低鉄のシリカ砂を必要とし、太陽光パネルの設置台数が指数関数的に増加していることに伴い、世界的に最も急成長しているガラスサブセグメントの一つとなっている。バッテリー技術の分野では、次世代リチウムイオン電池向けのシリカ系負極材料という新たな用途が生まれている。この分野では、シリコン・グラファイト複合材が、グラファイトのみの負極に比べて著しく高いエネルギー密度を実現している。 水処理およびろ過は、安定的かつ成長著しい用途分野であり、シリカ砂の物理的・化学的不活性性により、都市水処理、工業排水の精製、および脱塩の前処理において好まれるろ過材となっています。これは、国連の#39;の予測によれば、2035年までに60億人が深刻な世界的な水不足に直面するとされていることから、特に重要視されている。
複数の相互に交差する構造的要因が、世界のシリカ砂市場における持続的な需要拡大を牽引している。これらの要因は、地域市場や用途分野を横断して作用しており、単一セクターの景気循環に対する市場の耐性を高め、予測期間を通じて着実な成長を支えている。
建設セクターにおける需要の増加:建設は依然としてシリカサンドの最も重要な需要要因の一つであり、この材料はコンクリート生産、ガラス製造、塗料・コーティング、およびセラミック用途において広く消費されています。アジア太平洋地域、中東、ラテンアメリカにおける急速な都市化と大規模なインフラ投資プログラムが、建設用シリカサンドに対する並外れて持続的な需要を生み出しています。 インドの「国家インフラ・パイプライン」、サウジアラビアの「ビジョン2030」メガプロジェクト、米国の「インフラ投資・雇用法」といった政府主導の取り組みが、引き続き地域における堅調な消費の伸びを支えています。
採掘における技術革新:採掘、選鉱、物流技術の進歩により、商業的に採算の取れるシリカ砂の資源基盤が拡大すると同時に、既存事業の経済的および環境的パフォーマンスも向上しています。 AIを活用した地質解釈、リアルタイムの地球化学的センシング、自動掘削システムなどの革新により、生産者はより高い純度の原料を、より高い効率と低い操業コストで採掘できるようになっている。 水圧破砕(フラッキング)分野では、盆地内の処理ネットワークやラストマイルの空気輸送システムにより、フラックサンドの配送コストが大幅に削減され、商品価格が横ばいの時期であっても需要の伸びを支えている。
鉱業活動に対する規制面の支援:主要な生産国および消費国における規制の枠組みは、ガラス、建設、エネルギーなどの下流産業にとっての戦略的重要性を認識し、シリカ砂の採掘活動を広く支援している。 米国のCHIPS法やオーストラリアの投資適格鉱業政策などのイニシアチブにおいて、工業用鉱物がサプライチェーンの重要な構成要素として指定されたことで、新たな生産能力の認可が促進され、長期的な資本が誘致されている。 シリカ粉塵や排水に関する環境・労働衛生規制はコンプライアンスコストを生じさせるものの、最終的には資本力のある生産者に有利に働き、市場の漸進的な統合に寄与している。
産業分野における用途の拡大: シリカ砂は、従来の主要需要分野であるガラス製造、建設、水圧破砕(ハイドロフラクチャリング)を超えて、ますます幅広い産業用途で商業的な注目を集めています。半導体製造、太陽光発電パネル製造、および先進的な自動車用ガラス分野における世界的な急速な拡大により、超高純度石英砂に対する専門的な需要が生まれており、このセグメントは市場全体よりも著しく速いペースで成長しています。 積層造形、工業用ろ過、電池材料といった新興用途は、需要基盤をさらに多様化させ、長期的な市場成長に構造的な強靭さをもたらしている。
環境持続可能性への意識の高まり:環境意識の高まりは、供給側の慣行を変革すると同時に、グリーン経済分野におけるシリカ砂の新たな需要経路を創出しています。 太陽電池パネル製造、 半導体製造、および高度な水処理システムはすべて、高純度シリカ砂に極めて依存しており、世界のクリーンエネルギーおよび技術転換と持続的な市場需要を直接結びつけている。同時に、 グリーンビルディングの認証やESG主導の調達基準により、サプライチェーン全体で品質基準が引き上げられており、持続可能な方法で調達され、認証を受けたシリカ製品にはプレミアム価格が付く環境が生まれています。
本レポートの詳細はこちら - PDF形式の無料サンプルコピーを請求
「シリカ砂業界レポートおよび予測 2026-2035」では、以下のセグメントに基づいて市場の詳細な分析を行っています:
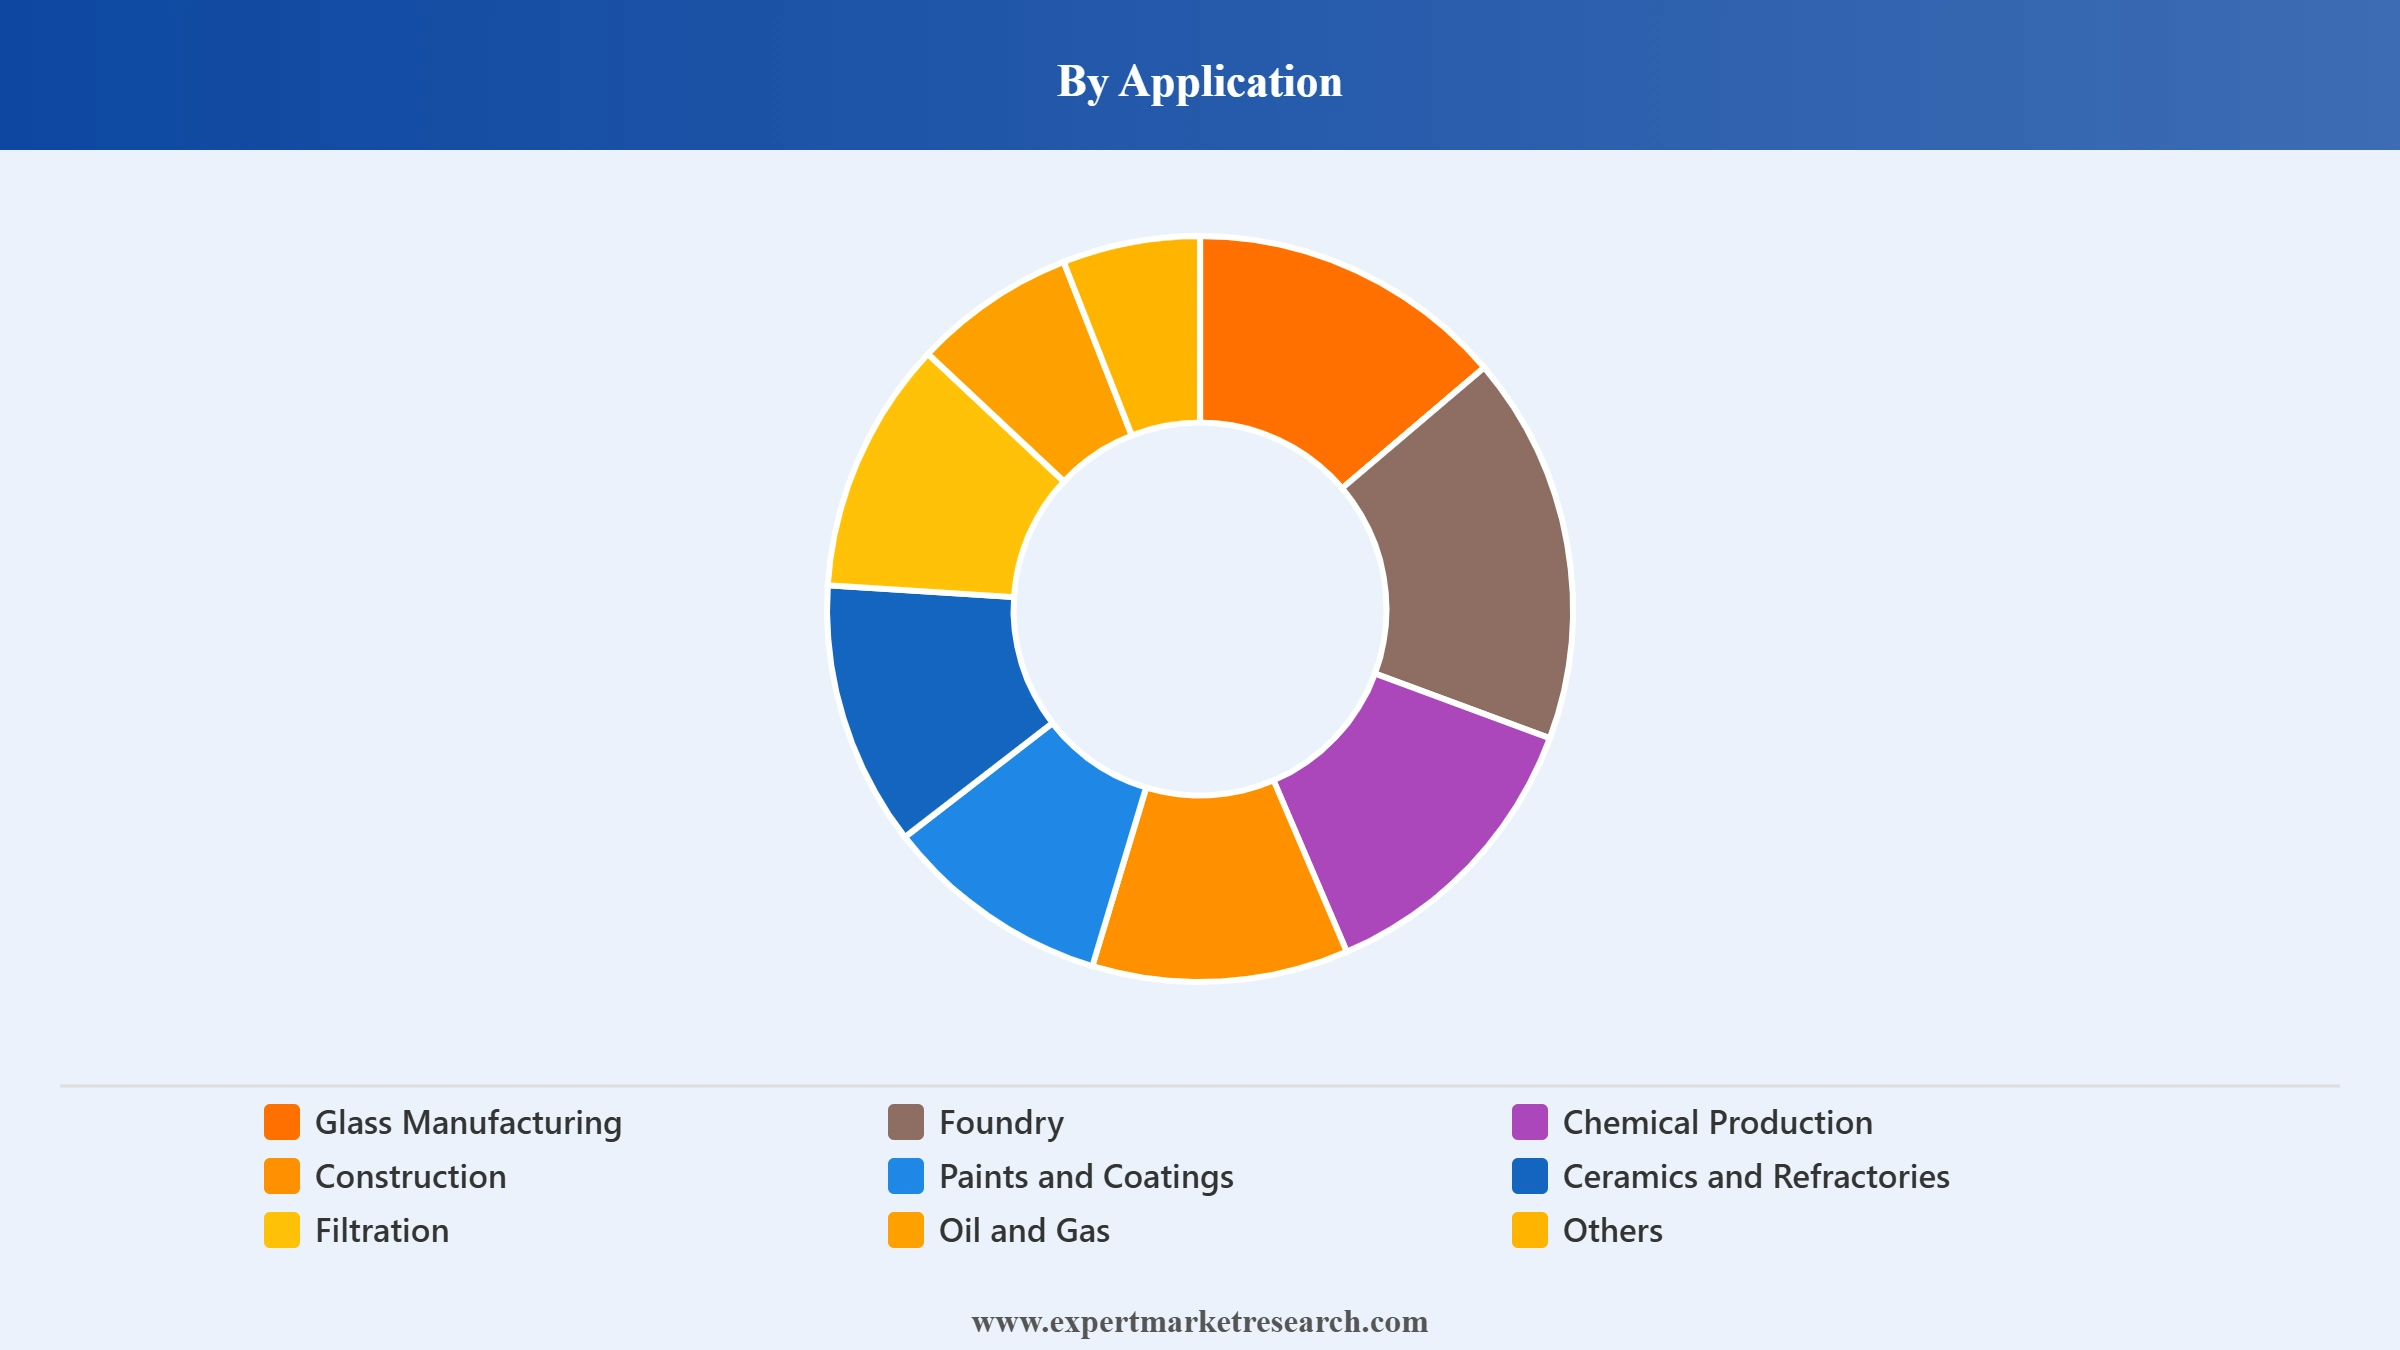
用途別の市場内訳
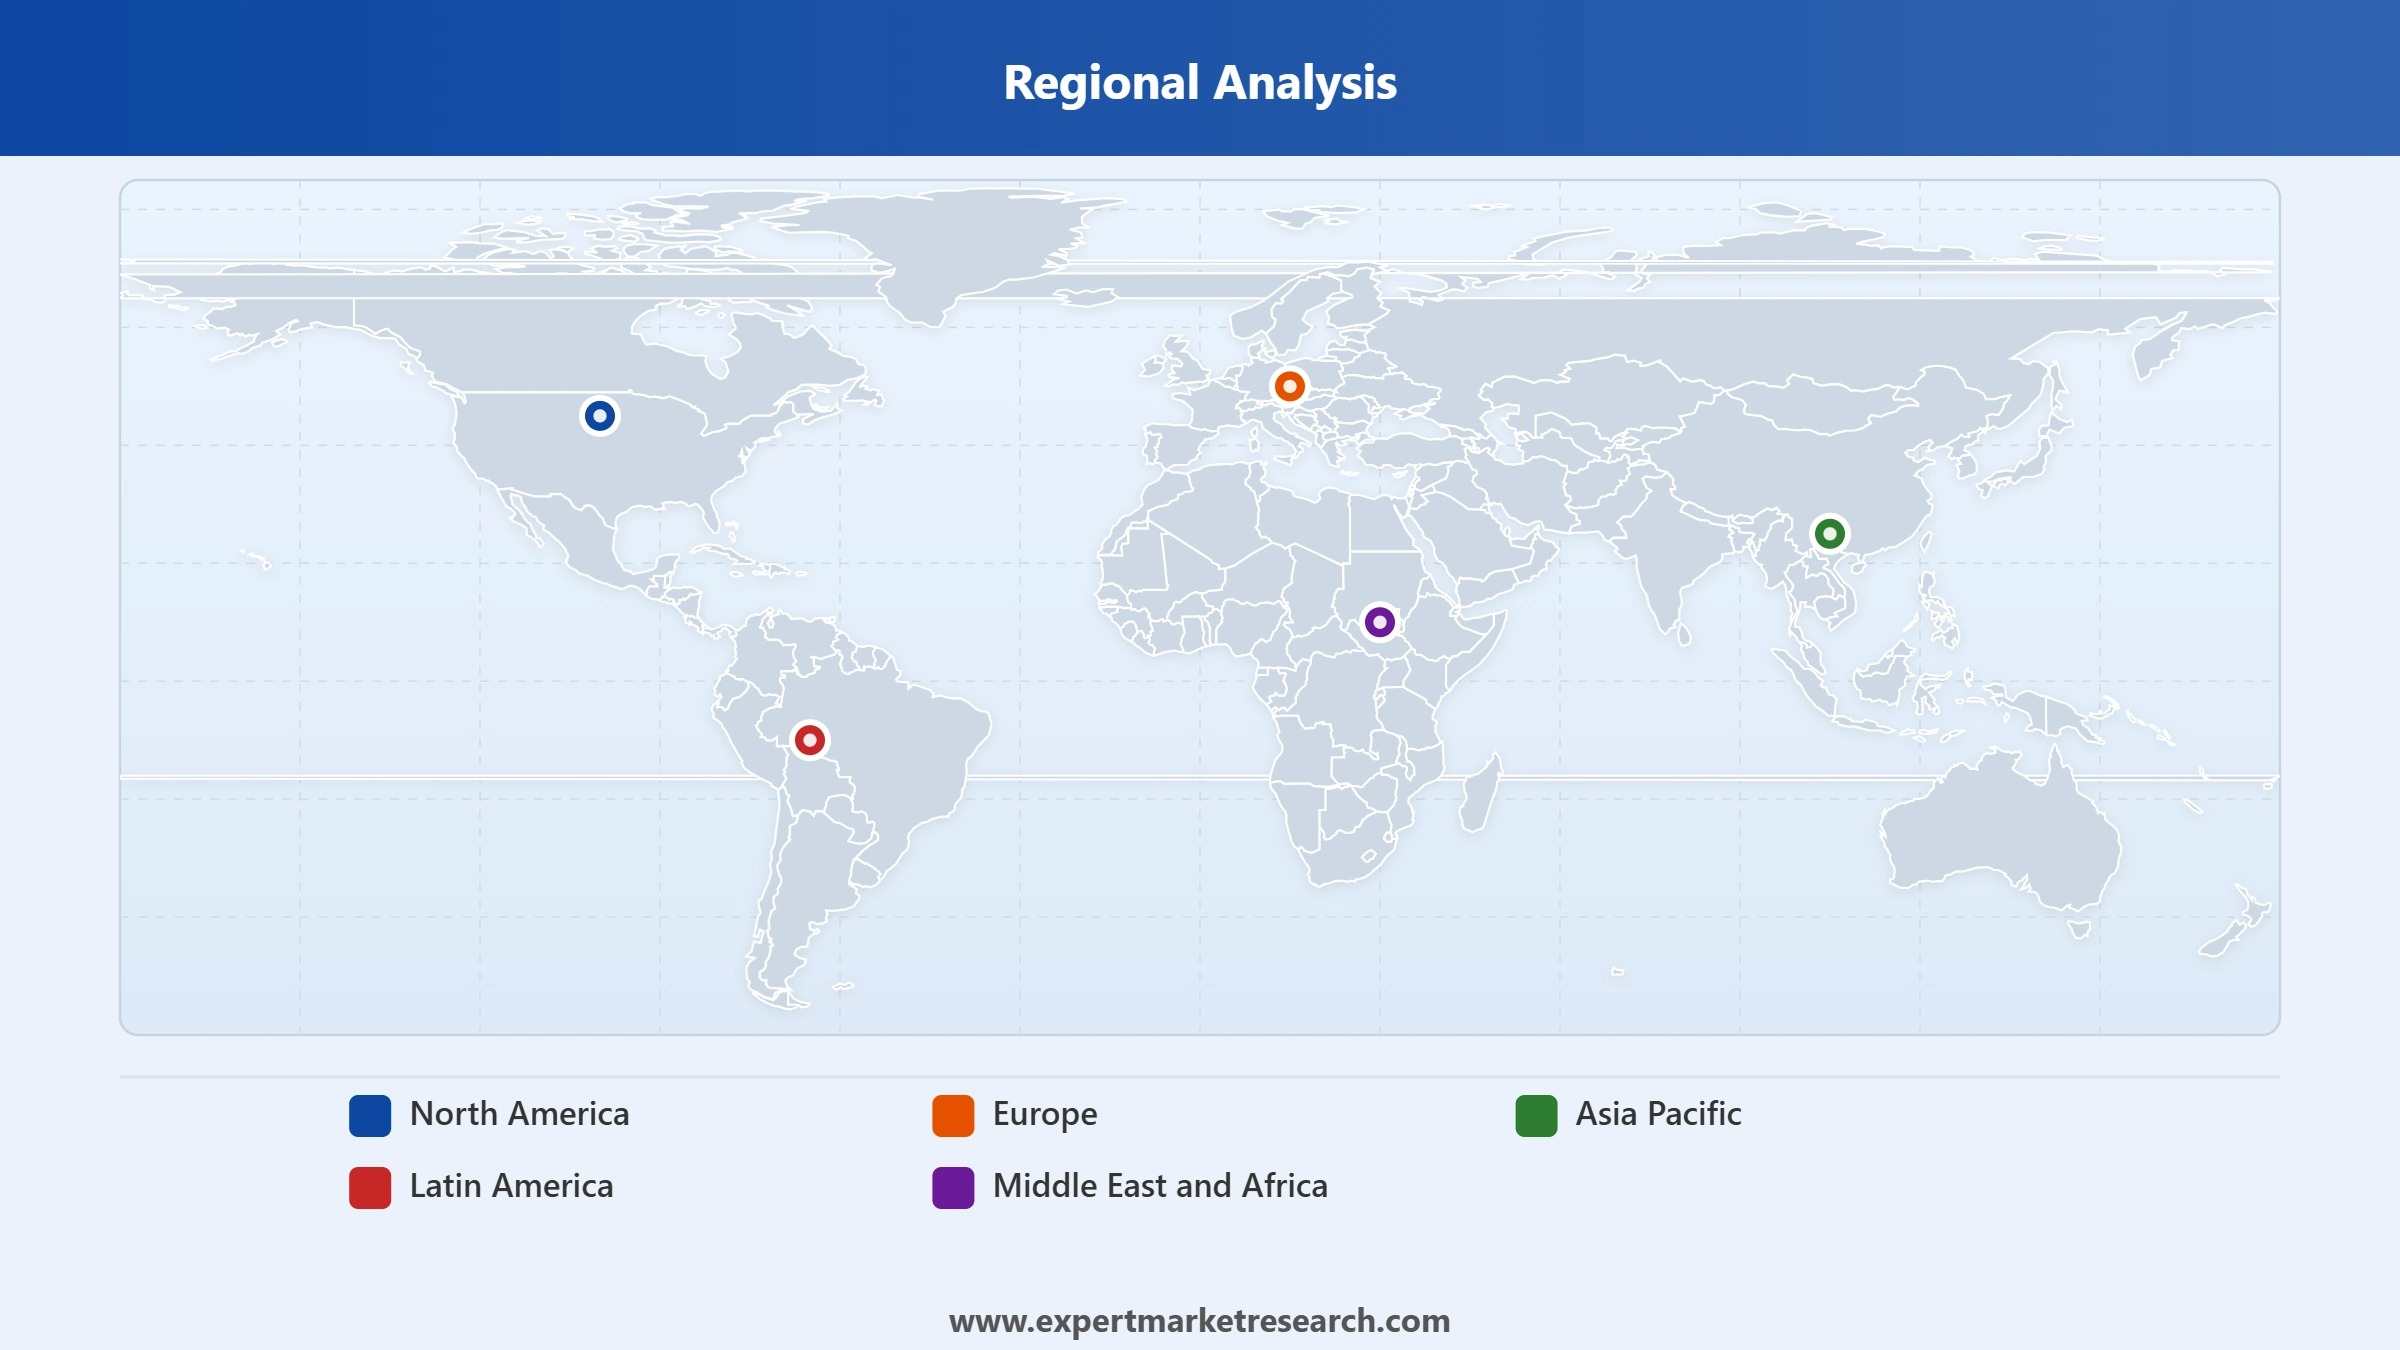
地域別の市場内訳
建設およびエレクトロニクス分野での需要の高まりにより、ガラス製造は成長しています。
シリカ砂市場分析によると、ガラス製造は多くの産業において極めて重要な役割を果たしているため、シリカ砂の需要は高まると見込まれ、その結果、このセグメントへの注目も高まるでしょう。ガラス製造は、予測期間中に年平均成長率(CAGR)5.2%で成長すると見込まれます。 この成長は、建設、自動車、エレクトロニクス各分野における用途の拡大によって牽引されています。
本レポートの詳細はこちら - PDF形式の無料サンプルコピーをリクエスト
シリカ砂の需要は、それを使用するさまざまな産業における特定の要因によって増加しています。鋳造業界では、自動車や産業機械の製造拡大に伴い需要が増加しており、その多くは金属鋳造における高精度が求められています。 化学製品製造業界も同様に、技術の進歩やシリコン系化学製品への需要拡大により成長しており、これがシリカ砂の需要増加につながっています。建設:インフラ開発の急拡大と都市化が相まって、コンクリートやアスファルト混合物におけるシリカ砂の需要を牽引しています。 塗料・コーティング業界では、多くの産業が耐久性・高性能なコーティングに注目していることから、需要が増加している。セラミックス・耐火物:航空宇宙、エネルギー、およびその他の関連産業において、耐熱材料や先端セラミックスの需要が高まっており、これがシリカ砂産業の成長を後押ししている。
水質や大気質の悪化が続く中、ろ過産業が拡大しており、それに伴いシリカ砂のような効果的なろ過材への需要も増加しています。石油・ガス業界において、従来は採掘できなかった埋蔵量にアクセスするための水圧破砕法(ハイドロフラクチャリング)が、プロパントとしてのシリカ砂の需要を飛躍的に押し上げています。 最後に、レクリエーションやニッチな用途においては、砂を用いたスポーツや芸術的なレジャー活動の人気の高まりが需要を押し上げています。これらの各セクターにはそれぞれ独自の成長要因があり、複数の産業や消費者の要件を満たすためにシリカ砂が不可欠であることを示しています。
北米シリカ砂市場の動向
シリカサンド業界の分析によると、北米におけるシリカサンドの主要な需要促進要因には、成長を続ける石油・ガス産業とインフラ開発が挙げられる。 原油供給の需要を満たすためにますます行われるようになっている水圧破砕法では、プロパントとしてシリカ砂が使用されるため、その需要が高まっている。一例として、 2023年には米国のシェールオイル生産量が1日あたり960万バレル以上に増加しており、その生産においてシリカサンドは不可欠な役割を果たしている。さらに、米国などの計画に基づくインフラプロジェクト。 「インフラ投資・雇用法」の下で進められているインフラプロジェクトは、その開発に1.2兆米ドルの資金を提供しており、建材(その一つがシリカサンド)の需要をさらに後押ししている。このエネルギー産業の力強い成長と、インフラへの多額の投資が相まって、北米のシリカ砂市場を牽引している。
欧州のシリカ砂市場に関する洞察
欧州における需要は、高品質なガラス製品への需要の高まりと建設セクターの成長によって一部牽引されている。持続可能な建築手法の台頭に加え、省エネ窓やソーラーパネルといったグリーン技術の進歩により、高純度シリカ砂から製造されることが多い特殊ガラスの需要が増加している。 例えば、欧州の二酸化炭素排出削減とエネルギー効率向上の取り組みにより、建物の改修および新築の両方で、先進的なガラスソリューションの利用が促進されています。 また、欧州連合(EU)の投資計画を牽引する大規模なインフラプロジェクトも、欧州の珪砂産業をさらに後押ししています。ガラス製造における技術の進歩と、欧州全域にわたるインフラ開発の拡大が相まって、市場を牽引しています。
アジア太平洋地域の珪砂市場の推進要因
急速な工業化と都市化に伴い、インフラへの投資拡大が見込まれており、アジア太平洋地域がシリカ砂市場の主導的な地域となり、2032年まで年平均成長率(CAGR)5.1%で牽引すると見込まれています。都市部での大規模プロジェクトや政府によるインフラ投資の拡大を伴う建設セクターの急速な発展が、シリカサンドの需要を刺激しています。
例えば、中国の都市部拡大に向けた野心的な計画や、インドの「スマートシティ・ミッション」といった巨大なインフラプロジェクトにより、シリカ砂の消費量は大幅に増加しています。各国のシリカ市場へのさらなる需要は、特に電子機器や太陽電池パネル向けのガラス製造セクターの成長によって牽引されている。アジア太平洋地域の需要は、経済成長とインフラ・技術への多額の投資により、他の地域を上回ると予想されており、同地域が世界市場で主導的な地位を確立することになるだろう。
中国とインドは世界の建設業界において重要な地位を占めており、シリカ砂の需要を牽引している。中国の建設部門は、2025年まで同国のGDPの6%を占め続けると予測されており、GDPの6%を占め続けると予測される一方、インドでは2023年に建設部門がGDPの9%を占めており、これによりアジア太平洋地域におけるシリカ砂市場のシェア拡大が加速している。
本レポートの詳細はこちら - PDF形式の無料サンプルコピーを請求
ラテンアメリカのシリカ砂市場の機会
建設活動の拡大とインフラ開発への投資の増加が、ラテンアメリカのシリカサンド産業を牽引しています。 ブラジルやメキシコなどのラテンアメリカ諸国では、シリカサンドへの需要を背景に、都市化の進展や道路・住宅関連のインフラプロジェクトが著しく増加しています。例えば、ブラジルにおける大規模なインフラプロジェクトには、道路や交通システムの拡張に加え、シリカサンドを大量に消費する住宅建設プロジェクトが含まれています。 さらに、建設業界や自動車業界からの需要も市場を後押ししています。これらに加え、ラテンアメリカ諸国における経済発展と都市化の進展が、シリカ砂の需要拡大を牽引しています。
中東・アフリカのシリカ砂市場の動向
中東およびアフリカにおける急速な都市化や大規模なインフラ開発といった要因が、シリカ砂市場を牽引しています。 同地域では、建設業界が成長を続けており、「サウジ・ビジョン2030」のプロジェクトや、UAEで開催された「エキスポ2020」が築いた遺産をさらに発展させる取り組みが進められていることから、シリカ砂の需要がかつてないほど急増しています。 ドバイやリヤドなどの都市では、インフラプロジェクトに加え、住宅・商業プロジェクトへの巨額の投資が市場の主要な牽引役となっている。また、建築用途における高性能ガラス製造へのシリカ砂の応用拡大も、市場の成長に寄与している。 乾燥地域では効率的な水ろ過システムの需要が高まっており、これがシリカ砂のさらなる需要を生み出しています。これらの要因が、中東およびアフリカにおけるシリカ砂市場の機会を後押ししています。
シリカサンド業界のスタートアップ企業は、持続可能な採掘方法や先進的な加工技術に関連するイノベーションに取り組んでいる。さらに、 シリカ砂の処理において、採掘方法の効率化や環境への影響の低減に取り組んでいます。シリカ砂市場の主要なトレンドの一つは、多くのスタートアップ企業が、先端ガラス製造や水ろ過といったハイテク用途向けの付加価値の高いシリカ砂製品を開発していることです。 実際、こうしたスタートアップ企業は、新興市場の機会を活用し、環境問題への対応やシリカ砂の新たな用途開拓を通じて、業界の成長に貢献しようとしている。
US Silica Holdings, Incは2008年に設立され、シリカサンド業界の主要企業の一つである。同社は、水圧破砕、産業用途、および環境サービス向けに最高品質のシリカサンドを提供している。 US Silicaは、採掘および加工における先進技術を活用し、特殊砂製品に対する需要の高まりに応えるため、持続可能性と効率性の原則に従っている。
TeraWatt Infrastructureは、2020年に設立された比較的新しい企業です。同社は、先進的なガラス製造や再生可能エネルギー技術における高性能用途向けに、革新的なシリカ砂を提供しています。また、技術やエネルギーに対する新たな需要に応えるため、最先端の加工能力を備えた持続可能な採掘手法を開発しています。
シリカ砂市場の主要企業は、採掘および加工における持続可能性と効率性への取り組みをますます拡大しており、水圧破砕、先端ガラス製造、水ろ過など、より幅広い用途に向けた、より高品質で特殊な砂製品の開発を進めています。 より環境に配慮した実践や技術主導のソリューションにおけるイノベーションは、市場の需要と環境への配慮を両立させることを目指す、市場をリードする企業たちの戦略の中核をなしています。市場をリードするシリカ砂企業には、以下のような企業があります:
JFE Holdings, Inc.の子会社です。同社は、JFE Mineral Company、Mizushima Alloy Steel Company、JFE Materials Companyの3社の合併により、2022年4月に設立されました。
シリカ、粘土、準長石、かんらん石などの特殊工業用鉱物の調達、加工、流通を専門とし、材料ソリューションを提供しています。ベルギーに本社を置き、31か国で200か所の生産拠点と6か所の技術センターを運営しており、従業員数は約4,683人です。
日本に本社を置くMitsubishi Corporationは、複数の産業分野にわたって幅広い事業を展開しています。同社は、環境エネルギー、マテリアルソリューション、鉱物資源、都市開発・インフラ、モビリティ、食品産業、スマートライフ創造、電力ソリューションの8つの業界別事業グループを通じて事業を運営しています。
Fairmount SantrolとUniminの合併により設立され、産業市場およびエネルギー市場向けの鉱物・材料ソリューションを提供する主要企業です。2018年に設立された同社は、多様な高品質製品、専門的な技術力、そして包括的で利用しやすい流通ネットワークを提供しています。
世界の珪砂市場で事業を展開するその他の主要企業には、Tochu Corporation、US Silica Holdings Inc、Euroquarz GmbH、Manley Bros. of Indiana, Inc、Badger Mining Corporation、Perniagaan Usahasama Membalak Sdn. Bhd. (PUM Group) などがあります。
*Please note that this is only a partial list; the complete list of key players is available in the full report. Additionally, the list of key players can be customized to better suit your needs.*


最大15%オフ
USD
$2499 $2249
$3999 $3599
$4999 $4249
$5999 $5099


*私たちは常にあなたに現在の正確な情報を提供するよう努めていますが、ウェブサイトに描かれている数値は示されており、メインレポートの実際の数字とは異なる場合があります。専門家の市場調査では、市場の最新の洞察と傾向をお届けすることを目指しています。分析と予測を使用して、利害関係者は市場のダイナミクスを理解し、課題をナビゲートし、データ駆動型の戦略的意思決定を行う機会を活用できます。*
市場は2025に433.56 MMTの取引高を記録した。
この市場は、2026年から2035年にかけて、CAGR 4.44%で成長すると推定されています。
この市場は、2026~2035の予測期間において堅調な成長を見せ、2035年までに669.45 MMTの規模に達すると見込まれています。
市場の成長を牽引している要因としては、建設活動の活発化、ガラス製造部門の拡大、金属鋳造工事の増加、および石油・ガス部門の拡大が挙げられる。
市場の拡大を後押しする主な要因としては、珪砂の用途拡大、新興国におけるインフラ開発の進展、およびガラス業界からの需要増加などが挙げられる。
シリカ砂の主要な地域市場は、北米、欧州、アジア太平洋、ラテンアメリカ、および中東・アフリカである。
予測期間において、ガラス製造が最大のシェアを占めると見込まれています。
市場の主要企業には、JFE Mineral & Alloy Company,Ltd、SCR-Sibelco NV、Mitsubishi Corporation、Covia Holdings LLC、Tochu Corporation、US Silica Holdings Inc、Euroquarz GmbH、Manley Bros. of Indiana, Inc、Badger Mining Corporation、Perniagaan Usahasama Membalak Sdn. Bhd. (PUM Group) などがあります。
2025年8月、世界の建設支出は1.98兆米ドルとなり、2019年比で7.4%増加した。
用途としては、ガラス製造、鋳造、化学製品製造、建設、塗料・コーティング、セラミックス・耐火物、ろ過、石油・ガスなどが挙げられます。
レポートの重要なハイライトを調べて、戦略的決定を強化する重要な調査結果、傾向、および実用的な洞察の簡潔な概要を把握します。
| レポートの機能 | 詳細 |
| 基準年 | 2025 |
| 過去期間 | 2019-2025 |
| 予測期間 | 2026-2035 |
| レポートの範囲 |
過去および予測の傾向、業界の推進要因と制約、セグメント別の過去および予測市場分析:
|
| 用途別内訳 |
|
| 地域別内訳 |
|
| 市場の動向 |
|
| 競合環境 |
|
| 対象企業 |
|
Datasheet
One User
USD 2,499
USD 2,249
tax inclusive*
Single User License
One User
USD 3,999
USD 3,599
tax inclusive*
Five User License
Five User
USD 4,999
USD 4,249
tax inclusive*
Corporate License
Unlimited Users
USD 5,999
USD 5,099
tax inclusive*
*Please note that the prices mentioned below are starting prices for each bundle type. Kindly contact our team for further details.*
Flash Bundle
Small Business Bundle
Growth Bundle
Enterprise Bundle
*Please note that the prices mentioned below are starting prices for each bundle type. Kindly contact our team for further details.*
Flash Bundle
Number of Reports: 3
20%
tax inclusive*
Small Business Bundle
Number of Reports: 5
25%
tax inclusive*
Growth Bundle
Number of Reports: 8
30%
tax inclusive*
Enterprise Bundle
Number of Reports: 10
35%
tax inclusive*
注文方法

ライセンスタイプを選択します
ニーズとアクセス権に適したライセンスを選択してください。

「今すぐ購入」をクリックしてください
ワンクリックでカートにレポートを追加し、登録に進みます。

支払いモードを選択します
安全なチェックアウトの支払いオプションを選択します。それに応じてリダイレクトされます。
情報に基づいた意思決定のための戦略的ソリューション
先にとどまり、機会をつかむための洞察を得る。

競争力の洞察とトレンドを取得します。

詳細な傾向レポートを備えたトラック価格。

サプライチェーンの洞察について取引データを分析します。

スマートな節約のためのコストレポートを活用します

パートナーシップでサプライチェーンを強化します。

詳細については、接続してください
アナリストの専門チームは、購入の前後にレポートに関するクエリを完全にサポートし、解決します。
アナリストの専門チームは、購入の前後にレポートに関するクエリを完全にサポートし、解決します。
私たちは、細心の注意を払う方法を採用し、高度な分析と専門家の洞察をブレンドして、正確で実用的な業界インテリジェンスを提供し、競合他社の先を行くことです。
熟練したアナリストは、現在および新興市場に関する詳細な洞察を得て、比類のない競争上の優位性を提供し、戦略的優位性を確保します。
特定の要件を効果的に満たすために、業界の洞察と分析の詳細であるが簡素化されたプレゼンテーションを提供します。




