

Consumer Insights
Uncover trends and behaviors shaping consumer choices today
Procurement Insights
Optimize your sourcing strategy with key market data
Industry Stats
Stay ahead with the latest trends and market analysis.
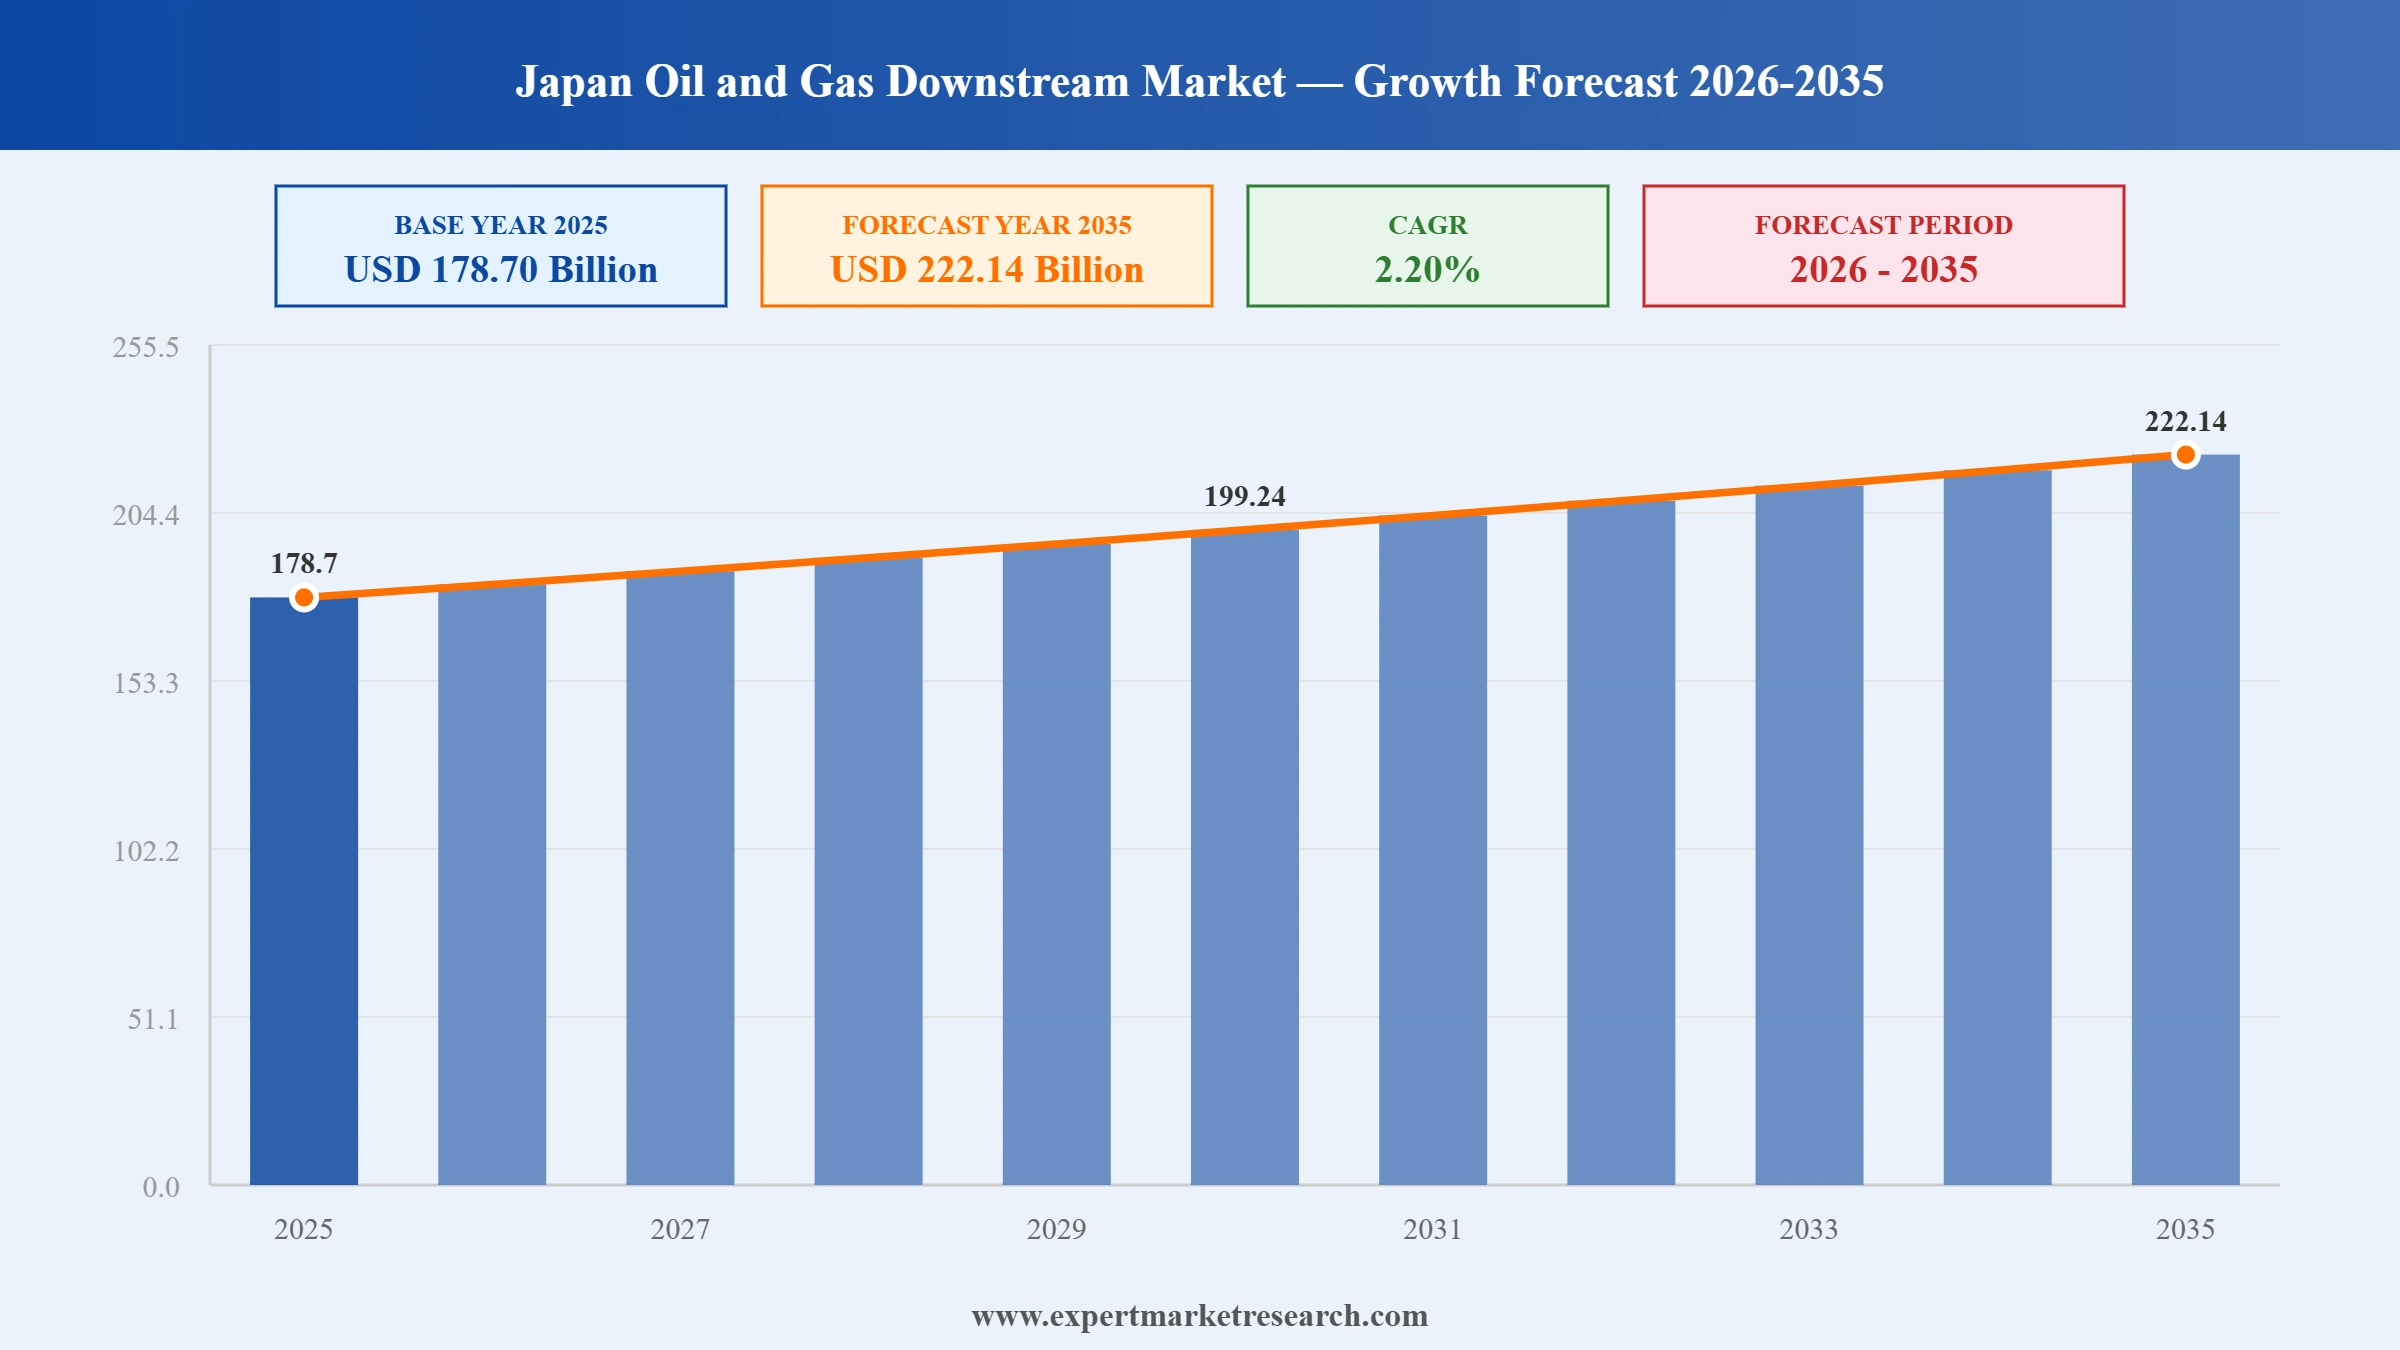
日本の石油・ガス下流市場は、2025年にUSD 178.70 Billionの価値に達し、2026年から2035年の予測期間中にCAGR約2.20%で成長すると予測されています。移行期の燃料としてのLNG需要の高まり、商業的に実現可能な下流セグメントとしての持続可能な航空燃料(SAF)の台頭、稼働率とよりクリーンな燃料生産量を向上させるための製油所の継続的なアップグレード、ならびに石油製品および石油化学原料に対する産業部門からの安定した需要を背景に、市場は2035年までにUSD 222.14 Billionに達すると予想されています。
このレポートの詳細はこちら - PDF形式の無料サンプルコピーをリクエスト
| 日本石油・ガス下流市場レポートの概要 |
説明 |
値 |
|
基準年 |
USD Billion |
2025 |
|
過去の期間 |
USD Billion |
2019-2025 |
|
予測期間 |
USD Billion |
2026-2035 |
|
2025年の市場規模 |
USD Billion |
178.70 |
|
2035年の市場規模 |
USD Billion |
222.14 |
|
CAGR 2019-2025 |
パーセンテージ |
XX% |
|
CAGR 2026-2035 |
パーセンテージ |
2.20% |
|
CAGR 2026-2035 - タイプ別市場 |
石油化学 |
2.4% |
|
CAGR 2026-2035 - エンドユーザー別市場 |
産業用 |
2.6% |
日本の石油・ガス下流部門は、短期的なエネルギー安全保障の必要性と長期的な脱炭素化の取り組みとのバランスを取りながら、慎重かつ着実なエネルギー転換を進めています。精製各社は、実証されていない水素やアンモニアの供給経路から、LNGや持続可能な航空燃料など、拡張性があり、商業的に実用可能な選択肢へと、投資の優先順位を見直しています。 国内人口の高齢化に伴う構造的な需要の減少により、こうした戦略的な方向転換と並行して、大幅な生産能力の統合が進められている。
日本最大の石油精製会社であるENEOSホールディングスは、2028年3月までの3カ年事業計画を発表し、エネルギー転換および中核となる製油所事業に1.56兆円(約107億米ドル)を投じることを明らかにした。 このうち7,400億円は、戦略的な低炭素・脱炭素エネルギー事業に充てられ、特に和歌山工場におけるLNGの拡充と持続可能な航空燃料の開発に重点が置かれている。 ENEOSは同時に、コストの上昇や世界的な脱炭素化の勢いが予想より鈍化していることを理由に、2040年までに水素400万トンを供給するという従来の目標を撤回すると発表した。 同社は、精製所の稼働率を2024年度の78%から、2027年度までに90%に引き上げることを目指している。
コスモオイルマーケティングは、2025年4月、日本国内で初めて国産サステナブル航空燃料(SAF)の商業供給を開始し、堺製油所にある「サフェア・スカイ・エナジー」SAFプラントの操業を開始しました。 このSAFは、国内で回収された使用済み食用油のみから製造されており、ISCC CORSIA認証を取得しているほか、従来のジェット燃料と比較してライフサイクル全体のCO2排出量を約60~80%削減します。 初回供給には、2025年3月に締結されたフィンエアーとの提携が含まれており、その後、日本の国内航空会社ネットワークを通じて供給が行われた。 この展開は、日本初となる国内産の大規模SAFサプライチェーンの正式な商業化を意味し、同国の航空分野における脱炭素化戦略における重要なマイルストーンとなる。
ENEOSホールディングスは、国内の燃料需要の構造的な減少に対応し、国内生産ネットワークの合理化を進める一環として、2028年3月までに横浜工場における潤滑油および一部の石油製品の製造を段階的に終了する計画を発表した。 横浜工場に関する今回の決定は、日本の下流事業者が直面している業界全体の現実を反映している。すなわち、高齢化と人口減少により石油製品の総消費量が着実に減少し、精製業者に稼働率の低い生産能力の統合を迫っているのだ。 ENEOSは、利益率の低い生産ラインを廃止することで、コスト基盤の合理化を図り、SAFやLNGといった成長性の高い分野へ投資を振り向け、国内市場が徐々に構造的な縮小を遂げる中で競争力を維持することを目指している。
NEOS株式会社と三菱商事は、日本・有田市のENEOS和歌山工場において、大規模な持続可能な航空燃料(SAF)生産施設に関するフロントエンドエンジニアリング設計(FEED)調査を開始したと発表した。 今回のFEEDは、両社が2022年に開始した共同実現可能性調査を基に、ENEOSの精製能力、確立された販売ネットワーク、原料調達に関する専門知識と、三菱商社のグローバルな原料調達およびサプライチェーン管理能力を組み合わせたものである。 和歌山における商業規模のSAF生産施設は、2030年までに航空分野でのSAF使用率10%を達成するという日本政府の目標に沿ったものであり、日本の国内SAF製造能力を大幅に拡充することになるでしょう。
コスモ石油、JGCホールディングス、レヴォ・インターナショナルの合弁会社であるサフィア・スカイ・エナジーLLCは、2024年12月25日、大阪府にあるコスモ石油の堺製油所において、日本初となる大規模な持続可能な航空燃料(SAF)製造施設の建設を完了した。 このプラントは、国内で回収された使用済み食用油から年間約30,000キロリットルのSAFを生産するように設計されており、2024年12月にはISCC CORSIAおよびISCC EUの認証も取得し、国際的に認められた両方の持続可能性基準を満たした日本初のSAF生産拠点となった。 2025年1月に試験運転が開始され、2025年4月からは航空会社へのSAFの商業供給が開始される予定である。
日本のエネルギー下流部門では、脱炭素化ロードマップの大幅な見直しが進められており、コスト面や政策面で逆風に見舞われている水素やアンモニアからの投資を、短期的にはより商業的に実現可能性の高い移行燃料であるLNGや持続可能な航空燃料(SAF)へとシフトさせている。 LNGは2040年頃までの実用的な「ブリッジ燃料」としてますます注目されており、一方、SAFは、航空会社からの明確な需要があり、規制の対象となり政府の支援も得られる製品として支持を広げている。この戦略的転換は、カーボンニュートラルなエネルギーシステムへの移行が、従来の想定よりも遅れているという業界全体の認識を反映している。 2025年5月、ENEOSホールディングスは3カ年事業計画を発表した。同計画では1.56兆円を配分し、和歌山工場におけるLNGの拡大とSAFの生産に重点を置く一方、2040年の水素供給目標を正式に撤回した。
国産サステナブル航空燃料(SAF)の商業化は、日本の下流部門における構造的な拡充を意味し、これまで商業規模では存在しなかった新たな製品分野を切り拓くものです。 日本政府は、2030年までに航空燃料使用量の少なくとも10%をSAFで賄うことを義務付けており、これにより国内生産者に対して堅調な長期的な需要シグナルが生まれ、SAF生産インフラへの下流部門の投資が促進されている。 日本の石油・ガス下流市場の成長は、こうした SAF 関連の新たな資本流入によって支えられており、特に精製業者が沿岸の製油所にある既存のインフラを、よりクリーンな燃料製品の生産に転用していることがその要因となっている。 2024年12月、コスモ石油の堺製油所にある日本初の大規模SAF施設が建設を完了し、ISCC CORSIAおよびISCC EUの認証を取得、2025年4月から商業供給を開始した。
日本の下流事業者は、国内の石油需要が構造的に持続的に減少していることを受け、製油能力と製品ポートフォリオの合理化を加速させている。高齢化と人口減少、自動車全体の燃費基準の引き上げ、そして電気自動車の漸進的な普及が相まって、ガソリンとディーゼルの消費量はここ数年、着実に減少している。 大手精製各社は、過剰な生産能力を維持するのではなく、より効率的な少数の施設に生産を集中させ、SAF、LNG、石油化学製品といった成長分野へ資本を振り向けている。この事業再編により、業界全体の利益率が改善される一方で、精製各社は厳格化する環境基準にも対応できるようになっている。 2025年3月、ENEOSは、この業界全体の再編傾向に沿い、2028年3月までに横浜工場での潤滑油製造を終了する計画を発表しました。
LNGの気候変動への影響に対する環境面での検証が厳しさを増しており、これを受けて日本の大手エネルギー各社は、生産から供給に至るLNGのサプライチェーン全体において、メタン排出量を削減するという公約を正式に打ち出した。 強力な温室効果ガスであるメタンは、日本がカーボンニュートラル戦略においてLNGを信頼できる移行燃料として位置づけようとする中で、注目の的となっている。 メタン漏出を把握・評価し、体系的に削減するための業界連合が結成されており、これにより、LNGが「ブリッジ燃料」としての環境面での信頼性がさらに高まっている。この傾向は、投資家や政府が化石燃料への投資をより厳しく精査している中で、下流市場の規制面および評判面での地位を強化するものである。 三菱商事や三井物産など、日本の主要なLNG購入企業で構成される「ネットゼロに向けたLNG排出削減連合(CLEAN)」は、このメタン削減の取り組みを主導するために設立された。
Expert Market Research社のレポート『日本の石油・ガス下流市場レポートおよび予測 2026 ~ 2035』では、以下のセグメントに基づいて市場の詳細な分析が行われています:
種類別の市場内訳
主な見解: 日本の精製部門は依然として下流部門の中核を担っており、輸入原油をガソリン、ディーゼル、灯油、ジェット燃料、および工業用・船舶用の低硫黄燃料油など、幅広い精製製品に加工している。 ENEOSをはじめとする主要精製業者は、稼働率の向上と、持続可能な航空燃料や低硫黄ディーゼルなどのよりクリーンな燃料への生産シフトを図るため、製油所の改修に投資しており、日本の厳格化する環境基準に事業運営を適合させている。 石油化学部門は、エチレン、プロピレン、その他の化学原料の安定供給を必要とする自動車、電子機器、包装産業における日本の高度な製造基盤に支えられ、着実に成長している。 石油化学メーカー各社は、原料効率を最大化し、単一の製油所コンプレックス内で燃料と化学品の双方から利益を確保するため、製油所ユニットとの事業統合をますます進めている。
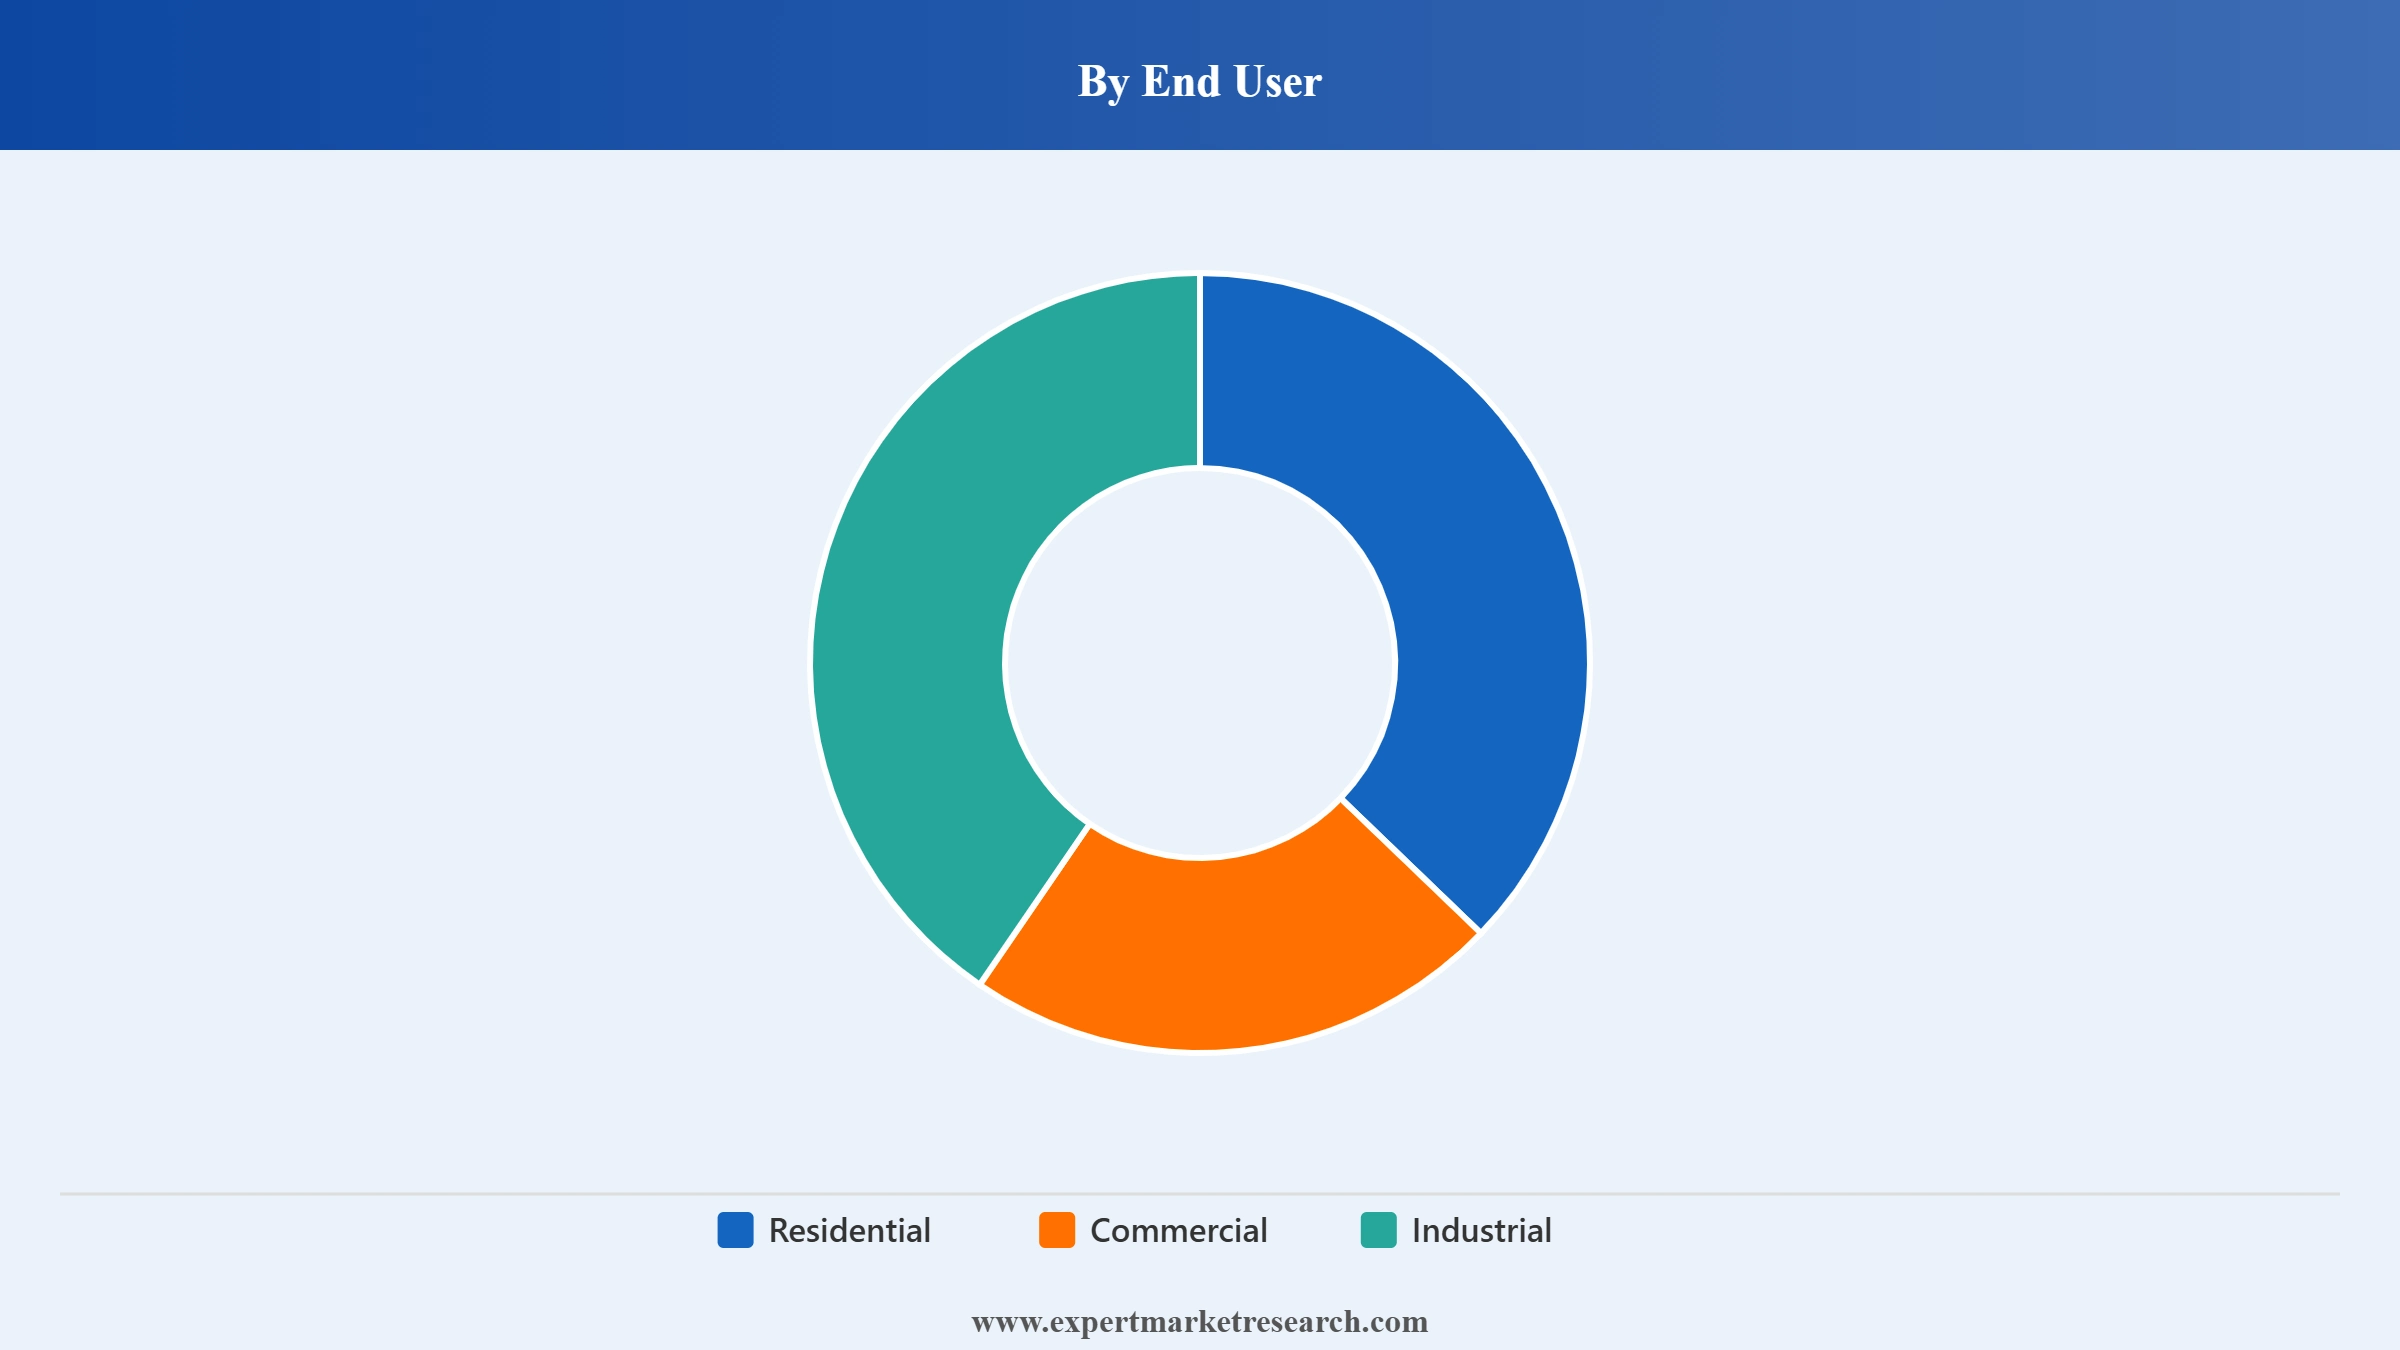
エンドユーザー別の市場内訳
主な洞察: 日本では、産業用最終用途セグメントが石油・ガス下流製品の主要な消費先であり、最大かつ最も急成長しているカテゴリーを占めています。 鉄鋼生産、化学製品製造、セメント、食品加工などのエネルギー多消費型産業は、熱源および動力源として石油製品やLPGに依存している。ホテル・宿泊施設、小売、外食産業、オフィスビルなどを含む商業セグメントでは、暖房、調理、給湯システムにLPGや灯油が広く利用されており、エネルギー効率の全般的な向上にもかかわらず、需要は引き続き安定している。 住宅部門は、新築住宅でヒートポンプや電気システムが採用されるにつれて徐々に縮小傾向にあるものの、特に地方や寒冷な北部の都道府県では、家庭でのエネルギー備蓄を奨励する政府の補助金や防災政策に支えられ、LPGや灯油の消費者が依然として相当な規模で存在している。
このレポートの詳細はこちら - PDF形式の無料サンプルコピーをリクエスト
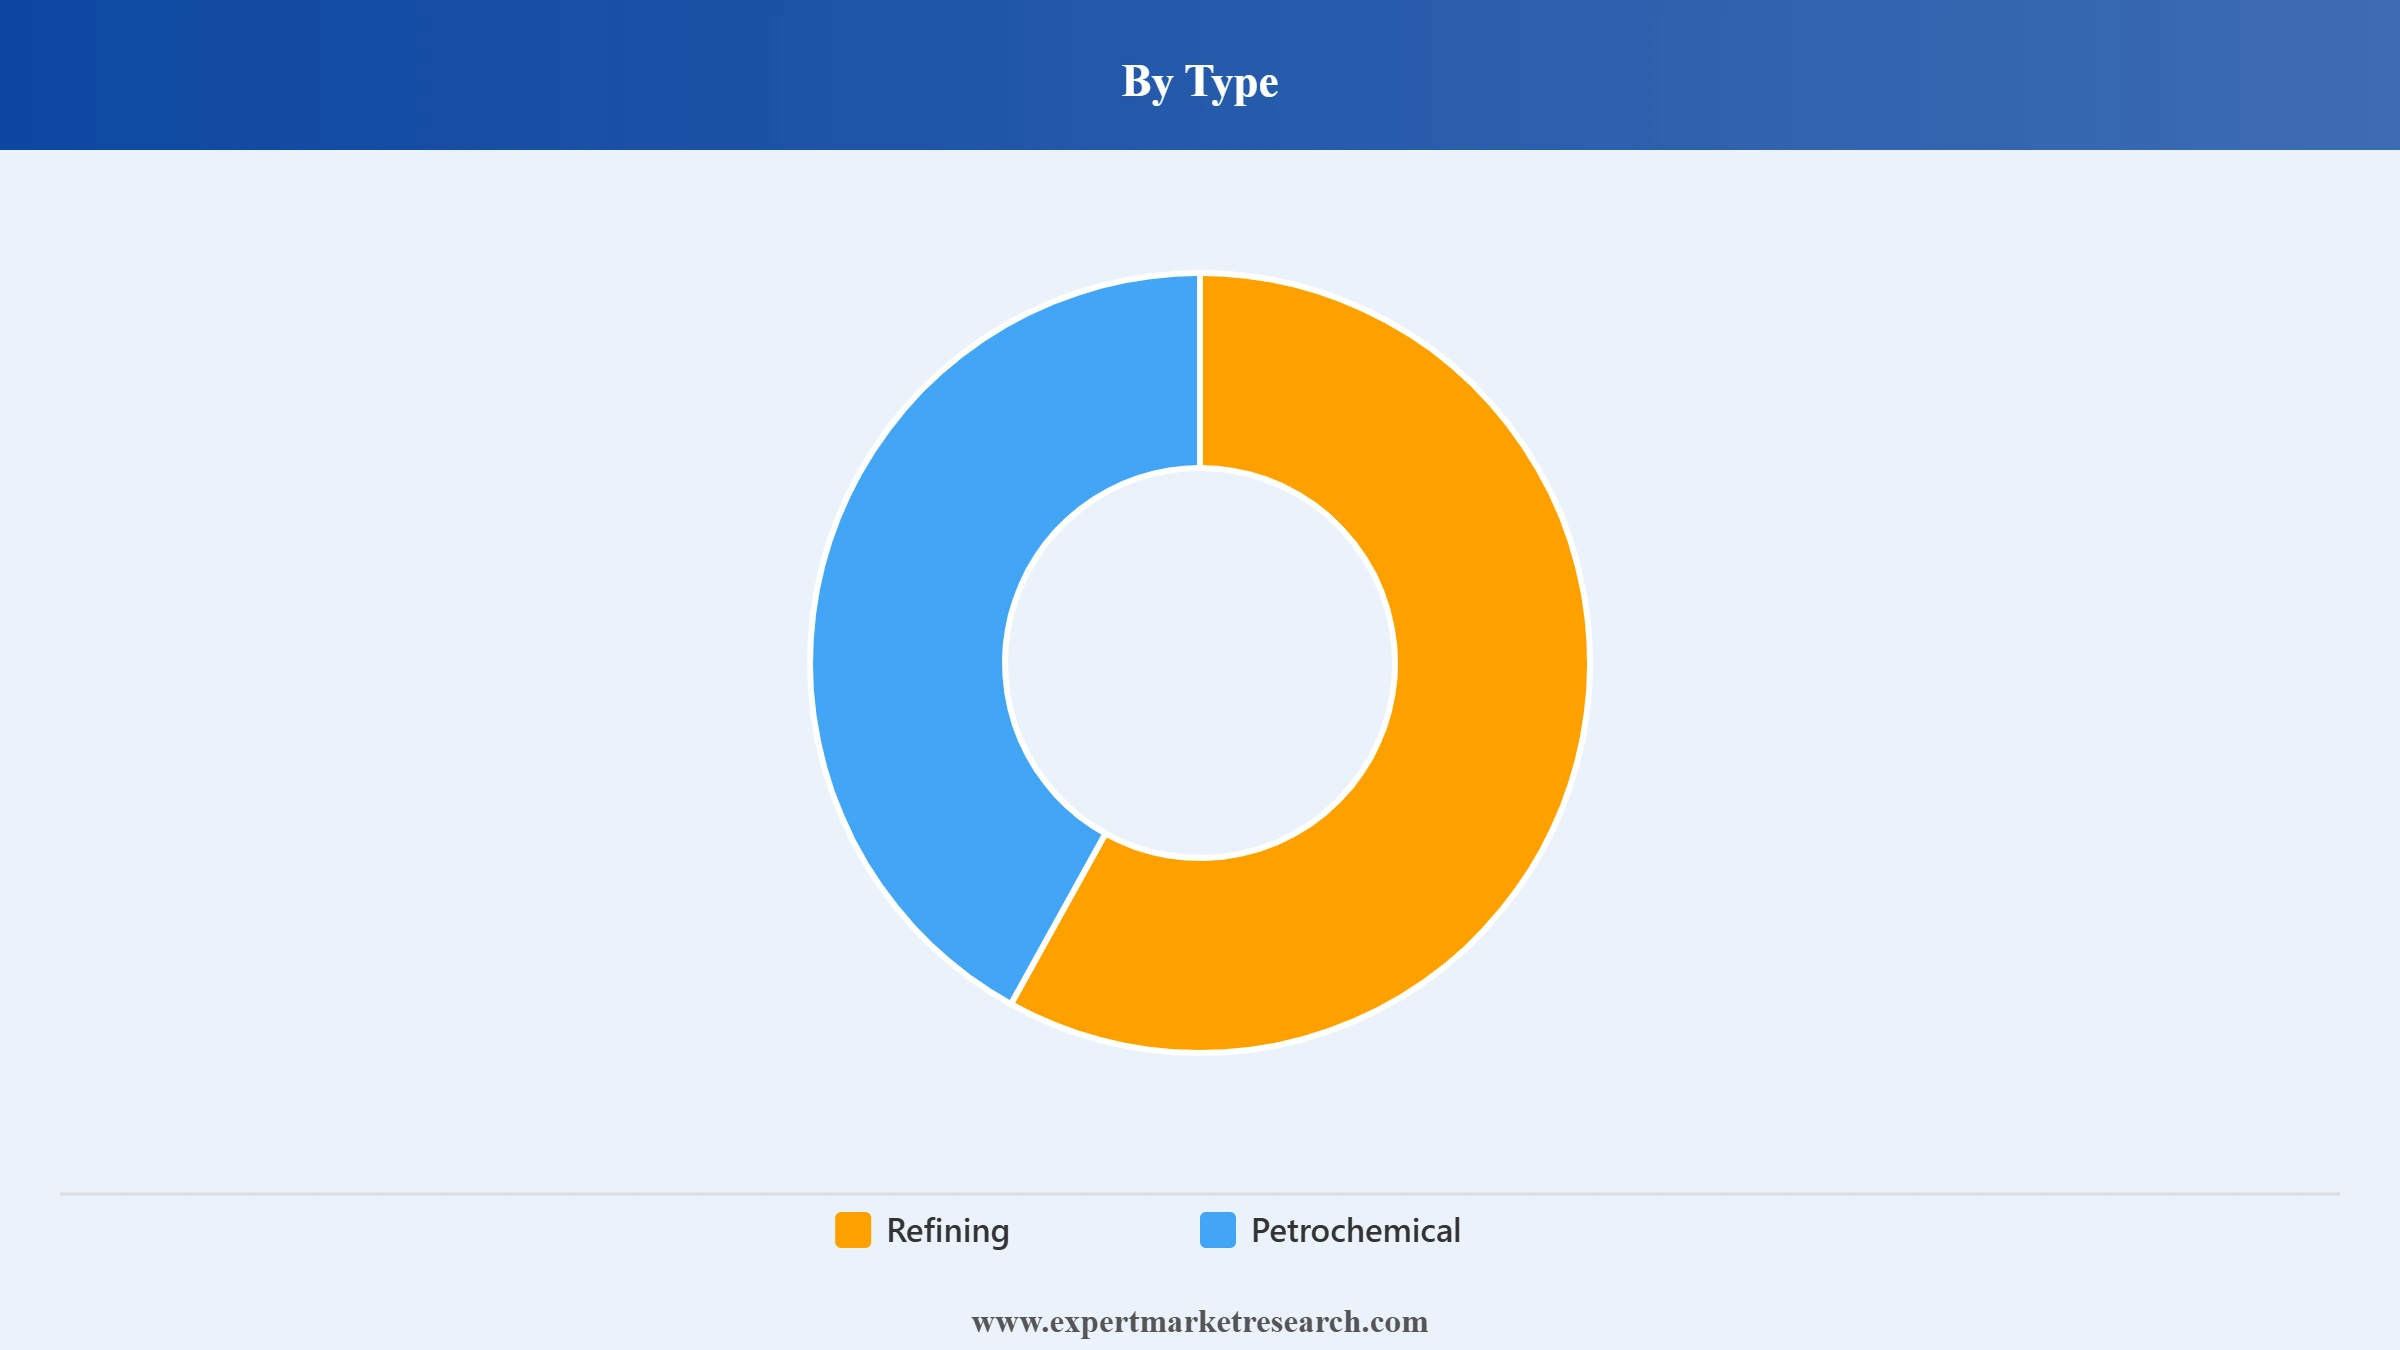
タイプ別:精製セグメントは引き続き日本の下流市場で最大のシェアを占めていますが、国内の燃料消費量が減少するにつれて、その長期的な軌道は徐々に縮小する方向にあります。ENEOSは、2027年度までに製油所の稼働率を78%から90%へ引き上げる戦略を掲げており、これは設備容量の拡大ではなく、既存インフラからより高い収率を引き出すことに重点を置いた、業界の業務効率化への取り組みを反映しています。石油化学セグメントは、絶対的な市場価値では小さいものの、より構造的な回復力を有しており、より速いペースで成長しています。日本の産業基盤は石油化学製品に対する安定した国内需要を生み出しており、アジア全域での輸出需要がさらなる成長要因となっています。特に、製油所から化学製品への転換が戦略的な優先事項となる中、企業は原料を共有し、施設全体のマージンを最大化するために、精製と石油化学事業を同一拠点に配置する動きを強めています。
このレポートの詳細はこちら - PDF形式の無料サンプルコピーをリクエスト
エンドユーザー別:産業用エンドユーザーは下流製品の主要な消費者であり、石油製品およびLPG需要の最大のシェアを占めています。自動車、鉄鋼、化学、電子機器などの主要産業クラスターを有する日本の製造業中心の経済は、精製燃料および石油化学原料に対する安定した基礎需要を生み出しています。商業部門の需要は安定しており、調理や暖房にLPGを利用する国内の広範な宿泊、外食、小売基盤に支えられています。住宅需要は、エネルギー効率基準の厳格化や新築住宅におけるガス燃焼機器から電気システムへの置き換えに伴い構造的に減少しているものの、特に北海道や東北などの厳しい冬を迎える地域では、暖房に灯油やLPGを依存する古い住宅ストックが大きいことから、引き続き支えられています。
このレポートの詳細はこちら - PDF形式の無料サンプルコピーをリクエスト
関西/近畿は日本で2番目に大きな下流市場であり、同国の持続可能な燃料への移行における中心地域として台頭しています。Cosmo Oilが運営する大阪の堺製油所には現在、Saffaire Sky Energyが運営する日本初の大規模商業SAF生産施設があり、関西はよりクリーンな下流製品の開発において戦略的に重要な地域となっています。京浜および阪神工業地帯では、製造、化学、物流事業から精製燃料および石油化学製品に対する堅調な需要が引き続き生み出されています。大阪および神戸の強固な港湾インフラは、LNGの輸入と西日本全域への完成品の流通を促進しています。使用済み食用油のリサイクルとSAFの導入を促進する政府支援の取り組みにより、地域の自治体と下流生産者の間に新たなサプライチェーンのつながりが生まれています。
日本の石油・ガス下流市場は、国内の精製業者や石油化学メーカーに加え、マーケティング、トレーディング、戦略的合弁事業を通じて参入する国際的なエネルギー企業が混在しているのが特徴です。ENEOSホールディングスは、精製能力において国内市場で圧倒的なリーダーであり、日本の精製燃料生産量の大部分を占めています。 エネルギー転換により競争環境は再構築されつつあり、各社はSAF(持続可能航空燃料)や低硫黄船舶用燃料などのクリーンな燃料の生産・供給能力、LNGインフラへの投資、そして供給の信頼性を損なうことなく製油所の統合を管理する能力によって、ますます差別化を図っている。
トタルエナジーズ、シェル、BPなどの国際企業は、国内に大規模な製油所を所有するのではなく、主にマーケティング、トレーディング、共同開発契約を通じて参入している。 よりクリーンな燃料技術、LNGサプライチェーン、および炭素管理ツールに関するこれらの企業のグローバルな専門知識は、従来の精製製品から、より多様化され低炭素化された下流製品ポートフォリオへの複雑な移行を進める日本のパートナー企業から高く評価されている。
Japan Petroleum Exploration Co., Ltd. (JAPEX)は1955年に設立され、日本の東京に本社を置いています。JAPEXは、国内外で石油および天然ガスの探鉱、開発、生産に従事するとともに、日本のLNG輸入インフラおよび下流エネルギーサプライチェーンにおいて支援的な役割を担っています。同社は、カーボンニュートラル戦略の一環として、二酸化炭素回収・貯留(CCS)への取り組みや再生可能エネルギーへの投資を積極的に進めています。JAPEXは、カナダ、日本、中東で上流資産を運営しており、LNGの供給・流通における下流に関連する事業活動を通じて、日本の変化するエネルギー環境において重要な役割を果たしています。
Aramco Asia Japan K.K.は、Saudi Aramcoの完全子会社であり、日本の東京に本社を置いています。同社は、日本におけるSaudi Aramcoの商業関係、原油販売、マーケティング活動を管理しています。日本はサウジアラビアにとって重要な石油輸出先の一つです。日本は原油輸入の約90%を中東に依存しているため、Aramcoの日本における事業は双方にとって戦略的に重要です。Aramco Asia Japanはまた、Saudi Aramcoのグローバルなポートフォリオ多角化戦略に沿った、日本における下流投資やパートナーシップの検討を支援しており、精製、石油化学、低炭素エネルギーの取り組みへの参画も行っています。
Mitsui and Co., Ltd.は1947年に設立され、日本の東京に本社を置いています。日本最大級の商社・投資会社の一つとして、MitsuiはLNG取引、上流プロジェクトへの投資、下流エネルギーのマーケティングなど、石油・ガスのバリューチェーン全体に深く関与しています。同社は複数の国際的なLNG供給契約における主要な参加企業であり、ENEOSとともにENEOS和歌山製油所における商業規模のSAF生産施設の開発に取り組んでおり、グローバルな原料調達能力とENEOSの精製に関する専門知識を組み合わせています。Mitsuiはまた、LNGサプライチェーン全体でメタン排出量の削減に取り組むCLEAN coalitionの創設メンバーであり、日本の下流エネルギー分野における環境パフォーマンスに積極的に取り組んでいることを示しています。
TotalEnergies SEは1924年に設立され、フランスのクールブヴォアに本社を置いています。同社はエネルギーバリューチェーン全体で事業を展開しており、日本ではLNG供給パートナーシップ、燃料マーケティング、持続可能な燃料技術に関する共同研究を通じて事業を行っています。TotalEnergiesとENEOSは、SAF生産に関する共同フィージビリティ調査の実績があり、2022年には横浜のENEOS根岸製油所におけるSAF製造の可能性を検討する調査を実施しました。TotalEnergiesは、SAF向け原料調達、炭素管理、よりクリーンな燃料技術開発に関するグローバルな専門知識を提供しており、従来型の精製製品から低炭素な製品ポートフォリオへの移行に取り組む日本の下流事業者にとって、価値ある戦略的パートナーとなっています。
市場におけるその他の主要企業には、Shell International B.V.、BP plc、Chiyoda Corporation、Sumitomo Chemical Co., Ltd.、その他の企業が含まれます。
*Please note that this is only a partial list; the complete list of key players is available in the full report. Additionally, the list of key players can be customized to better suit your needs.*
2026年から2035年にかけて日本の石油・ガス下流市場がどのような方向に向かうのかを明確に理解できます。当社の包括的なレポートでは、精製および石油化学の市場動態、LNGへの移行戦略、持続可能な航空燃料への投資、地域別需要パターン、日本の下流エネルギーの将来を形成する企業のプロファイルを取り上げています。日本の製油所市場を評価するエネルギー企業、下流資産を評価する投資家、エネルギー安全保障政策を追跡する政府機関のいずれであっても、本レポートは必要なデータとインサイトを提供します。今すぐ無料サンプルをダウンロードして、日本の変化する下流エネルギー分野における主要な機会をご確認ください。


最大15%オフ
USD
$2499 $2249
$3999 $3599
$4999 $4249
$5999 $5099


*私たちは常にあなたに現在の正確な情報を提供するよう努めていますが、ウェブサイトに描かれている数値は示されており、メインレポートの実際の数字とは異なる場合があります。専門家の市場調査では、市場の最新の洞察と傾向をお届けすることを目指しています。分析と予測を使用して、利害関係者は市場のダイナミクスを理解し、課題をナビゲートし、データ駆動型の戦略的意思決定を行う機会を活用できます。*
2025年、市場は約USD 178.70 Billionの価値に達しました。
市場は2026年から2035年の間に、CAGR 2.20%で成長すると予測されています。
市場は2026年から2035年までの予測期間中に着実に成長し、2035年までにUSD 222.14 Billionに達すると予測されています。
日本の石油・ガス下流市場は、複数の構造的な促進要因に支えられています。世界最大級の原油輸入国の一つである日本では、産業、商業、住宅部門における国内燃料需要を満たすため、精製インフラの継続的な稼働が確保されています。特に鉄鋼、化学、自動車などのエネルギー集約型製造業を中心とする産業部門は、精製燃料および石油化学原料に対する安定した需要基盤を提供しています。政府が定めるSAF導入目標や主要な製油会社による持続可能な燃料生産への投資は、商業的に実現可能な新たな下流製品セグメントを生み出しています。製油会社が従来型の炭化水素からポートフォリオを再構築する中、LNGインフラへの戦略的投資も、中核となる精製事業とともに市場価値の成長を支えています。また、ENEOSが2027年度までに稼働率を90%へ引き上げる目標を掲げていることを含め、操業効率を向上させるための継続的な製油所のアップグレードも、生産性向上による収益成長に寄与しています。
日本の石油・ガス下流市場は、タイプ別に精製と石油化学に分類されます。精製セグメントは市場価値で最大のシェアを占め、輸入原油からガソリン、ディーゼル、ジェット燃料、灯油、LPGを生産しています。石油化学セグメントは、2.4%というより速いCAGRで成長しており、日本の高度な製造基盤におけるプラスチック、肥料、工業用化学品に対する持続的な需要が成長を促進しています。製油会社は、原料の有効活用とマージンの確保を向上させるため、石油化学事業を製油所インフラと統合する動きを強めています。
日本の石油・ガス下流市場では、4つの主要な動向が形成されています。第一に、製油会社は水素やアンモニアへの投資からLNGおよび持続可能な航空燃料(SAF)への戦略的なシフトを進めており、これはエネルギー転換の進展速度に対する商業的な現実を反映しています。第二に、日本初の大規模な国内SAF生産施設がCosmo Oilの堺製油所で商業運転を開始し、航空分野の脱炭素化目標に沿った新たな下流製品セグメントが開拓されています。第三に、製油会社が老朽化した効率性の低い施設の生産能力を合理化し、マージンを改善するとともに、成長セグメントへ資本を振り向ける動きにより、操業面での統合が加速しています。第四に、LNGサプライチェーン全体におけるメタン排出削減が正式な業界の取り組みとなりつつあり、移行期の燃料としてのLNGの環境面での信頼性が高まっています。
市場の主要企業には、Japan Petroleum Exploration Co., Ltd. (JAPEX)、Aramco Asia Japan K.K.、Mitsui and Co., Ltd.、TotalEnergies SE、Shell International B.V.、BP plc、Chiyoda Corporation、Sumitomo Chemical Co., Ltd.などがあり、その他の企業も含まれます。
レポートの重要なハイライトを調べて、戦略的決定を強化する重要な調査結果、傾向、および実用的な洞察の簡潔な概要を把握します。
| レポートの機能 | 詳細 |
| 基準年 | 2025 |
| 過去期間 | 2019-2025 |
| 予測期間 | 2026-2035 |
| レポートの範囲 |
過去および予測の傾向、業界の推進要因と制約、セグメント別の過去および予測市場分析:
|
| タイプ別内訳 |
|
| エンドユーザー別内訳 |
|
| 市場の動向 |
|
| 競争環境 |
|
| 対象企業 |
|
Datasheet
One User
USD 2,499
USD 2,249
tax inclusive*
Single User License
One User
USD 3,999
USD 3,599
tax inclusive*
Five User License
Five User
USD 4,999
USD 4,249
tax inclusive*
Corporate License
Unlimited Users
USD 5,999
USD 5,099
tax inclusive*
*Please note that the prices mentioned below are starting prices for each bundle type. Kindly contact our team for further details.*
Flash Bundle
Small Business Bundle
Growth Bundle
Enterprise Bundle
*Please note that the prices mentioned below are starting prices for each bundle type. Kindly contact our team for further details.*
Flash Bundle
Number of Reports: 3
20%
tax inclusive*
Small Business Bundle
Number of Reports: 5
25%
tax inclusive*
Growth Bundle
Number of Reports: 8
30%
tax inclusive*
Enterprise Bundle
Number of Reports: 10
35%
tax inclusive*
注文方法

ライセンスタイプを選択します
ニーズとアクセス権に適したライセンスを選択してください。

「今すぐ購入」をクリックしてください
ワンクリックでカートにレポートを追加し、登録に進みます。

支払いモードを選択します
安全なチェックアウトの支払いオプションを選択します。それに応じてリダイレクトされます。
情報に基づいた意思決定のための戦略的ソリューション
先にとどまり、機会をつかむための洞察を得る。

競争力の洞察とトレンドを取得します。

詳細な傾向レポートを備えたトラック価格。

サプライチェーンの洞察について取引データを分析します。

スマートな節約のためのコストレポートを活用します

パートナーシップでサプライチェーンを強化します。

詳細については、接続してください
アナリストの専門チームは、購入の前後にレポートに関するクエリを完全にサポートし、解決します。
アナリストの専門チームは、購入の前後にレポートに関するクエリを完全にサポートし、解決します。
私たちは、細心の注意を払う方法を採用し、高度な分析と専門家の洞察をブレンドして、正確で実用的な業界インテリジェンスを提供し、競合他社の先を行くことです。
熟練したアナリストは、現在および新興市場に関する詳細な洞察を得て、比類のない競争上の優位性を提供し、戦略的優位性を確保します。
特定の要件を効果的に満たすために、業界の洞察と分析の詳細であるが簡素化されたプレゼンテーションを提供します。




