

Consumer Insights
Uncover trends and behaviors shaping consumer choices today
Procurement Insights
Optimize your sourcing strategy with key market data
Industry Stats
Stay ahead with the latest trends and market analysis.
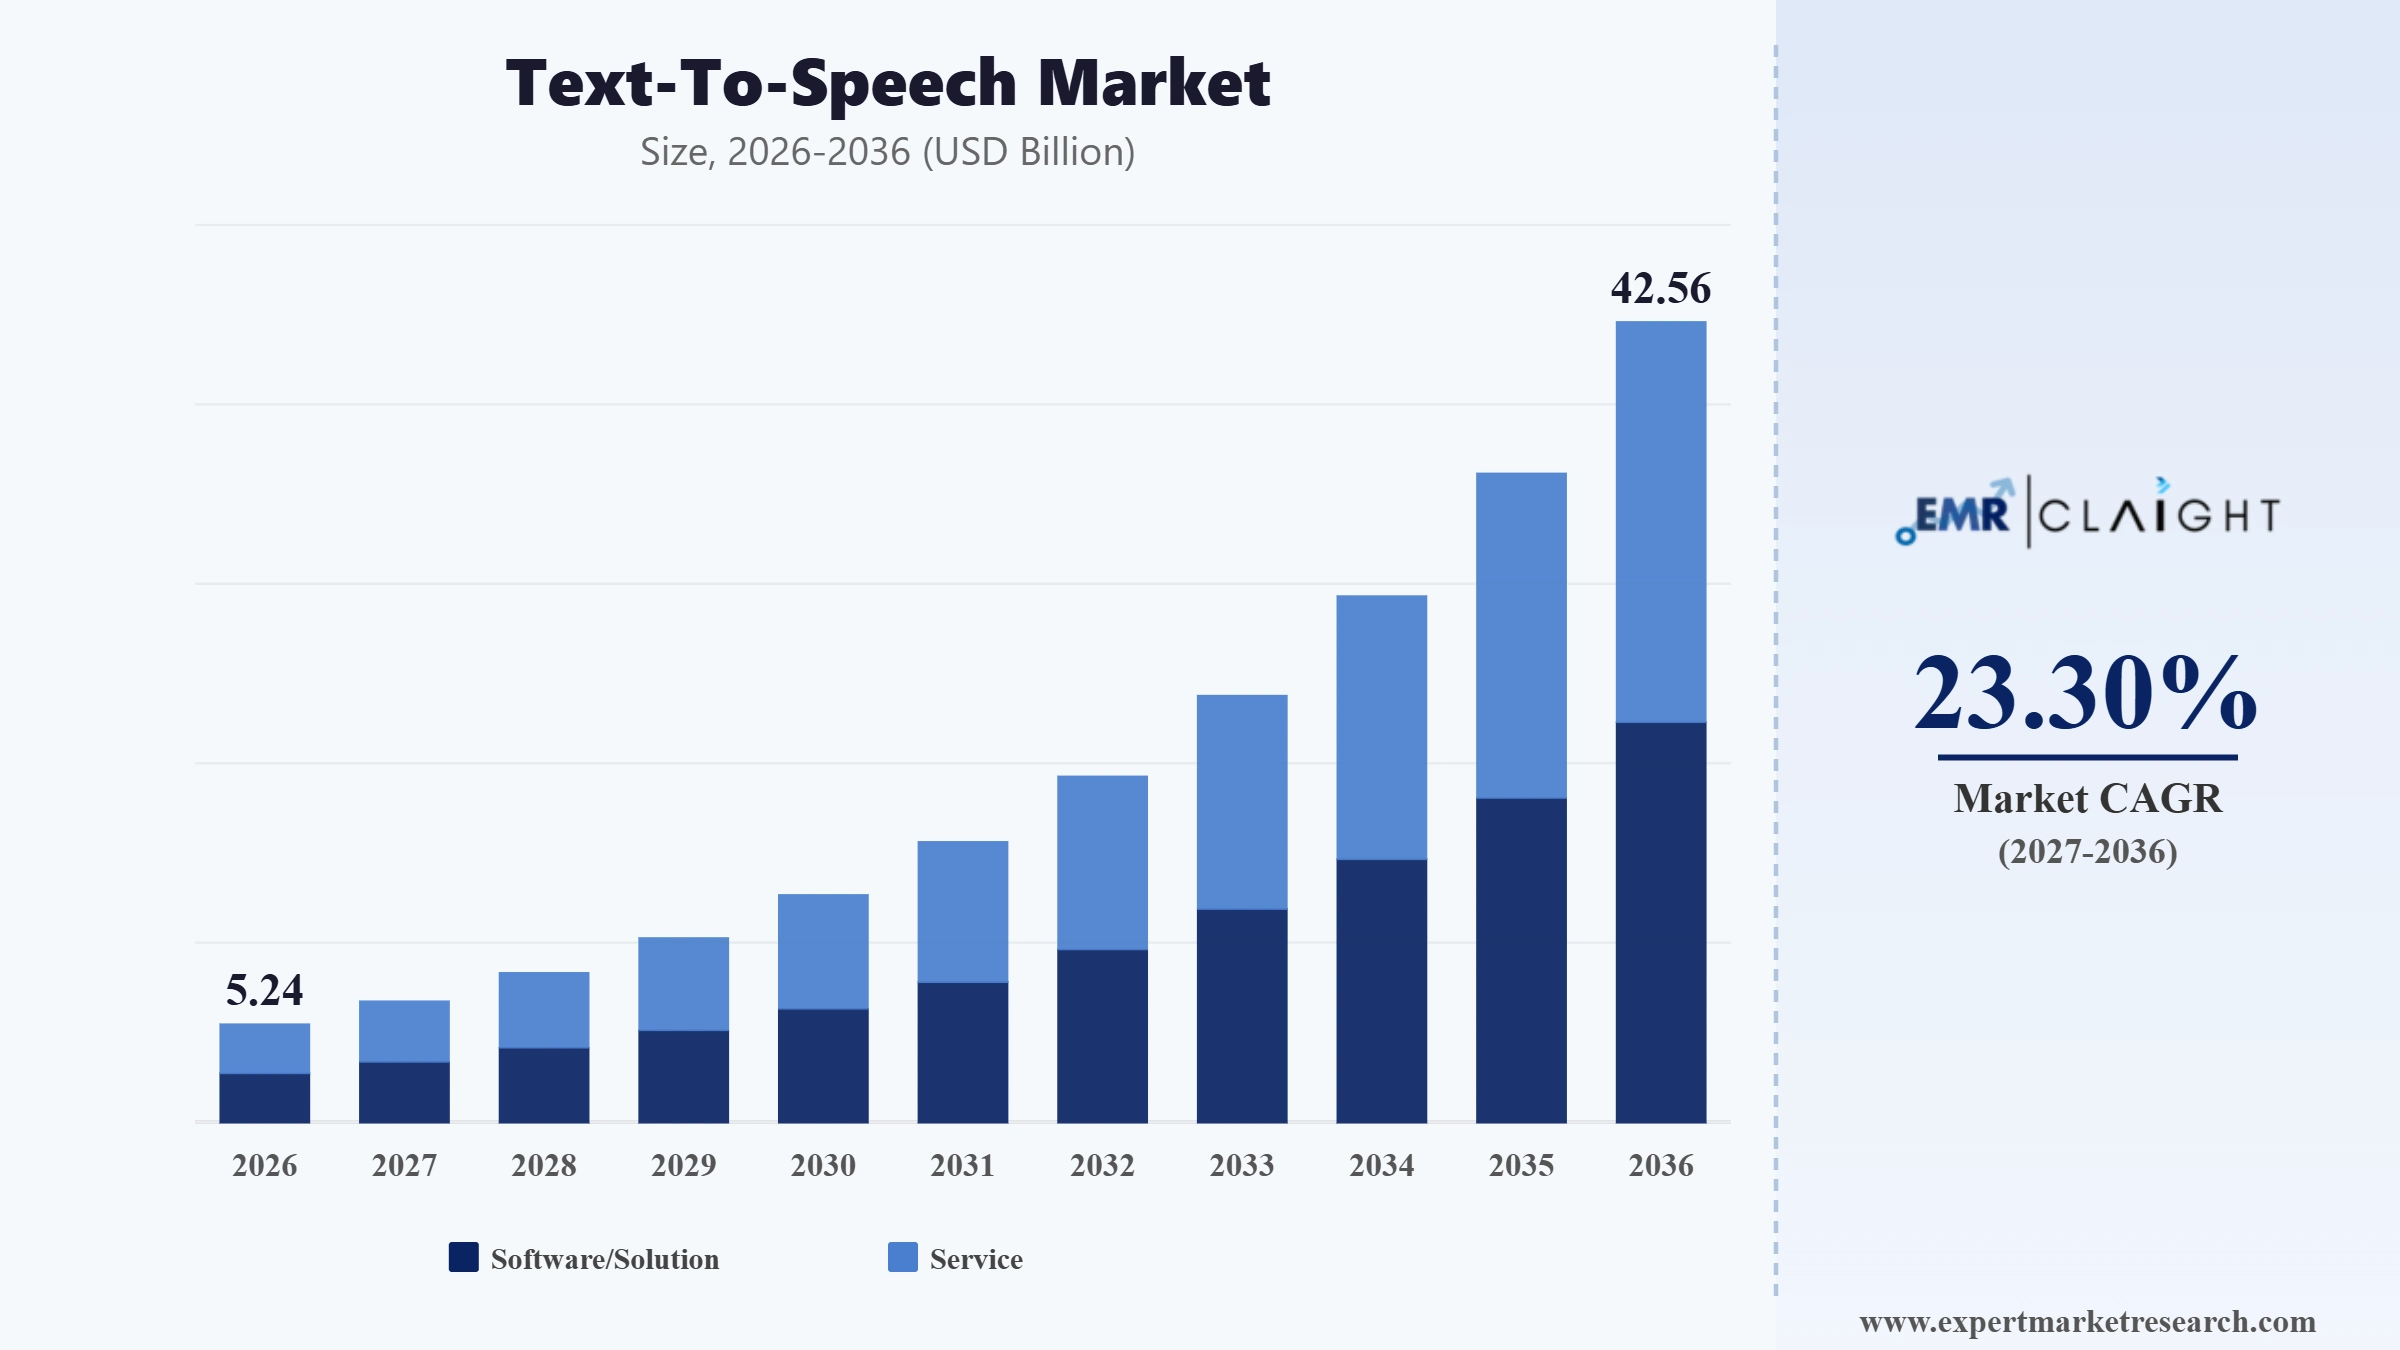
世界のテキスト読み上げ市場は、2025年にUSD 4.25 Billionの規模に達し、23.30%のCAGRで拡大すると予測されていますから2035にかけて。さらに、この市場は2035までにUSD 34.52 Billionに達すると予想されています。 生成型ニューラル音声モデルの急速な進歩、クラウドベースの導入拡大、および多言語音声合成需要の高まりにより、ベンダー各社は、業界を問わず、会話のリアリティ、遅延の低減、および企業での導入促進を図っています。
自然で低遅延な音声インターフェースに対する企業の需要の高まりを受け、ベンダー各社は、生成型音声カタログの拡充、多言語対応の強化、およびリアルタイム会話型アプリケーション向けの推論遅延の低減に取り組んでいます。同時に、クラウドプロバイダーは、音声対応製品を開発する開発者や企業における採用を拡大するため、価格モデルや地域ごとの提供範囲の最適化を進めています。
主要なテクノロジープロバイダーが生成型かつ表現力豊かな音声モデルのリリースを加速させる中、テキスト読み上げ(TTS)市場はさらなる発展を遂げつつある。 こうしたイノベーションの一例として、2025年3月にGoogle CloudがGoogle DeepMindのロンドン本社で「Chirp 3 HD」ボイスを発表し、Vertex AIプラットフォームを通じて利用可能な言語を31言語に拡大し、248種類の異なる音声オプションと話し手の特徴を制御する機能を提供したことが挙げられる。 このリリースのにより、企業は世界中の市場において、より自然でブランドに一貫性のある音声体験を提供できるようになります。
さらに、テキスト読み上げ(TTS)市場の各社は、競争力を強化するため、生成モデル研究、多言語音声の拡充、およびクラウドAPIのスケーラビリティ向上に向けて、より多くの投資を割り当てています。例えば、Amazon Web Services、Google、Mistral AIは、生成型音声のラインナップと言語対応範囲を拡大しています。
このレポートの詳細はこちら - 無料サンプルを請求
Microsoft AIは、MAI-Voice-2を発表し、テキスト読み上げ市場向けモデルの対応言語を英語のみから15言語へと拡大しました。同モデルは、感情タグによる制御、ゼロショット音声クローニング、長文コンテンツにおける話者の声の一貫性維持を可能にします。企業は、対応言語の拡充や表現力を高める制御機能の導入を通じて、テキスト読み上げ市場における企業での採用拡大を促進できます。
Mistral AIは、Voxtral TTSをリリースしました。これは、9言語に対応した表現力豊かな音声モデルであり、短い参照音声からのゼロショット音声クローニングと、リアルタイムの対話型エージェントに適した低遅延性能を備えています。企業は、業界の成長を促進する既存の生成音声プロバイダーと競争するため、オープンウェイトかつ低遅延のモデル開発に取り組むことができます。
欧州連合は、AI Actに基づき、AI生成音声に対する多層的な電子透かしの導入を義務付ける実施規範の草案を公表しました。規制の全面的な適用は2026年8月に開始されます。企業は、市場全体で規制遵守を維持するため、同意に基づく保護措置や音声への電子透かしの導入を進めることができます。
AWSは、Amazon Polly向けに7種類の新しい合成生成音声の一般提供を開始したと発表しました。これにより、同社の生成TTSエンジンは、複数の言語およびクラウドリージョンにわたって27種類の音声に拡充されました。企業は、テキスト読み上げ市場における企業向け需要の拡大を取り込むため、生成音声のラインアップと地域別の提供範囲を拡大できます。
テキスト読み上げ市場は、一方的な音声合成から、応答遅延を最小限に抑えた、対話型で人間らしい音声会話へと進化しています。各ベンダーは、ユーザーエンゲージメントの向上と企業の業務自動化を図るため、リアルタイムの会話型AIを優先的に取り組んでいます。 例えば、2026年7月、OpenAIは、ChatGPTの音声モード内でより自然で低遅延のリアルタイム会話を可能にするよう設計された、新しい全二重音声モデル「GPT-Live」を発表しました。このリリースにより、会話型で人間らしい音声インタラクションを提供しようとする主要AI研究所間の競争が激化しています。
生成型音声モデルがより大規模化し、計算負荷が高まるにつれ、プロバイダー各社は、トレーニング、推論、およびグローバル展開を加速させるために、ハイパースケールなクラウドインフラストラクチャに依存するようになっています。 ElevenLabsは2026年2月、Google Cloudとの提携を強化し、NVIDIAの最新Blackwell GPUを搭載したGoogle Cloudインフラストラクチャへのアクセス権を獲得した。これにより、テキスト読み上げ(TTS)市場における生成型音声モデルのトレーニングと推論をスケールアップすることが可能となった。 この提携の拡大は、ますます複雑化し、低遅延が求められる生成型音声ワークロードをサポートするために、ハイパースケール企業のコンピューティングパートナーシップへの依存度が高まっていることを浮き彫りにしています。
AIを活用した顧客対応に対する企業の需要の高まりを受け、先進的な音声技術へのベンチャーキャピタルによる投資が活発化している。 各社は、より自然で、拡張性が高く、業界に特化した音声ソリューションを提供するための機能拡充を進めている。例えば、音声AIスタートアップのRimeは2026年7月、M13をリード投資家として2,400万米ドルのシリーズAラウンドを調達し、より自然な会話品質で顧客からの電話に対応することを目的とした、企業向け音声認識・生成モデルの開発を推進している。 今回の資金調達は、コンタクトセンターや企業の通話ユースケースをターゲットとする専門的な音声AIプロバイダーに対する、投資家の揺るぎない信頼を反映している。
合成音声技術の急速な普及に伴い、各国政府はより強力な規制枠組みの整備を迫られています。変化し続ける同意、透明性、情報開示の要件への準拠は、テキスト読み上げサービスプロバイダーにとって戦略的な優先課題となりつつあります。 米国の複数の州では、2026年にかけてディープフェイクやAI音声クローンに関する新たな法案の推進や成立が進められており、既存の連邦レベルの保護措置に加え、合成音声に対する同意および開示要件が導入されつつある。 このように州レベルで規制のパッチワークが拡大していることから、米国で事業を展開するテキスト読み上げ市場のベンダーは、EU AI法などの国際的な枠組みに加え、管轄区域ごとに異なる同意確認や表示の慣行を採用せざるを得なくなっている。
オープンウェイト型音声モデルの登場により、開発者は独自のAIプラットフォームにのみ依存することなく、高度な音声アプリケーションを構築できるようになり、競争環境が一変しつつあります。この傾向はイノベーションを加速させ、市場参入の障壁を低くしています。 2026年3月のリリース以来、Mistral AIのオープンウェイト型TTSモデル「Voxtral」は、ElevenLabsなどの主要なプロプライエタリ製品に匹敵する性能を備えつつ、商用利用が無料で可能な点から、業界の注目を集め続けています。 このモデルのオープンライセンスは、クローズドなサブスクリプション型の生成型音声APIに依存することなく、差別化された音声アプリケーションの構築を目指す開発者や中小ベンダーの間で、採用を加速させている。
EMRが発表した「世界のテキスト読み上げ市場レポートおよび予測 2026-2035」と題するレポートでは、以下のセグメントに基づいて市場の詳細な分析が行われています:
商品別市場内訳
主な洞察: 企業がTTSエンジンやAPIを直接ライセンス取得し、製品やプラットフォームに統合しているため、ソフトウェアおよびソリューションの提供が大きなシェアを占めています。 テキスト読み上げ市場において、企業が特定のユースケースに合わせた音声体験や継続的なモデル最適化を求めるにつれ、導入、カスタマイズ、音声デザイン支援などのサービスは着実に成長している。 米国国立標準技術研究所(NIST)は2024年7月、AIリスク管理フレームワークの一環として「生成型人工知能プロファイル」を公表した。これは、テキスト読み上げエンジンを含む生成型AIソフトウェアのライセンスを取得・導入する組織に対し、生成型システムに特有のリスクを特定・管理するための指針を提供するものである。
導入形態別の市場内訳
主な洞察: ハイパースケーラー各社が生成型音声カタログの拡充、地域ごとの提供範囲の拡大、および開発者の導入障壁を低減する従量課金制の導入を進める中、クラウド展開がテキスト読み上げ市場を牽引しています。 オンプレミス展開は、データの居住地要件やオフライン処理機能を必要とする規制産業やプライバシーに配慮が必要なアプリケーションにおいて、依然として重要な役割を果たしている。 米国連邦調達庁のFedRAMPプログラムは、2025年8月に、連邦政府機関での利用を目的とした会話型AIエンジンを含むAIベースのクラウドサービスの承認を迅速化する取り組みを開始し、政府によるクラウド承認の所要期間を数ヶ月から数週間に短縮した。
種類別の市場内訳
主な洞察: ベンダー各社が、ゼロショット音声クローンや感情制御を備えた、生成型で表現力豊かなエンジンを優先しているため、ニューラルおよびカスタム音声モデルがテキスト読み上げ市場を席巻している。 非ニューラルな連結型アプローチは、計算効率が高度な表現力を持つ出力の必要性を上回る、軽量でリソースの少ないレガシーアプリケーションにおいて、引き続き活用されている。 米国連邦取引委員会 が2024年4月に発表した、AIを活用した音声クローンに関する政策案では、ますます現実味を増すニューラル音声クローン技術に伴う詐欺リスクに対処するため、上流認証、リアルタイム検出、音声透かしなどのアプローチが示された。
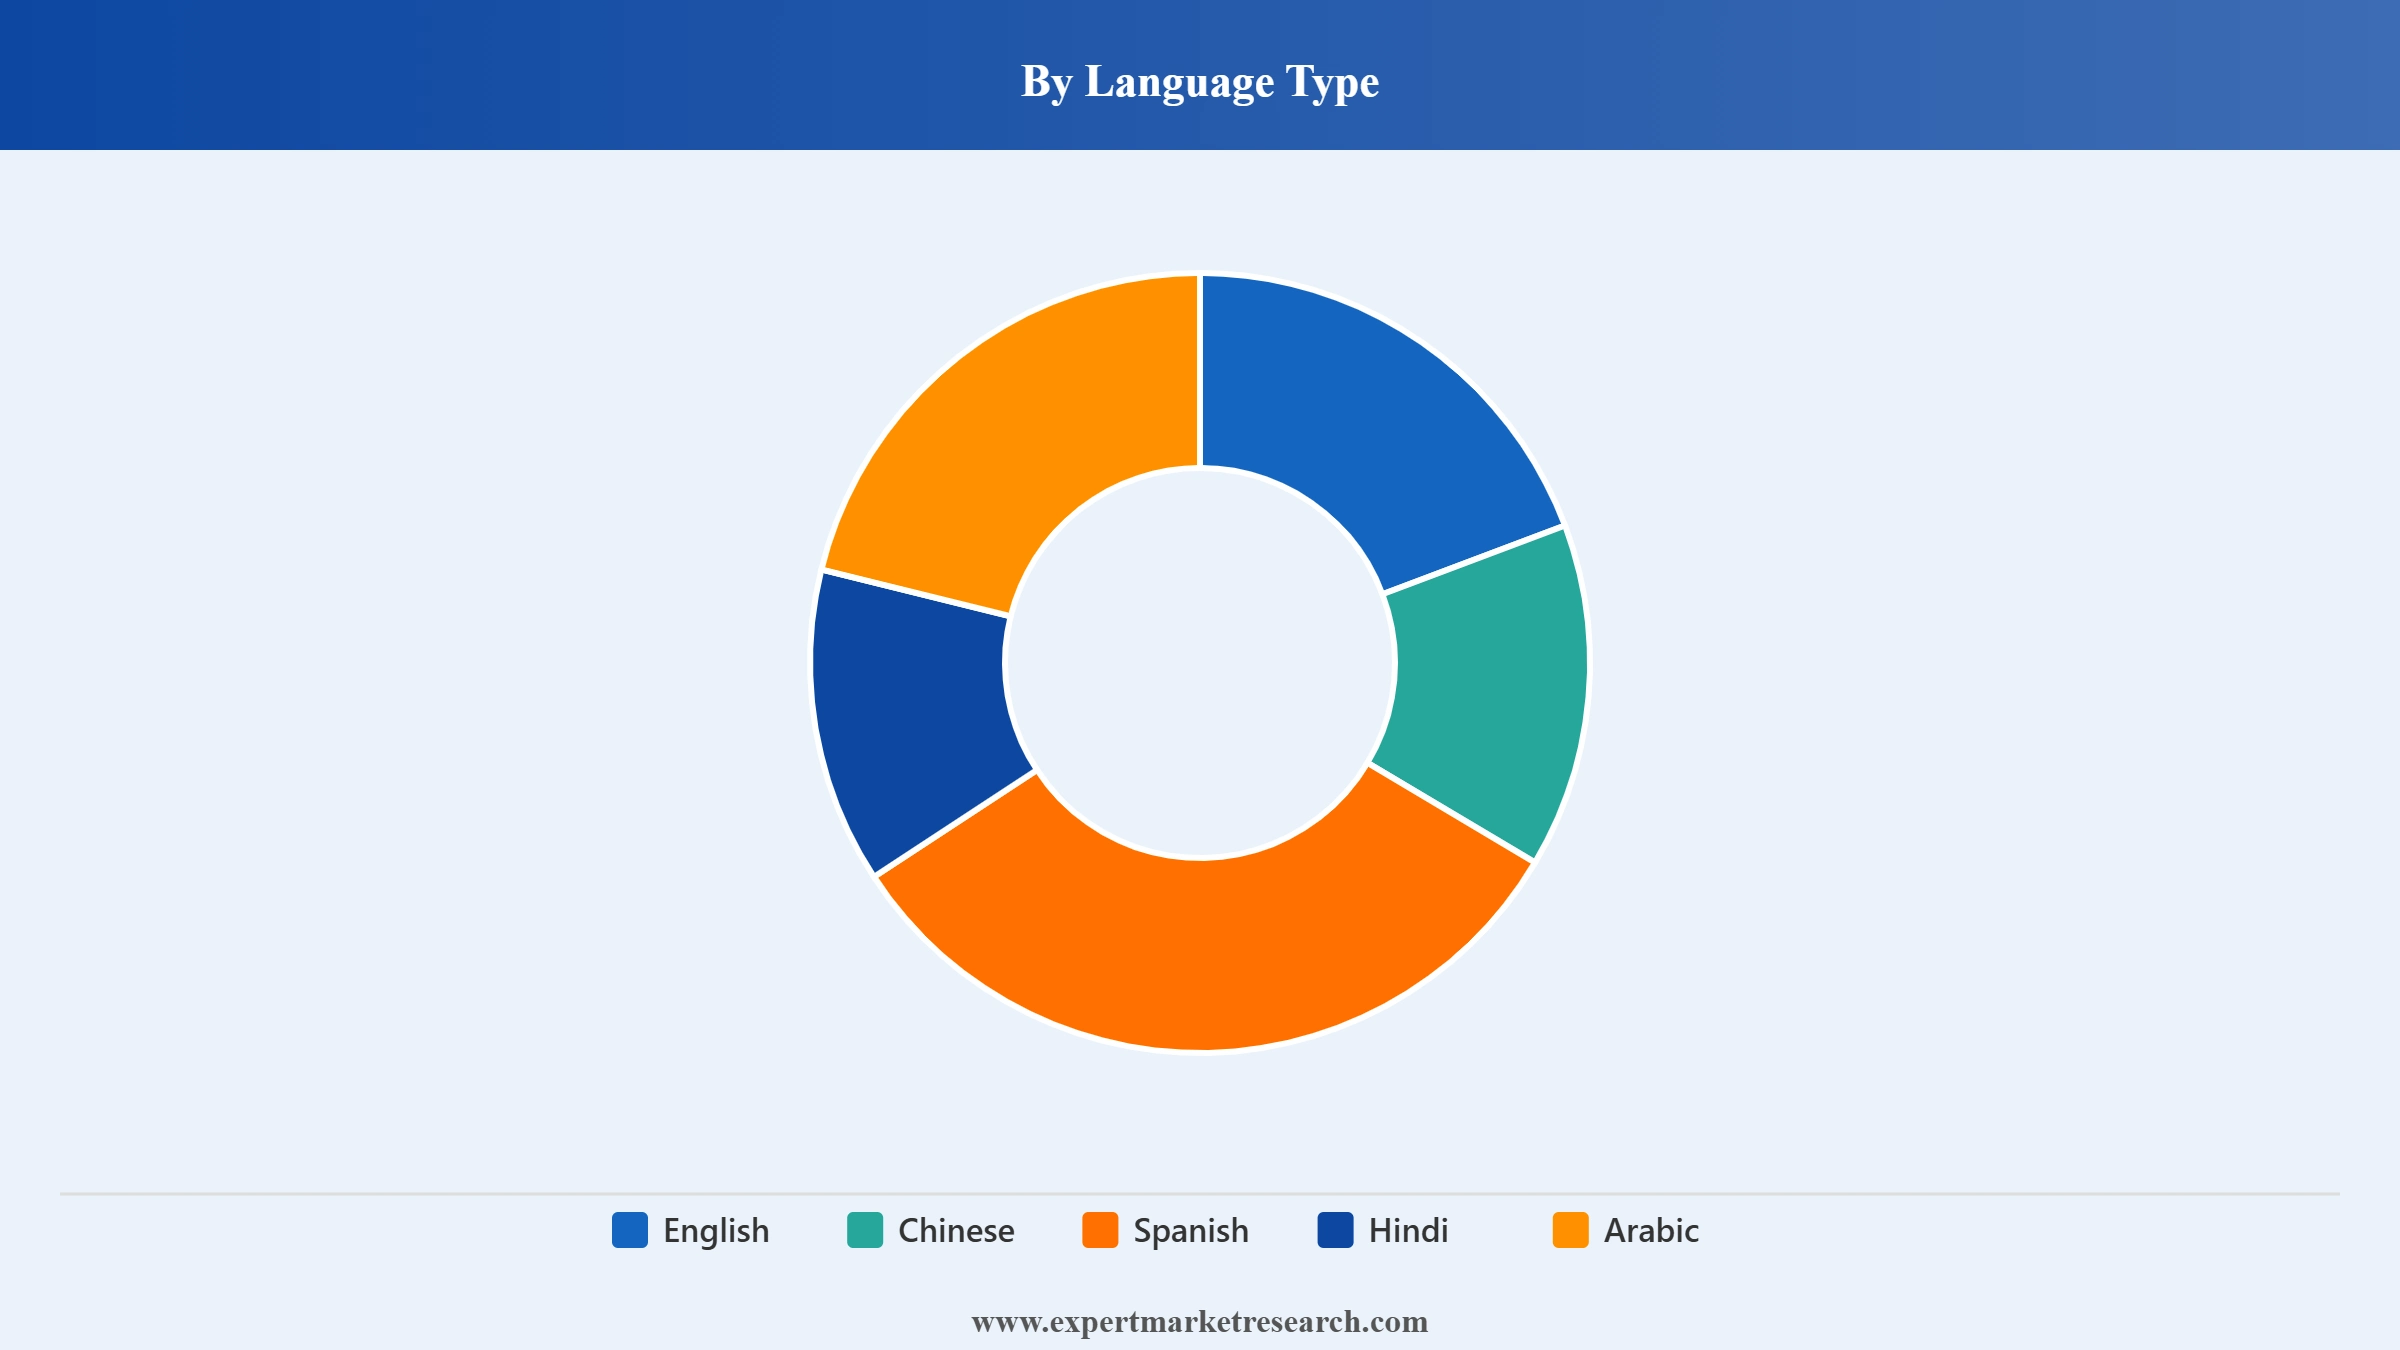
言語タイプ別の市場内訳
主な洞察: 企業や消費者による広範な採用により、英語は依然として最大の言語シェアを占めていますが、中国語とスペイン語は、地域におけるデジタルサービスの拡大に伴い、引き続きシェアを拡大しています。 ヒンディー語とアラビア語については、Mistral AIやMicrosoft AIといったベンダーが、アジアや中東全域でサービスが十分に提供されていない大規模な言語人口への対応範囲を拡大していることから、音声モデルへの投資が加速している。政府が支援する言語インフラがこの拡大を後押ししている。 例えば、2025年1月、インドの電子・情報技術省は、同省の「BHASHINI国家言語翻訳ミッション」が、テキスト読み上げ機能や多言語音声ツールを公共プラットフォームに統合していることを確認しました。これには、e-Shramポータルにおける22言語の導入も含まれています。
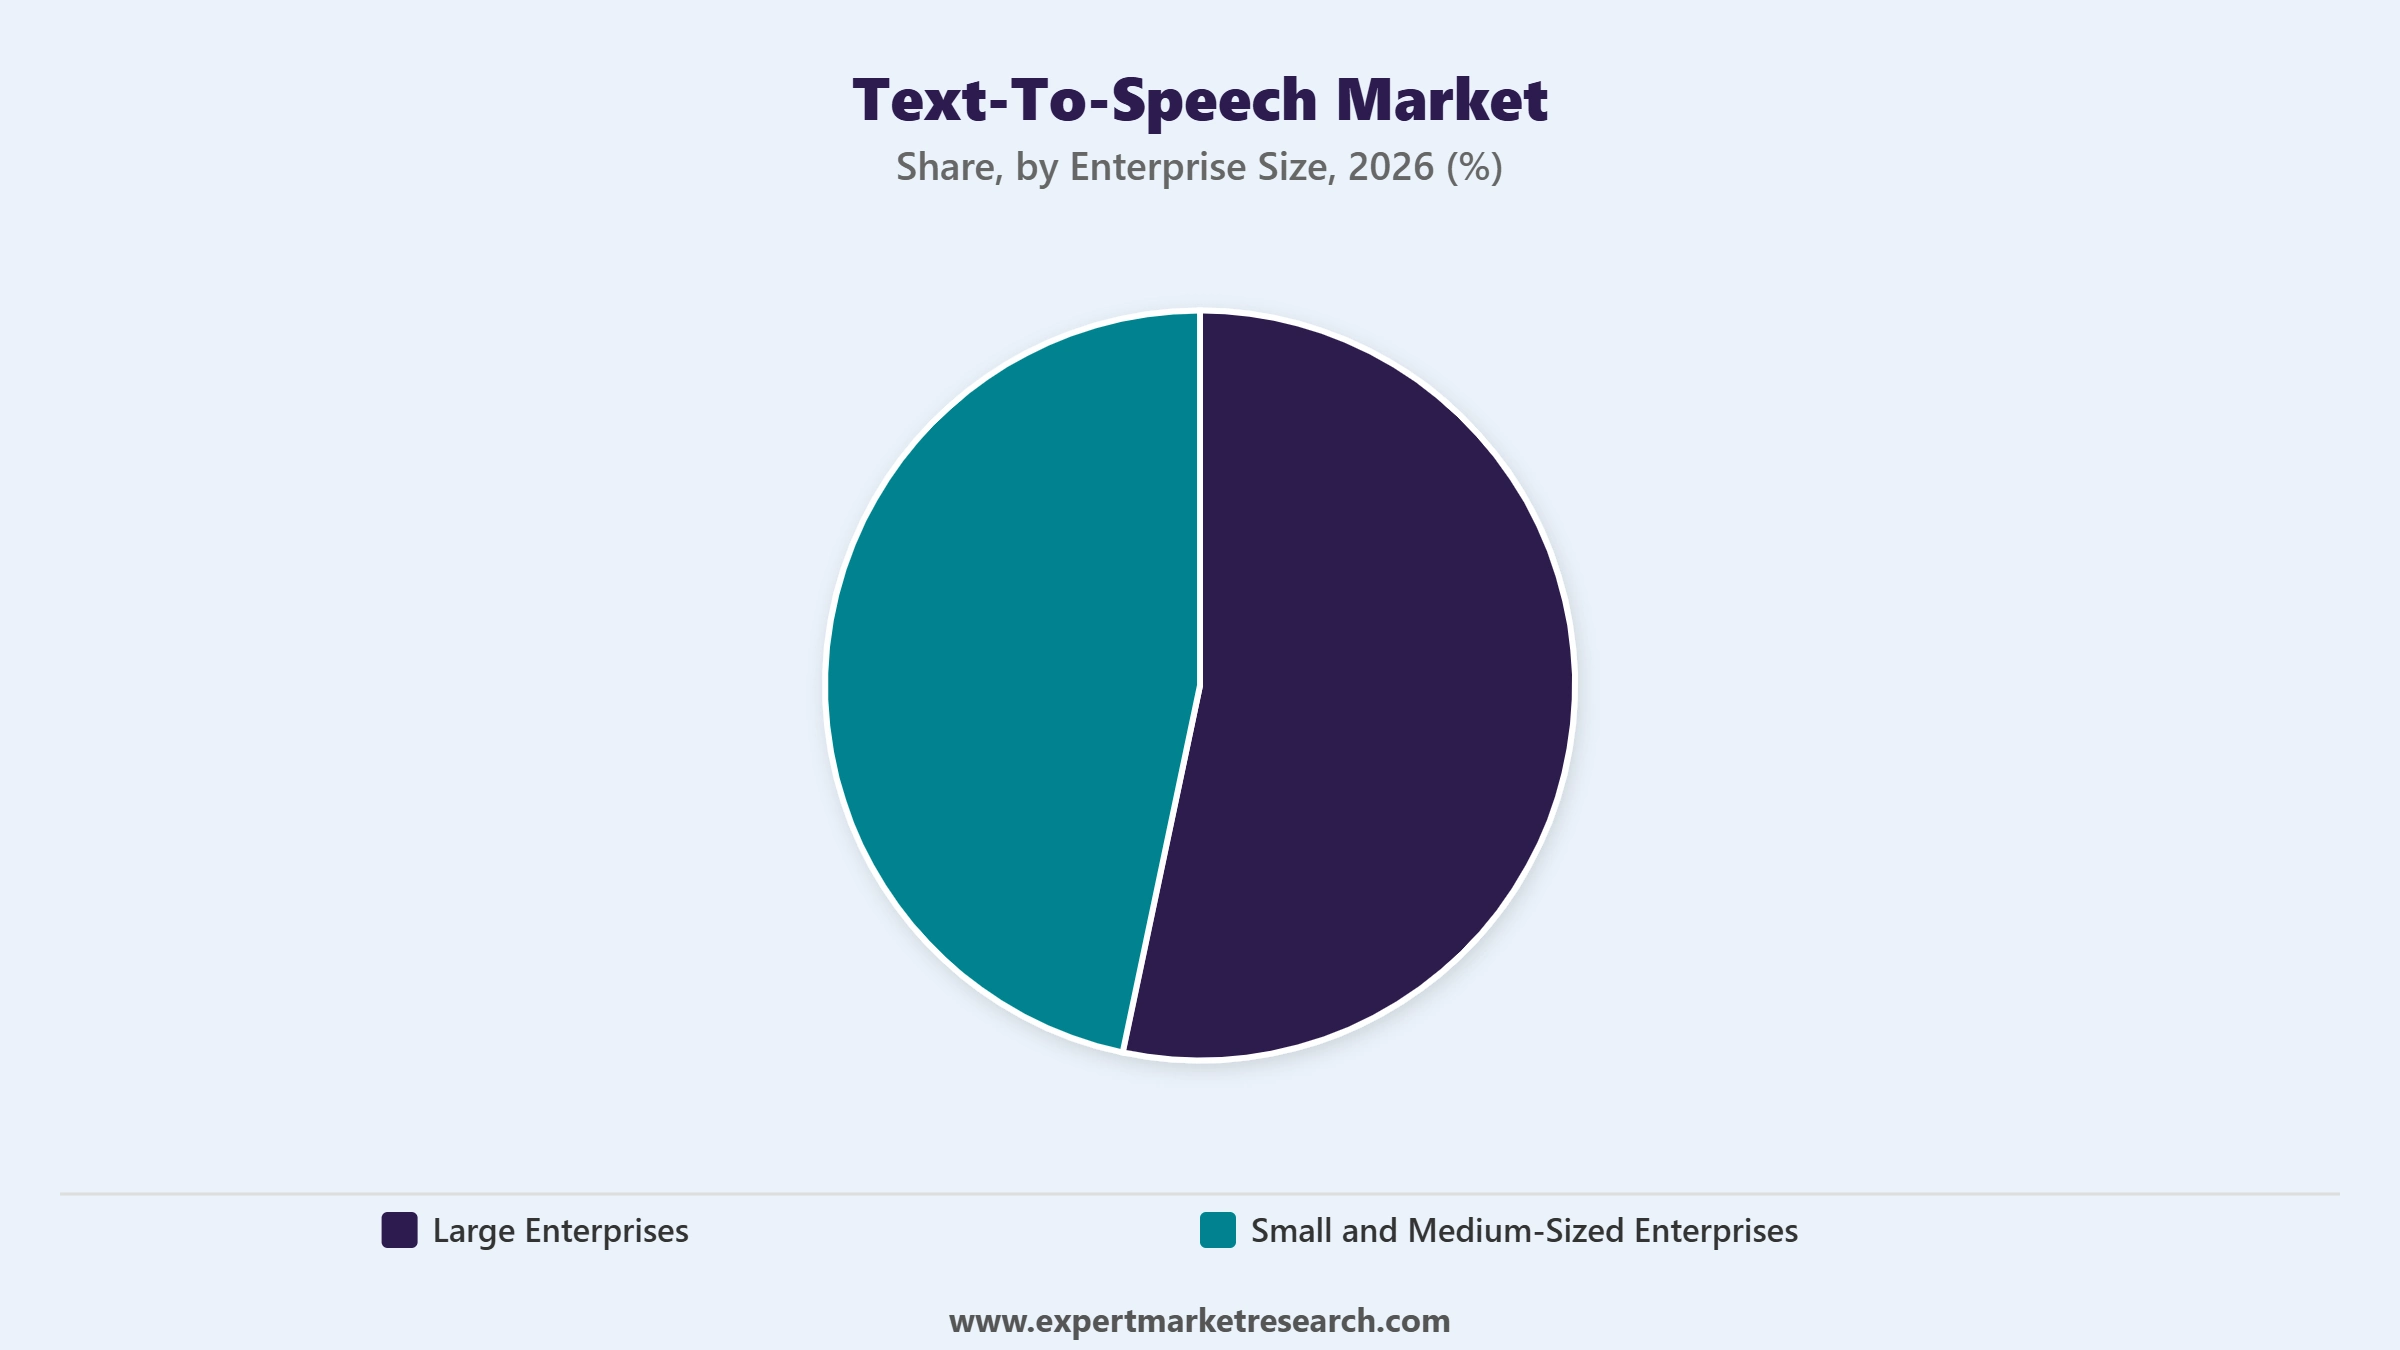
企業規模別の市場内訳
主な洞察: 大企業が導入の大部分を占めており、カスタマーサービス、メディア制作、アクセシビリティアプリケーションの各分野で、テキスト読み上げ 市場を大規模に展開しています。 中小企業は、初期コストが低く、統合が簡素化されていることから、クラウドベースのTTS APIの導入を拡大しており、大企業との導入格差を縮めている。 欧州委員会は2025年10月、欧州の83のデジタル・イノベーション・ハブに対し、3億4,200万ユーロの新たな資金提供を発表し、これらをAI体験センターとして再編成することで、中小企業が音声・スピーチ技術を含むAIツールのテストや導入を支援することを明らかにした。
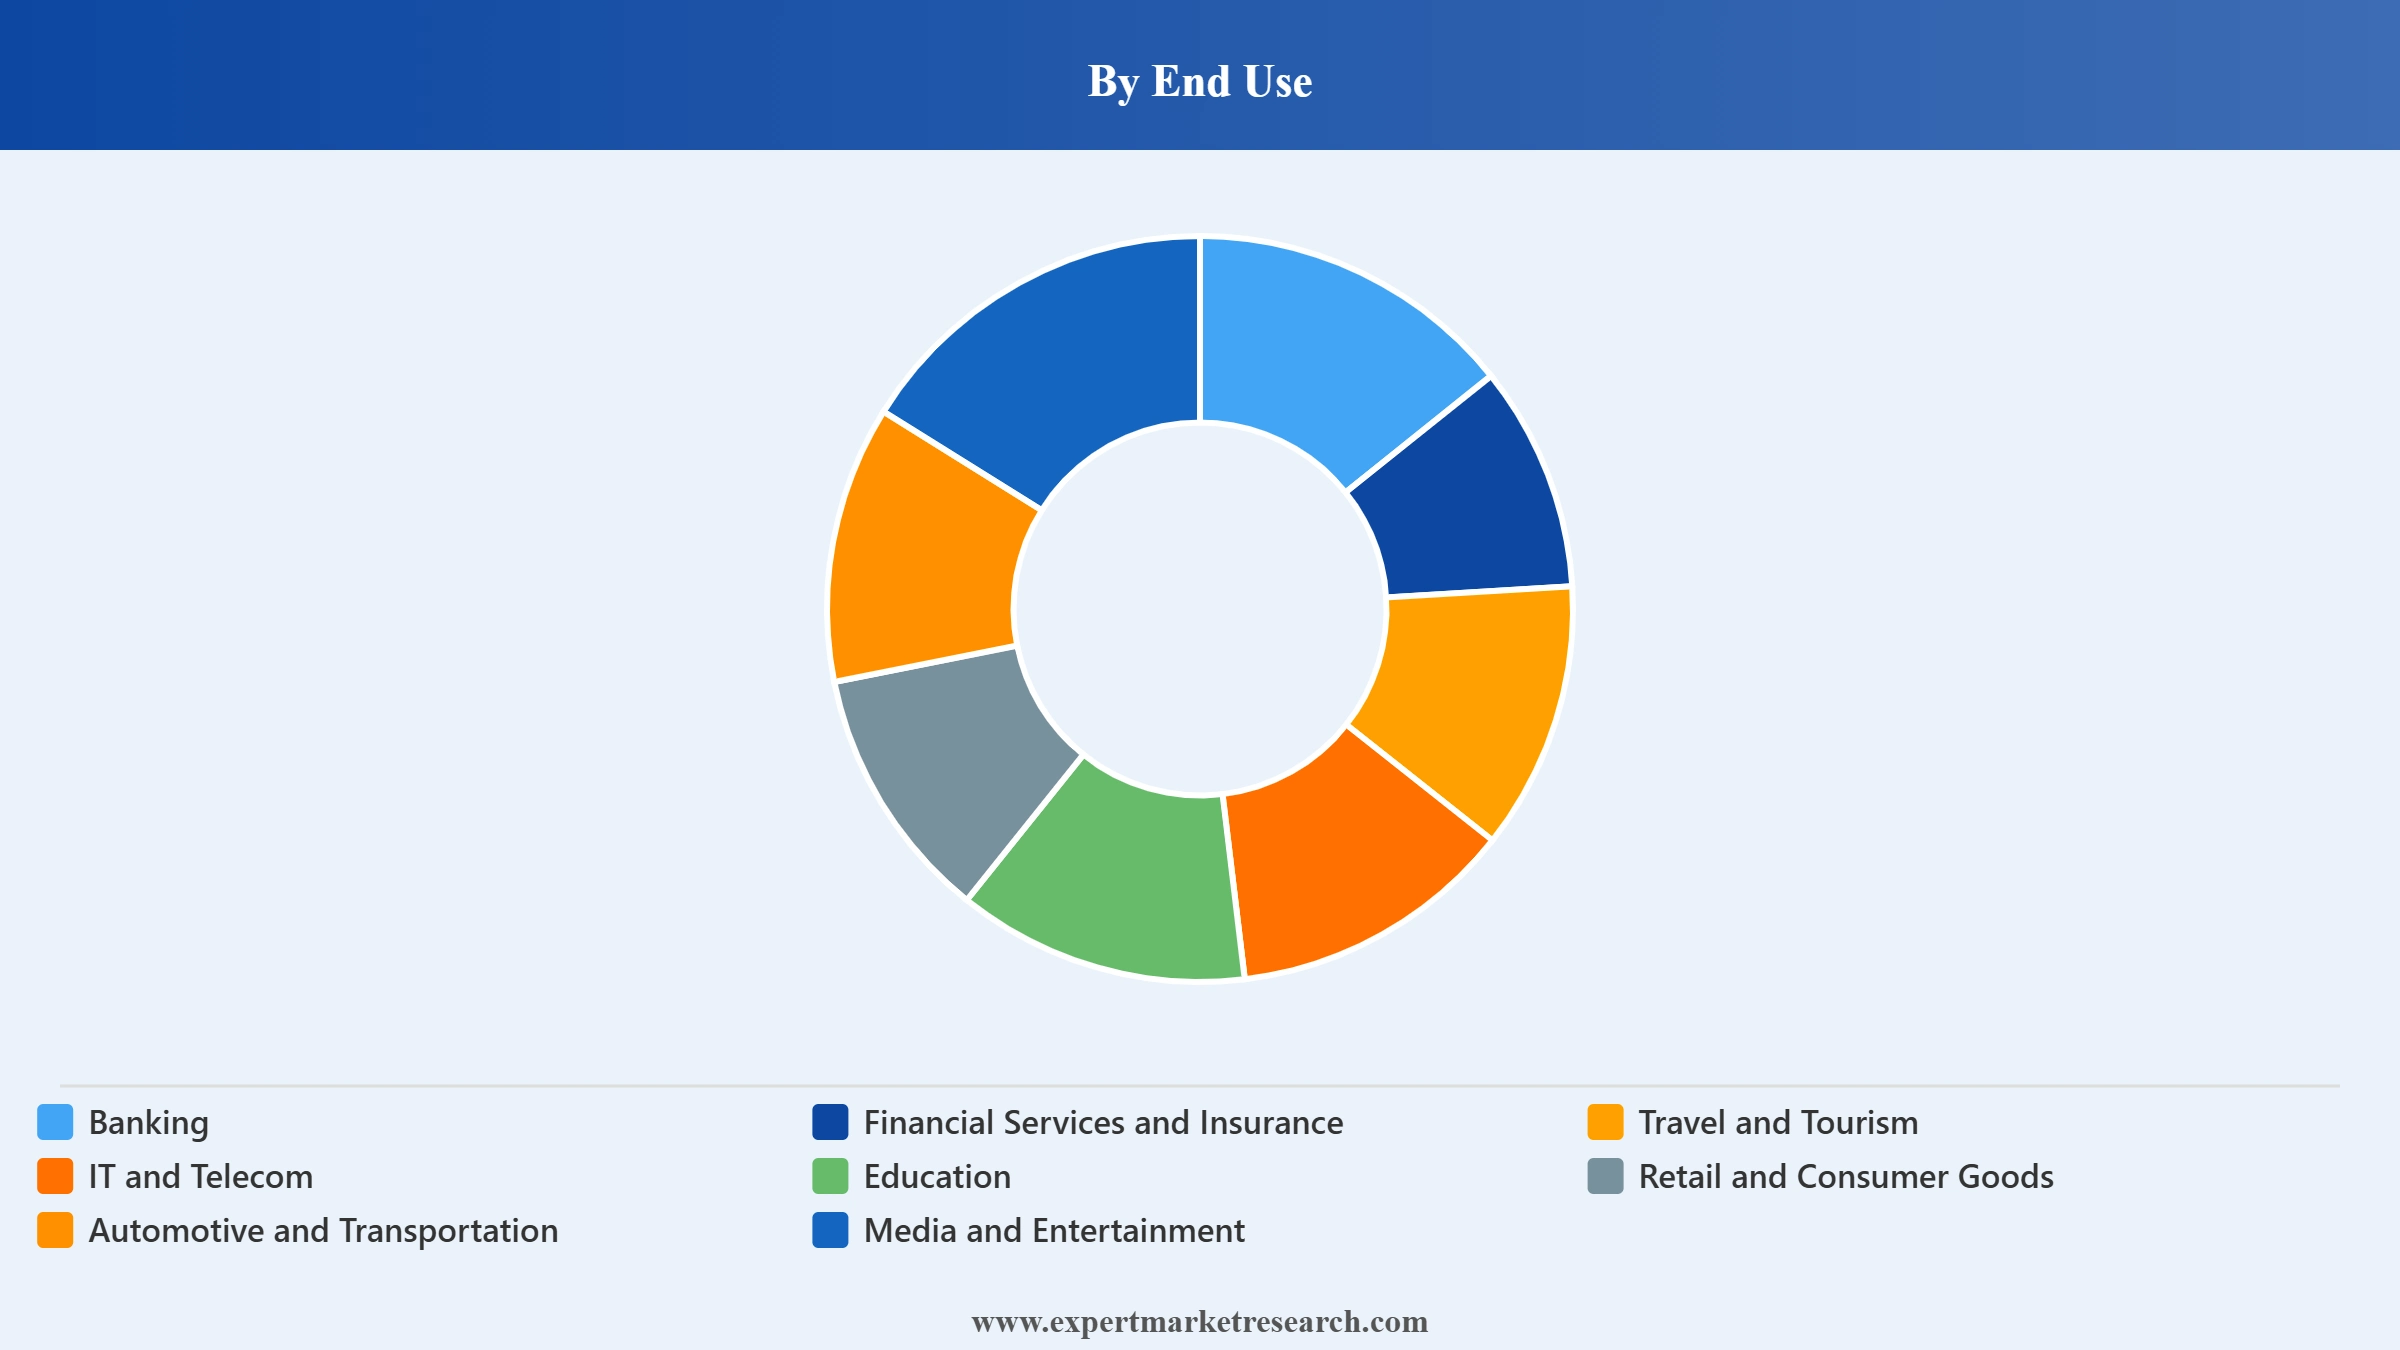
最終用途別の市場内訳
主な洞察: 金融機関がカスタマーサービス、不正利用アラート、多言語サポートに音声AIを導入しているため、BFSIは主要なエンドユースセグメントとなっています。 メディア・エンターテインメント分野では、オーディオブックや動画コンテンツ向けのAIナレーションや吹き替えを通じて急速に成長しており、一方、ITおよび通信プロバイダーは、会話型音声インターフェースをカスタマーサポートプラットフォームやネットワークサービスアシスタントに統合しています。 旅行・観光事業者は、旅行者の案内や予約支援の自動化のために、TTS(テキスト読み上げ)を活用したバーチャルエージェントや多言語対応キオスクを導入しており、自動車・運輸企業は、車載インフォテインメントシステムやナビゲーションシステムへの音声アシスタントの組み込みを継続しています。 小売および消費財ブランドは、パーソナライズされたショッピングアシスタントや多言語カスタマーサービスに音声AIを活用しており、教育分野では、アクセシブルなeラーニングコンテンツ、語学教育、自動チューターリングのためにTTSツールを導入している。 2025年8月に発表されたインド準備銀行(RBI)のFREE-AI委員会報告書によると、調査対象の銀行や金融機関において、AI導入の主なユースケースはカスタマーサポートであり、ほとんどの組織が社内の対話型AIツールの試験運用を行っていることが明らかになった。
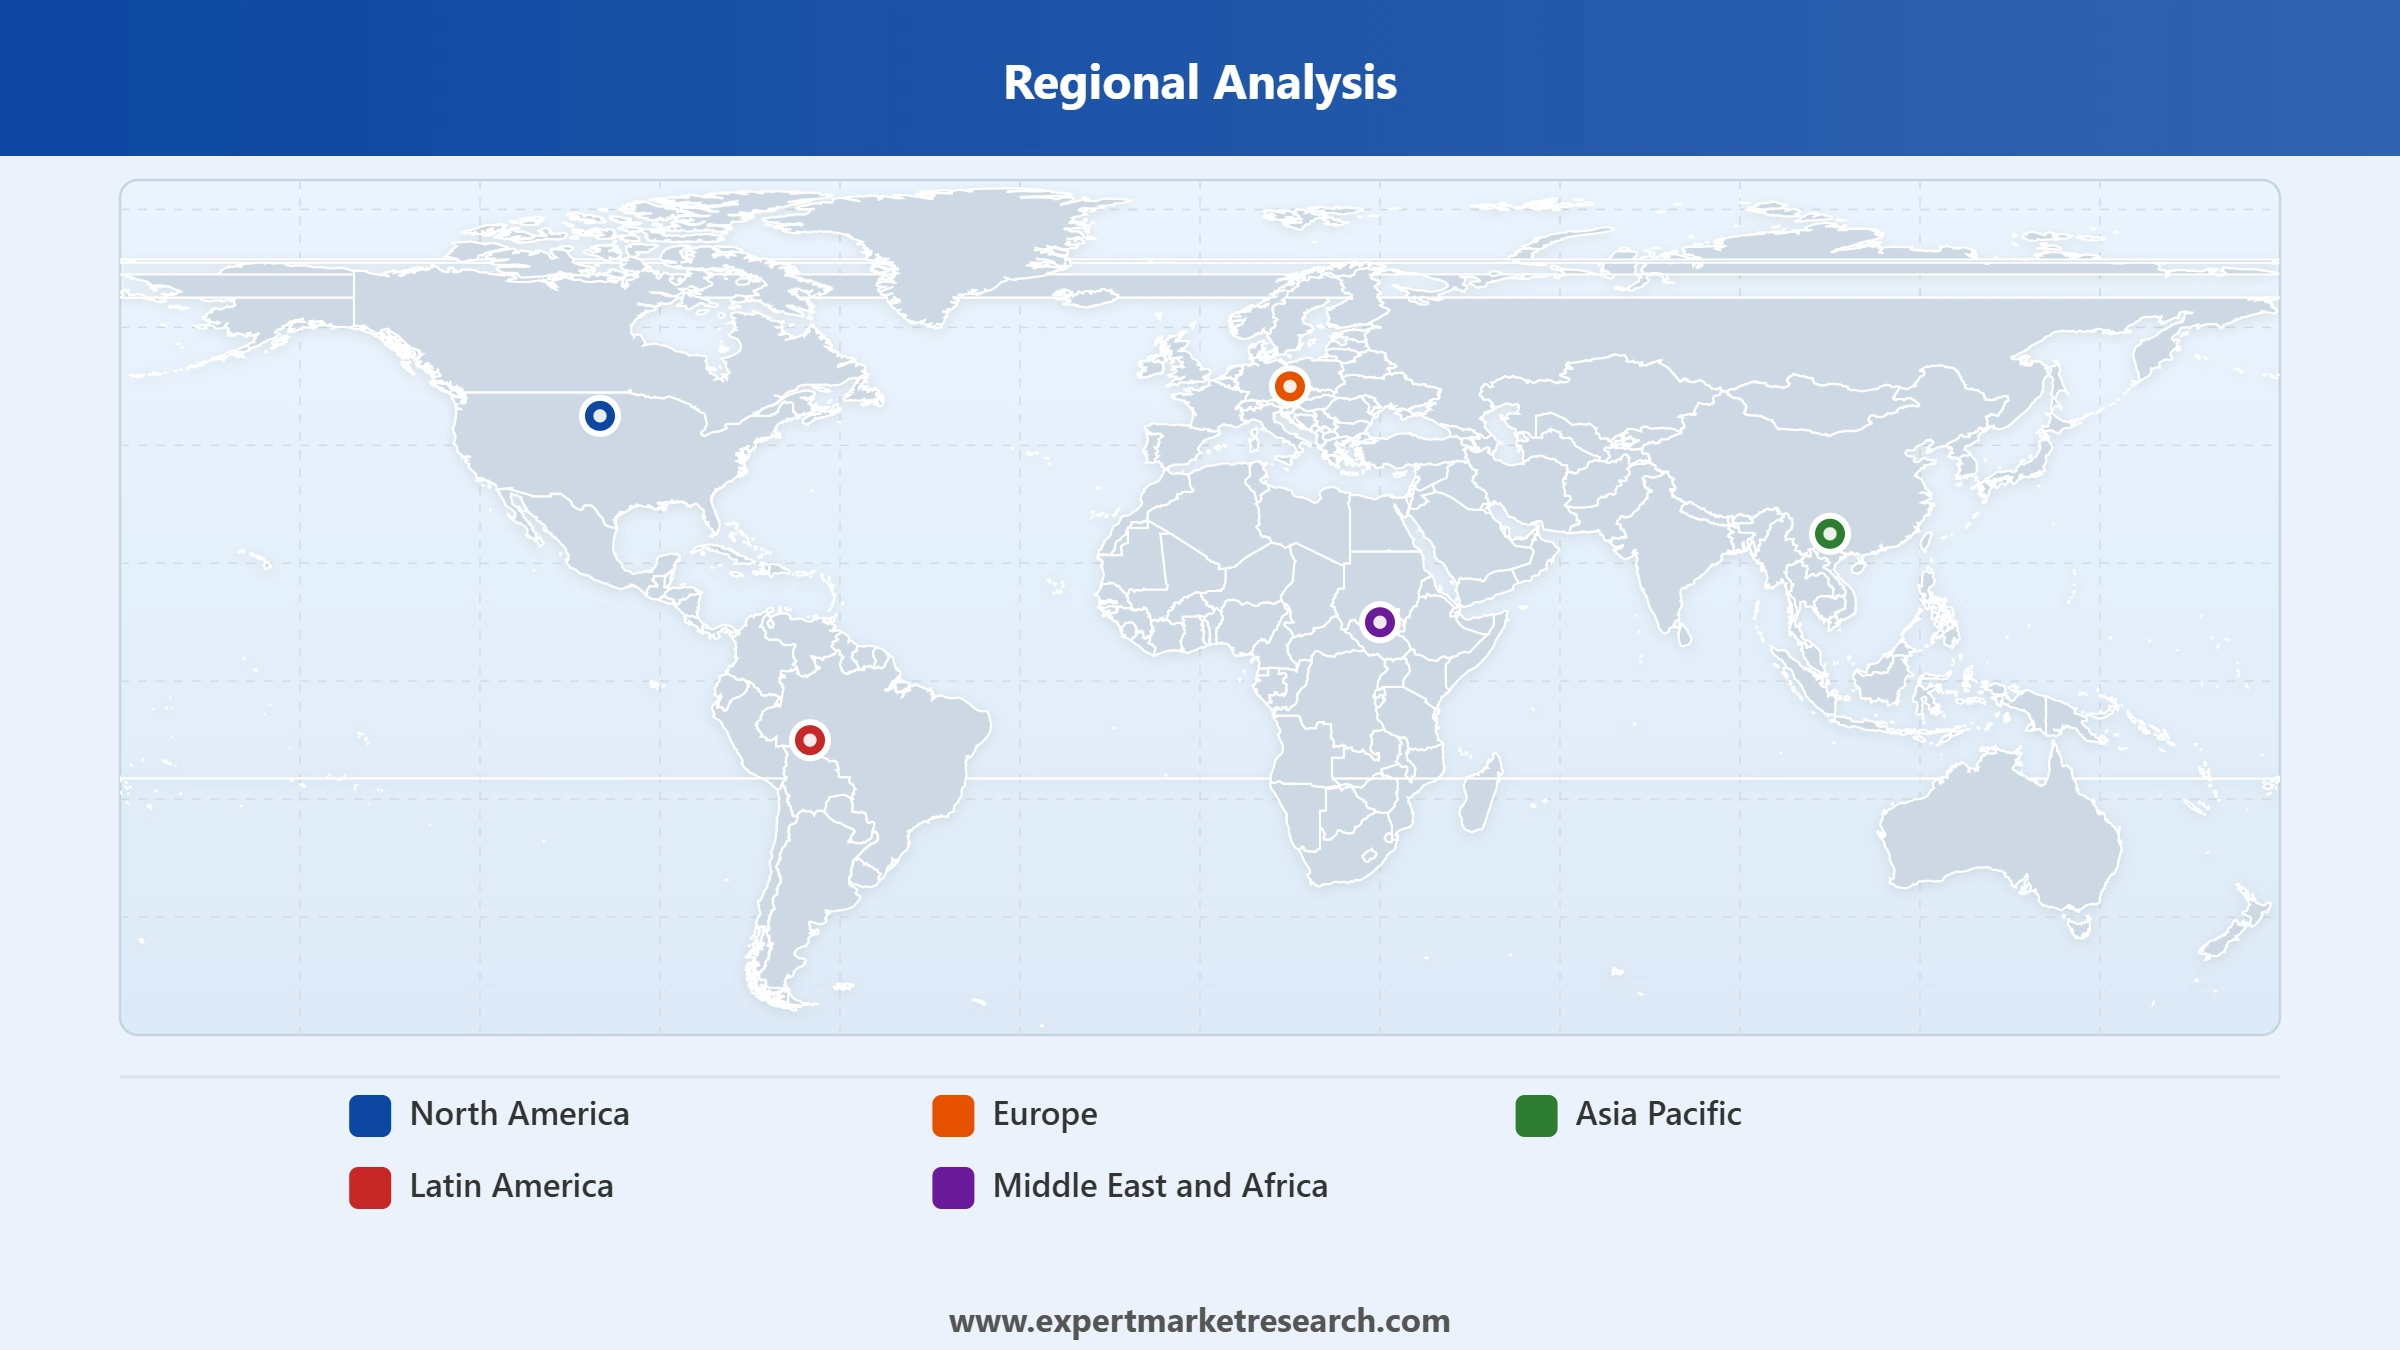
地域別の市場内訳
主な洞察: 北米は、主要なクラウドおよびAI技術プロバイダーが集中していることを背景に、テキスト読み上げ(TTS)市場を牽引している一方、アジア太平洋地域では、デジタルサービスの普及拡大と多言語音声需要の高まりにより、市場が急速に拡大している。 欧州では、より厳格な透明性規制の下で市場が発展を続けており、中東・アフリカおよびラテンアメリカ地域では、金融・保険・証券(BFSI)および通信セクターにおいて音声AIの導入が徐々に進んでいる。 オーストラリア人権委員会によって施行されている「1992年障害者差別禁止法」は、一般向けのデジタルサービスがスクリーンリーダーなどの支援技術に対応することを義務付けており、この地域における技術インフラにおいてテキスト読み上げの役割を強化しています。
本レポートの詳細はこちら - 無料サンプルを請求
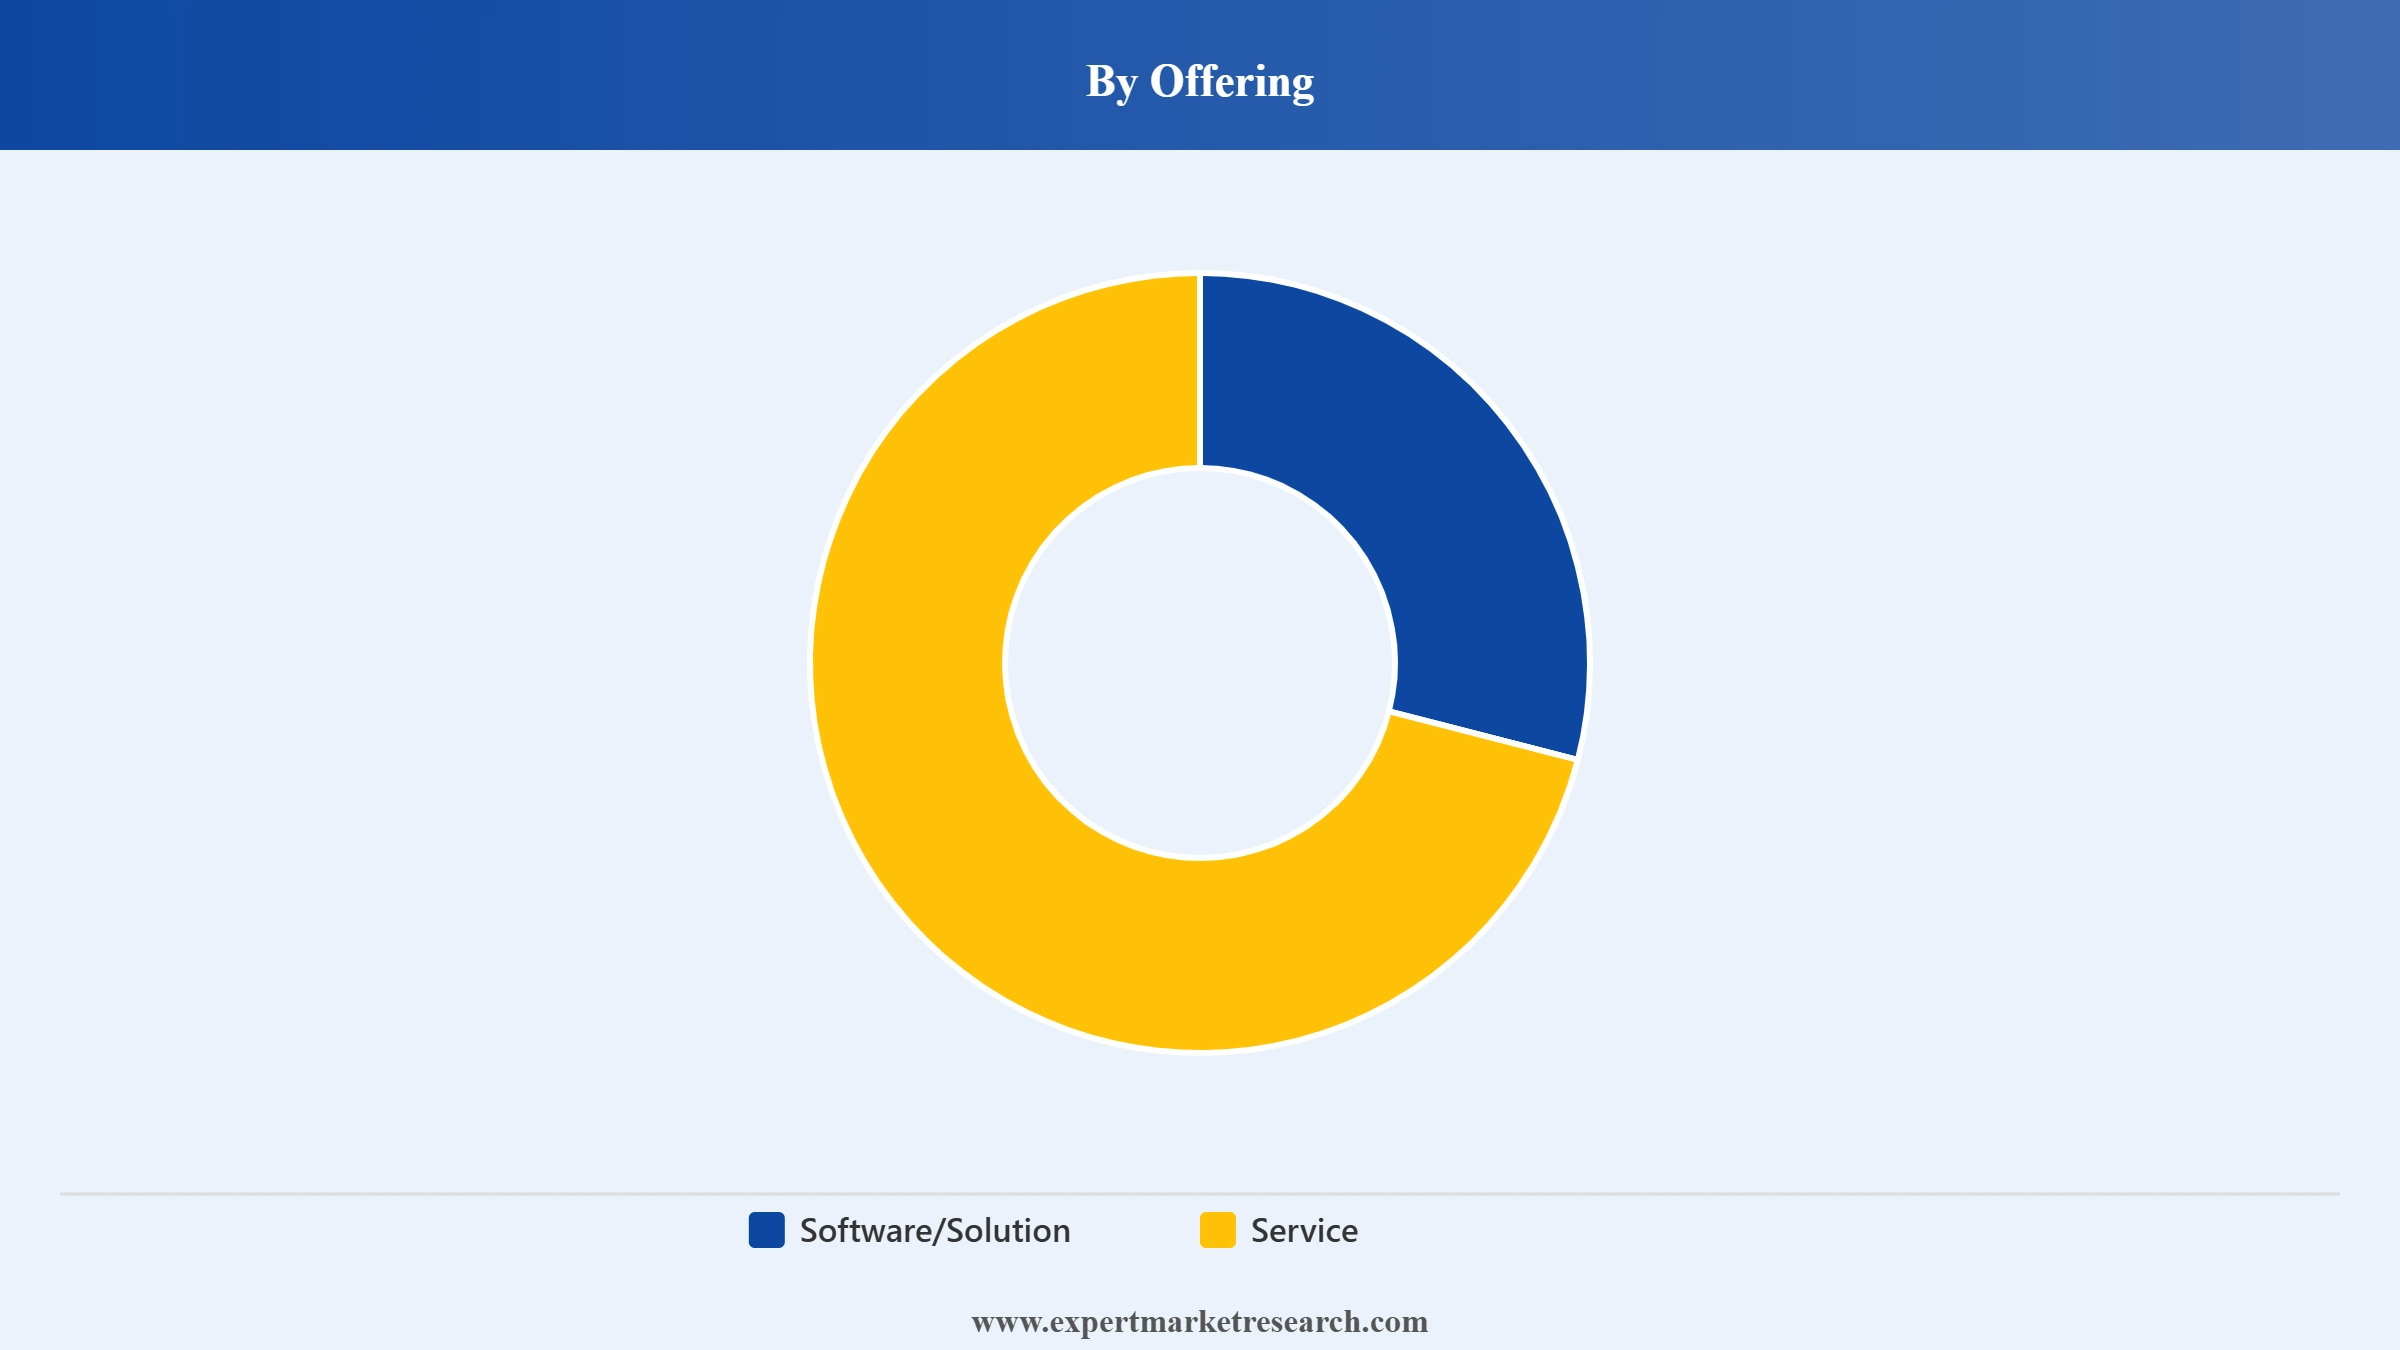
提供形態別では、ソフトウェアおよびソリューションが、APIの直接ライセンス供与やプラットフォーム統合を通じて、テキスト読み上げ市場を支配している
企業が製品、コンタクトセンター、対話型AIプラットフォームへの統合を目的として、TTSエンジンやAPIを直接ライセンスするケースが増加していることから、ソフトウェアおよびソリューションの提供がテキスト・トゥ・スピーチ市場で最大のシェアを占めています。ベンダー各社は、導入拡大に向けて、開発者に優しいAPIと柔軟な価格モデルを優先しています。 こうしたトレンドを受け、Amazon Web Services とGoogleは、各クラウドリージョンにおいて生成型TTS APIの提供範囲を拡大し続けています。
本レポートの詳細はこちら - 無料サンプルをリクエスト
企業がTTSを大規模に導入するためにカスタマイズ、音声デザイン、統合サポートを求める中、サービスはテキスト読み上げ市場で最も急成長している提供セグメントとなっています。ベンダー各社は、企業がブランドボイスを微調整し、多言語展開を最適化できるよう、プロフェッショナルサービスを拡大しています。 こうしたサービス需要の拡大は、市場全体においてベンダーと企業の長期的なパートナーシップを強化しています。 また、2024年2月に米国連邦通信委員会(FCC)が、ロボコールで使用されるAI生成音声は、人工音声または事前録音された音声メッセージに関する既存の規制の対象となり、発信者は事前の同意を得る必要があるとの判断を下したことから、コンプライアンス関連のサービス需要も高まっています。
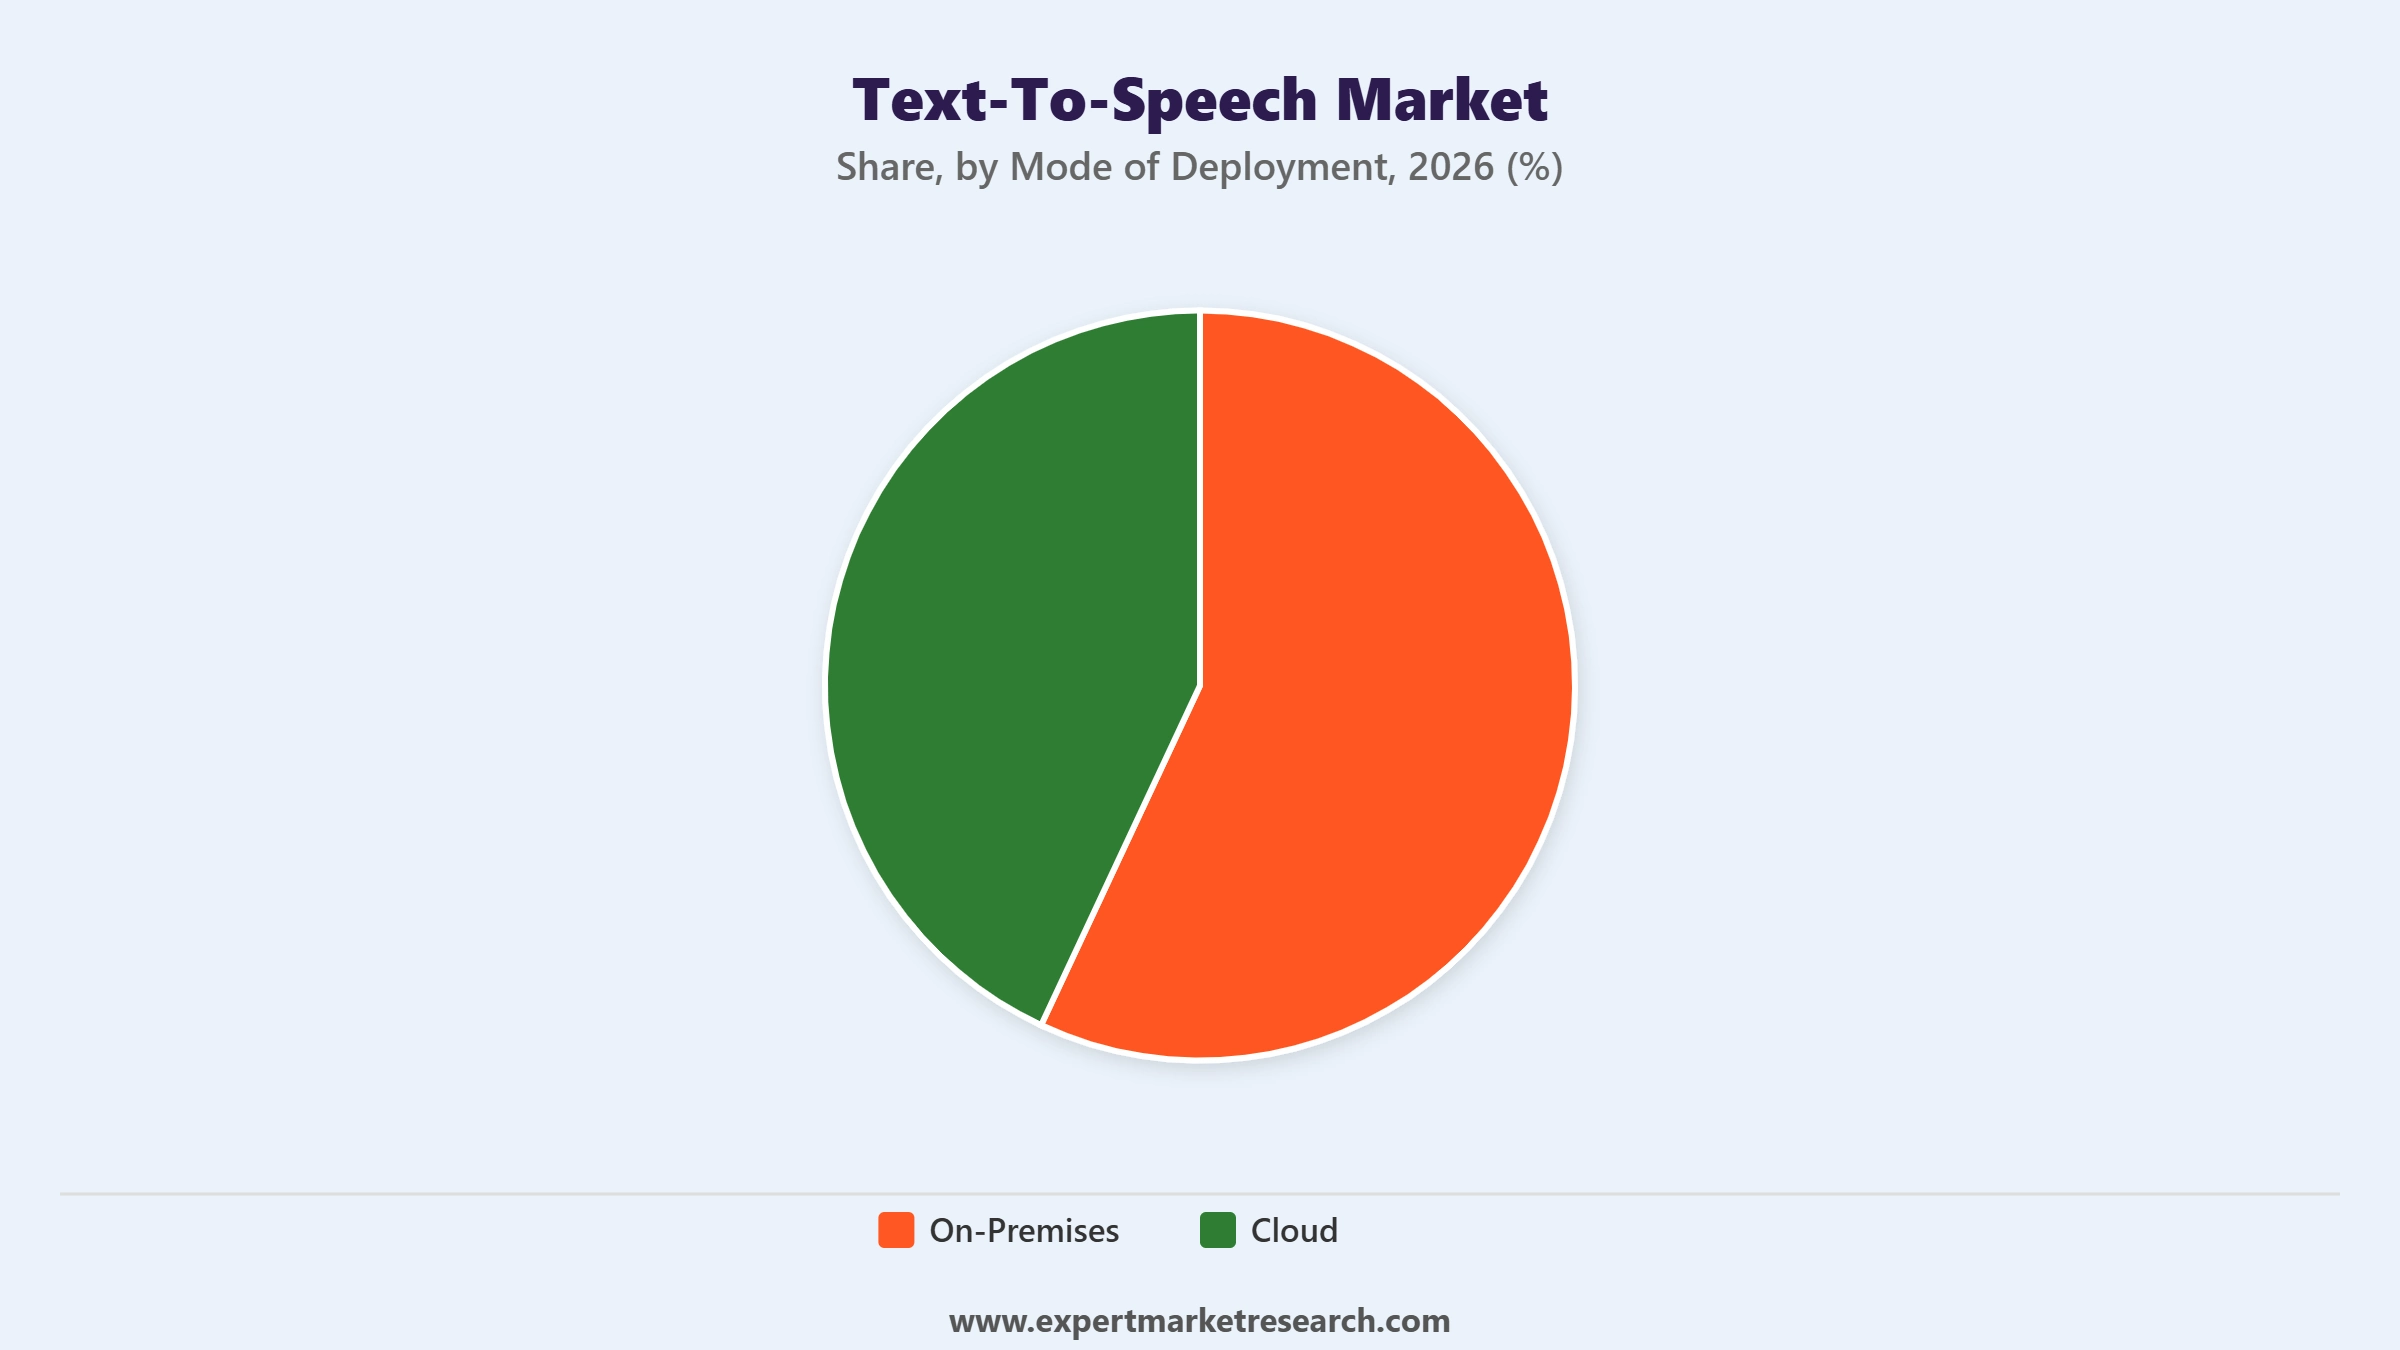
導入形態別では、ハイパースケーラー主導の音声カタログと従量課金制により、クラウドセグメントが市場を支配している
AWS、Google Cloud、Microsoft Azureなどのハイパースケーラーが、より多くの言語、アクセント、表現スタイルで音声カタログを継続的に拡充しているため、テキスト読み上げ市場においてクラウド導入が最大のシェアを占めています。 従量課金制は、あらゆる規模の企業にとって参入障壁を低くし、初期のインフラ投資を不要にすると同時に、変動する通話量や利用の急増に対応するための弾力的なスケーラビリティを提供します。 また、クラウドベースのソリューションには、生成AI、会話型ボット、分析プラットフォームなど、より広範なAIエコシステムとのシームレスな統合という利点があります。さらに、顧客側での手動アップグレードを必要とせずに、モデルの更新や改善が自動的に提供されます。 例えば、2026年1月、VoiceRunは、スケーラブルな展開を可能にする550万米ドルのシード資金を背景に、フルスタック型のエンタープライズ向け音声AIプラットフォームを立ち上げました。
本レポートの詳細はこちら - 無料サンプルをリクエスト
規制対象業界がデータの保存場所を重視する中、オンプレミス展開が最も急速に拡大しています。 HIPAA およびクラウドコンピューティングに関する米国保健社会福祉省のガイダンスでは、クラウドプロバイダーに保護対象の医療情報を保管する事業体は、コンプライアンスに準拠した業務提携契約を維持し、場所ごとのデータリスクを評価しなければならないと明記されており、一部の医療機関はオンプレミスインフラの維持を余儀なくされています。
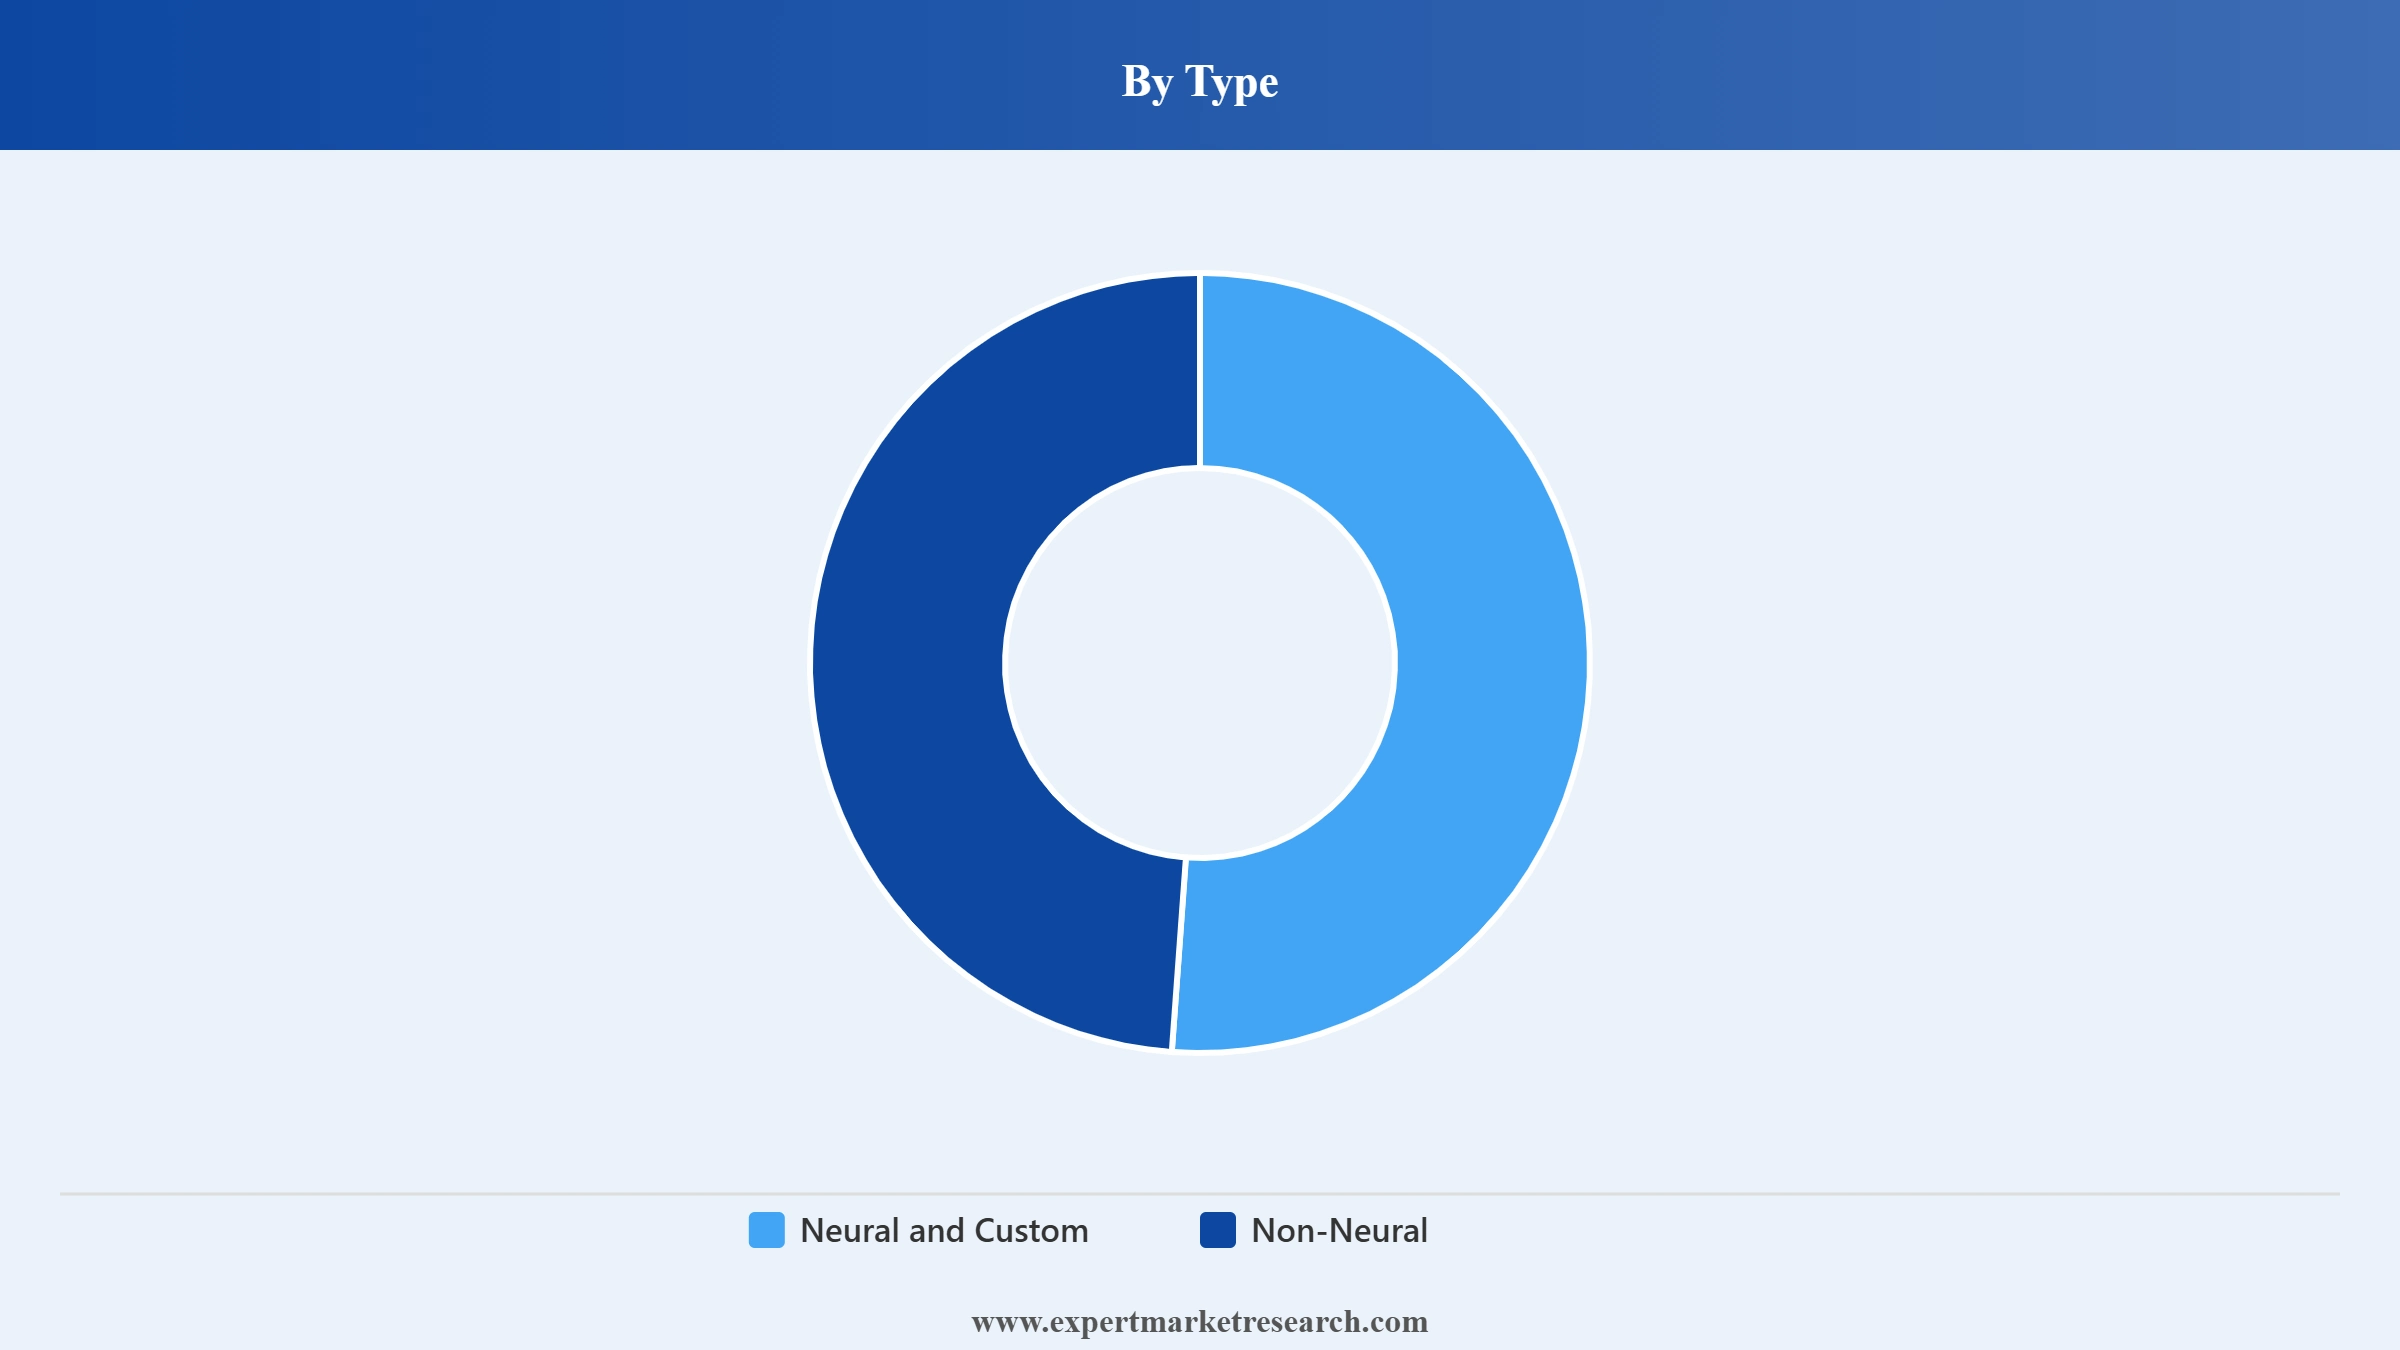
タイプ別では、ニューラルおよびカスタム音声モデルが、ゼロショット音声クローンや感情制御を可能にする生成型で表現力豊かなエンジンを通じて、市場で安定した需要を記録しています
ベンダー各社が、ゼロショット音声クローンや感情制御を可能にする生成型・表現力豊かなエンジンを優先する中、ニューラルモデルおよびカスタム音声モデルがテキスト読み上げ(TTS)市場で最大のシェアを占めている。 これらのディープラーニングベースのアーキテクチャは、人間の話し方を忠実に模倣した極めて自然なプロソディ、イントネーション、ペースを生み出すため、バーチャルアシスタント、オーディオブック、カスタマーサービスの自動化などの用途に最適です。 企業は、独自かつブランド特有の音声アイデンティティを構築するためにカスタム音声モデルの採用を拡大しており、ゼロショット・クローン機能により、わずか数秒の参照音声からリアルな合成音声を生成できるようになったことで、従来、声優の録音やスタジオ制作に必要とされていたコストと時間を削減できるようになった。
本レポートの詳細はこちら - 無料サンプルをリクエスト
従来の放送アプリケーションでは、非ニューラル型の連結型アプローチが最も急速に普及しています。 連邦緊急事態管理庁 の「統合公共警報・警告システム」ガイダンスでは、放送局が録音済みの音声を提供しない場合、緊急警報デコーダーは音声警報の発信に組み込みのテキスト読み上げ機能に依存することが確認されており、これにより、非ニューラル合成が全国の公共警報インフラに組み込まれたままとなっています。 例えば、2026年5月、Inworld社は「Realtime TTS-2」をリリースし、リアルタイムの会話型インテリジェンスによる、感情を認識し、文脈に応じた音声対話を実現しました。
言語別に見ると、英語は企業での広範な採用と、消費者向けクラウドプラットフォームの広範なサポートにより、市場を支配している
クラウドプラットフォーム全体での企業および消費者による広範な採用により、英語はテキスト読み上げ市場において最大のシェアを維持している。 その優位性は、ベンダーが利用可能な膨大な量の英語トレーニングデータによってさらに強化されており、リソースの少ない言語と比較して、より自然で高忠実度の音声モデルを実現しています。主要なクラウドプロバイダーや音声AIベンダーは、英語機能を最優先しており、感情制御、 複数のアクセントへの対応、低遅延ストリーミングといった新機能を優先的に展開し、その後で他の言語へ拡大しています。
このレポートの詳細はこちら - 無料サンプルをリクエスト
ベンダー各社がスペイン語話者向けの音声対応サービスを拡大していることから、テキスト読み上げ市場において、広く話されている言語の中でスペイン語の伸びが最も速い。 スペインの「言語技術計画 」は、デジタル推進担当国務省が運営しており、スペイン語およびその共用語を対象とした、音声メッセージ機能を含む会話型システムを支援しており、スペイン語の音声技術に対する持続的な公的投資を反映しています。2024年2月、 Amazonは世界最大規模のテキスト読み上げモデルを開発し、表現力豊かな多言語音声生成とスケーラビリティを向上させた。
企業規模別に見ると、大企業がテキスト・トゥ・スピーチ市場を支配しており、カスタマーサービス、メディア制作、アクセシビリティアプリケーションにわたり、大規模な音声AIを導入している
テキスト読み上げ技術の導入において、大企業が大きなシェアを占めており、カスタマーサービス、メディア制作、アクセシビリティアプリケーションにわたり、大規模に音声AIを展開しています。こうした組織は通常、IVRシステムやバーチャルアシスタントから、自動化されたコンテンツのローカライズやコンプライアンスに基づくアクセシビリティ機能に至るまで、複数の事業部門に同時に音声AIを導入するための予算と技術リソースを有しています。 また、大企業は複数年にわたるベンダー契約を締結し、カスタム音声モデルの開発について交渉する傾向があり、これにより、ブランド固有の音声ペルソナや、エンタープライズグレードのセキュリティおよびデータガバナンス制御など、より高度でカスタマイズされた機能を利用できるようになります。
このレポートの詳細はこちら - 無料サンプルをリクエスト
クラウドAPIによって初期費用が削減されたことで、中小企業はテキスト読み上げモデルを最も速いペースで導入しています。 シンガポールのインフォコム・メディア開発庁(IMDA)は、「SMEs Go Digital」プログラムを通じてこの変化を支援しており、対象となる技術導入費用の最大50%を補助(1社あたり年間3万シンガポールドルを上限)することで、中小企業による音声AIツールの導入を後押ししています。この変化を裏付けるように、2026年2月、 Sarvam AIは「Bulbul V3」をリリースしました。これは、精度と表現力を向上させ、企業での利用に耐えうる音声合成機能を備えた、自然な多言語インド系言語の音声を提供します。
エンドユース別では、BFSI(銀行・金融・保険)セクターが、カスタマーサービス、不正利用アラート、多言語サポートにおける音声AIの大規模導入を通じて市場を支配している
金融機関がデジタルバンキングチャネル全体で、カスタマーサービス、不正利用アラート、多言語サポートに音声AIを導入しているため、BFSIはテキスト読み上げ(TTS)市場において最大のエンドユースシェアを占めている。 銀行や保険会社は、待ち時間を短縮し、24時間365日のカスタマーサポートを拡充するため、コンタクトセンターやモバイルバンキングアプリに会話型音声AIを組み込む動きを強めています。安全で多言語対応の顧客コミュニケーションに対する規制当局の重視が高まっていることも、銀行によるTTSを活用したIVRシステムやバーチャルアシスタントの導入をさらに後押ししています。一方、保険会社は合成音声ツールを活用して、保険契約の説明、保険金請求の進捗状況、 コンプライアンス開示を大規模に自動化しています。新興市場におけるスマートフォンベースのバンキング普及率の上昇も、地域言語によるローカライズされた「音声優先」サポートへの需要を加速させています。
本レポートの詳細はこちら - 無料サンプルをリクエスト
出版社やスタジオがオーディオブックや動画コンテンツの制作を拡大するためにAIナレーションや吹き替えを採用していることから、メディア・エンターテインメントは最も急成長しているエンドユースセグメントとなっています。2025年5月、AudibleはAIナレーションおよび翻訳ツールを導入し、多言語で100種類以上のAI生成音声を提供することで、出版社がカタログを拡充し、コンテンツのローカライズをより効率的に行えるようにしました。 一方、中国のサイバースペース管理局は2025年9月、「AI生成合成コンテンツの表示に関する措置」を通じて、このセグメントに対する透明性要件を強化しました。これにより、AI生成音声には、その合成起源を明示するラベルを明示的または埋め込み形式で表示することが義務付けられました。
北米は、集中的な技術革新と企業での導入により市場をリードしている
北米は、主要なクラウドおよびAI技術プロバイダーが集中して存在すること、ならびにBFSI(銀行・金融・保険)、メディア、カスタマーサービス分野における企業での導入が活発であることに支えられ、テキスト・トゥ・スピーチ市場で最大のシェアを占めています。 同地域の企業は、スケーラブルな展開を支援するため、生成型音声の研究や地域データインフラへの投資を継続している。アクセシビリティ要件により、TTSは同地域の技術基盤にさらに深く組み込まれている。例えば、 米国アクセシビリティ委員会の改訂版セクション508基準では、ディスプレイ画面を備えた連邦政府の情報通信技術に対し、録音音声、デジタル音声、または合成音声を用いた音声出力機能を備えることが義務付けられています。
本レポートの詳細はこちら - 無料サンプルを請求
アジア太平洋地域は、デジタルサービスの普及拡大、多言語音声需要の拡大、および地域のテクノロジープロバイダーからの投資増加が市場拡大を加速させているため、最も急成長している地域市場となっています。ベンダー各社は、この地域の規模が大きく多様な人口基盤に対応するため、ヒンディー語、中国語、およびその他の地域言語の対応を優先しています。 こうした市場の変化に対応し、2026年7月、インドのBHASHINIは多言語AI音声インフラを拡張し、インド全土でスケーラブルな音声、翻訳、テキスト読み上げサービスを実現しました。
主要なクラウドプロバイダーやAI企業が、低遅延かつ幅広い言語に対応した、表現力豊かな生成型音声モデルの提供を競い合う中、世界市場での競争はますます激化しています。テキスト読み上げ(TTS)市場の主要企業は、独自のニューラルアーキテクチャ、音声クローン対策、地域ごとのデータインフラへの投資を通じて、プラットフォームを強化し、高まる企業の需要に応えようとしています。
ベンダー各社は、自社製品の差別化を図るため、多言語対応の拡大、感情を反映した音声合成、およびエンタープライズグレードのAPIスケーラビリティを優先的に推進しています。規制産業向けの音声AI、リアルタイム会話型エージェント、コンテンツのローカライズといった分野では、ビジネスチャンスが拡大し続けています。 生成モデルの革新と強力なコンプライアンス対策とを組み合わせたテキスト読み上げ市場のプレーヤーは、今後数年間でより強力な競争優位性を獲得すると予想される。
1911年に設立され、米国ニューヨーク州アーモンクに本社を置くIBM Corporationは、書かれたテキストを自然な音声に変換するクラウドおよびオンプレミス型API「IBM Watson Text to Speech」を通じて、テキスト読み上げ市場を支援しています。 同社は、自社の音声技術を、多言語に対応したエンタープライズ向け対話型AIやアクセシビリティアプリケーションに統合しています。
1975年に設立され、米国ワシントン州レドモンドに本社を置くマイクロソフト社は、「Azure AI Speech」および同社のMicrosoft AI部門を通じて業界を支援しています。 2026年5月に開催された開発者向けカンファレンス「Build 2026」において、同社はAzure AI Speechに新しいリアルタイム音声エージェント機能を追加し、Microsoft Foundry内で高精度な多言語文字起こしを実現するために構築された音声認識モデル「MAI-Transcribe-1.5」を発表しました。
1998年に設立され、米国カリフォルニア州マウンテンビューに本社を置くGoogle, LLCは、Cloud Text-to-Speech APIおよび生成型音声「Chirp 3 HD」を通じて、テキスト読み上げ市場を支援しており、数十の言語や地域別バリエーションを提供しています。 同社は、企業向け開発者向けに、音声の自然さや発音のカスタマイズ機能を継続的に拡充しています。
2006年に設立され、米国ワシントン州シアトルに本社を置くAmazon Web Servicesは、クラウドベースの音声合成サービス「Amazon Polly」を通じて市場を牽引しています。 同社は、「Amazon Pollyの生成型TTSエンジン」と呼ばれるプラットフォームを拡充しており、10種類の新たな音声、2つの新しいAWSリージョン、および会話型AIアプリケーション向けのリアルタイムかつ低遅延の音声合成を可能にする双方向ストリーミングAPIを追加しています。
この市場のその他の主要企業としては、Acapela Group、CereProc Ltd、iFLYTEK Co., Ltd.、Sensory Inc.、ReadSpeaker B.V.などが挙げられます。
*Please note that this is only a partial list; the complete list of key players is available in the full report. Additionally, the list of key players can be customized to better suit your needs.*
当社のテキスト読み上げ 市場の動向に関するレポートで、最新のインサイトを入手しましょう。セグメント別の成長パターン、地域ごとの動向、主要な業界プレイヤーについて把握できます。信頼性の高いデータと専門家の分析を活用して、競合他社に一歩先んじましょう。今すぐ無料サンプルレポートをダウンロードし、市場における情報に基づいた意思決定を推進してください。


最大15%オフ
USD
$2499 $2249
$3999 $3599
$4999 $4249
$5999 $5099


*私たちは常にあなたに現在の正確な情報を提供するよう努めていますが、ウェブサイトに描かれている数値は示されており、メインレポートの実際の数字とは異なる場合があります。専門家の市場調査では、市場の最新の洞察と傾向をお届けすることを目指しています。分析と予測を使用して、利害関係者は市場のダイナミクスを理解し、課題をナビゲートし、データ駆動型の戦略的意思決定を行う機会を活用できます。*
2025年には、世界のテキスト読み上げ市場の規模は、およそUSD 4.25 Billionに達しました。
この市場は、2026年から2035年にかけて、CAGR 23.30%で成長すると予測されています。
この市場は、2026~2035の予測期間において堅調な成長を見せ、2035年までに約USD 34.52 Billionに達すると見込まれています。
テキスト読み上げ(TTS)とは、デジタルテキストを音声に変換する支援技術です。これは「読み上げ技術」とも呼ばれます。
この技術の主なメリットとしては、顧客満足度の向上や、音声や言語に関するユーザーの好みに基づいたパーソナライズされたコミュニケーションなどが挙げられます。
生成型・表現型音声モデルの機能拡充、クラウドAPIの利用可能性と多言語対応範囲の拡大、音声クローン技術の安全対策の強化、およびエンタープライズ向け対話型AIプラットフォームとの連携の深化。
市場の成長を支える主な要因としては、音声技術への需要の高まり、エンドユーザー分野におけるTTSの利用拡大、そして技術の進歩と革新が挙げられます。
この市場の主要地域は、北米、ラテンアメリカ、中東・アフリカ、欧州、およびアジア太平洋地域です。
テキスト読み上げ技術の主な用途としては、銀行・金融・保険(BFSI)、旅行・観光、IT・通信、教育、小売・消費財、自動車・運輸、メディア・エンターテインメントなどが挙げられます。
この市場の主要企業には、IBM Corporation、Microsoft Corporation、Google, LLC、Amazon Web Services, Inc.、Acapela Group、CereProc Ltd、iFLYTEK Co., Ltd.、Sensory Inc.、ReadSpeaker B.V.などが挙げられる。
世界のテキスト読み上げ市場における主要な課題としては、高い開発コスト、データプライバシーに関する懸念、言語やアクセントの制限、そして既存ベンダーや新興ベンダー双方からの激しい競争などが挙げられる。
レポートの重要なハイライトを調べて、戦略的決定を強化する重要な調査結果、傾向、および実用的な洞察の簡潔な概要を把握します。
| レポートの機能 | 詳細 |
| 基準年 | 2025 |
| 過去期間 | 2019-2025 |
| 予測期間 | 2026-2035 |
| レポートの範囲 |
過去および予測の傾向、業界の推進要因と制約、セグメント別の過去および予測市場分析:
|
| 提供形態別内訳 |
|
| 展開モード別内訳 |
|
| タイプ別内訳 |
|
| 言語タイプ別内訳 |
|
| 企業規模別内訳 |
|
| 最終用途別内訳 |
|
| 地域別内訳 |
|
| 市場動向 |
|
| 競合状況 |
|
| 対象企業 |
|
Datasheet
One User
USD 2,499
USD 2,249
tax inclusive*
Single User License
One User
USD 3,999
USD 3,599
tax inclusive*
Five User License
Five User
USD 4,999
USD 4,249
tax inclusive*
Corporate License
Unlimited Users
USD 5,999
USD 5,099
tax inclusive*
*Please note that the prices mentioned below are starting prices for each bundle type. Kindly contact our team for further details.*
Flash Bundle
Small Business Bundle
Growth Bundle
Enterprise Bundle
*Please note that the prices mentioned below are starting prices for each bundle type. Kindly contact our team for further details.*
Flash Bundle
Number of Reports: 3
20%
tax inclusive*
Small Business Bundle
Number of Reports: 5
25%
tax inclusive*
Growth Bundle
Number of Reports: 8
30%
tax inclusive*
Enterprise Bundle
Number of Reports: 10
35%
tax inclusive*
注文方法

ライセンスタイプを選択します
ニーズとアクセス権に適したライセンスを選択してください。

「今すぐ購入」をクリックしてください
ワンクリックでカートにレポートを追加し、登録に進みます。

支払いモードを選択します
安全なチェックアウトの支払いオプションを選択します。それに応じてリダイレクトされます。
情報に基づいた意思決定のための戦略的ソリューション
先にとどまり、機会をつかむための洞察を得る。

競争力の洞察とトレンドを取得します。

詳細な傾向レポートを備えたトラック価格。

サプライチェーンの洞察について取引データを分析します。

スマートな節約のためのコストレポートを活用します

パートナーシップでサプライチェーンを強化します。

詳細については、接続してください
アナリストの専門チームは、購入の前後にレポートに関するクエリを完全にサポートし、解決します。
アナリストの専門チームは、購入の前後にレポートに関するクエリを完全にサポートし、解決します。
私たちは、細心の注意を払う方法を採用し、高度な分析と専門家の洞察をブレンドして、正確で実用的な業界インテリジェンスを提供し、競合他社の先を行くことです。
熟練したアナリストは、現在および新興市場に関する詳細な洞察を得て、比類のない競争上の優位性を提供し、戦略的優位性を確保します。
特定の要件を効果的に満たすために、業界の洞察と分析の詳細であるが簡素化されたプレゼンテーションを提供します。




